

به گزارش فولادنیوز، بررسی جزئیات این دادهها گویای تحولات ساختاری مهمی در ترکیب صادرات فولاد این کشور است؛ جایی که افت صادرات محصولات تخت و بهویژه ورق گرم، با جهش خیرهکننده صادرات بیلت و میلگرد جبران شده و چشمانداز تازهای را پیش روی بازارهای جهانی قرار داده است.
بر اساس گزارشهای منتشرشده، میانگین صادرات روزانه محصولات فولادی چین در ماه اکتبر نسبت به ماه پیش از آن (سپتامبر) ۹.۱ درصد افت کرد. در بخش واردات نیز، محصولات نهایی فولادی با کاهشی چشمگیر به ۳۹۵ هزار تن رسیدند که این رقم در مقایسه با اکتبر سال گذشته ۲۱.۵ درصد و نسبت به سپتامبر ۹۷ هزار تن کاهش نشان میدهد.
در مجموع عملکرد ۱۰ ماهه نخست سال (ژانویه تا اکتبر ۲۰۲۶)، صادرات محصولات نهایی فولادی چین به ۹۵.۴۹۵ میلیون تن رسید که افت ۲.۳ درصدی را نسبت به مدت مشابه سال قبل نشان میدهد. همچنین واردات کل این محصولات با کاهش ۱۱.۶ درصدی در سطح ۴.۴۶۱ میلیون تن قرار گرفت.
واکاوی عملکرد محصولات به تفکیک گروهها
سبد صادراتی فولاد چین در دوره ۱۰ ماهه نخست سال جاری روندی کاملاً واگرا را به نمایش گذاشته است:
محصولات طویل (Long Steel): مجموع صادرات این گروه با ۱۰.۴ درصد رشد به ۲۳.۸۴۴ میلیون تن رسید. در این میان، میلگرد با ثبت جهشی چشمگیر معادل ۴۶ درصد، رکورد ۴.۲۵۷ میلیون تن را به ثبت رساند.
محصولات تخت (Plate & Sheet): برخلاف محصولات طویل، صادرات این گروه با کاهشی ۷ درصدی به ۵۶.۲۰۱ میلیون تن محدود شد. ورق گرم (HRC) با افت قابلتوجه ۲۲ درصدی و رسیدن به حجم ۱۳.۹۳۵ میلیون تن، بیشترین میزان کاهش را در میان محصولات عمده فولادی تجربه کرد. در مقابل، ورقهای ضخیم با رشد ۴.۹ درصدی و ورق سرد (CRC) با افزایش ۱۶.۵ درصدی همراه شدند.
رکوردشکنی بیسابقه در صادرات بیلت
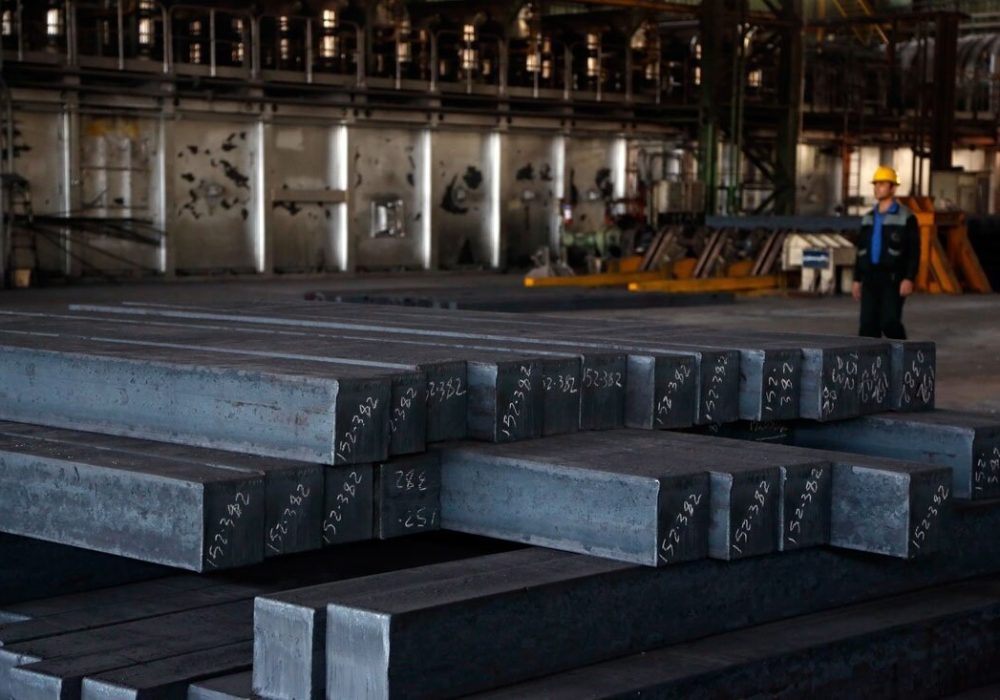
یکی از برجستهترین محورهای آمارهای اکتبر، تداوم روند پرشتاب صادرات بیلت (شمش فولادی) از سوی چین است. مجموع صادرات بیلت در دوره ژانویه تا اکتبر به ۱۷.۲۲۳ میلیون تن رسید که جهشی ۴۴.۷ درصدی را نسبت به مدت مشابه سال گذشته نشان میدهد. همچنین حجم صادرات بیلت در ماه اکتبر بالغ بر ۱.۵۶۸ میلیون تن گزارش شد که حکایت از رشد ۳۳.۶ درصدی نسبت به اکتبر سال گذشته دارد.
وضعیت تأمین مواد اولیه؛ تداوم ورود سنگین سنگآهن و زغالسنگ
بخش مواد اولیه فولاد چین نیز همچنان سطح تقاضای بالای خود را حفظ کرده است:
سنگآهن: واردات سنگآهن چین برای پنجمین ماه متوالی از مرز ۱۰۰ میلیون تن عبور کرد و در ماه اکتبر به ۱۰۵.۶۵۸ میلیون تن رسید. مجموع واردات ۱۰ ماهه این ماده اولیه نیز با رشدی ۳.۱ درصدی از مرز ۱.۰۶ میلیارد تن فراتر رفت.
زغالسنگ ککشو: مجموع واردات این محصول در ۱۰ ماه نخست سال با افزایش ۲۷.۱ درصدی به ۱۱۹.۶۳۴ میلیون تن رسید که سهم ماه اکتبر از این حجم، ۱۲.۶۴۱ میلیون تن (با رشد ۱۹.۳ درصدی نسبت به سال گذشته) بود.
چشمانداز بازار و تحلیل رقابتی
بهرغم ورود بازارهای خارجی به دوره رکود فصلی و حضور عوامل بازدارندهای همچون تنشها و محدودیتهای تجاری، محصولات فولادی چین همچنان از رقابتپذیری بالایی در سطح جهان برخوردارند. موسسه SteelHome پیشبینی میکند که حجم صادرات محصولات نهایی فولادی چین در ماههای نوامبر و دسامبر در همین کانال ۱۰ میلیون تن در ماه باقی بماند، اما پتانسیل محدودی برای رشد بیشتر دارد؛ در حالی که صادرات بیلت همچنان به مسیر صعودی و پرشتاب خود ادامه خواهد داد.
تغییر ترکیب سبد صادراتی چین، بهویژه افت صادرات ورق گرم در برابر جهش کمسابقه صادرات بیلت و میلگرد، سیگنال روشنی از تغییر تمرکز عرضهکنندگان چینی به سمت محصولات نیمهنهایی و طویل است. این جابهجایی ترکیبی میتواند فشار رقابتی مضاعفی را بر ساختار قیمتی بازارهای منطقهای، بهویژه در آسیا، تحمیل کند.
منبع: معدن پرس
دیدگاهتان را بنویسید