

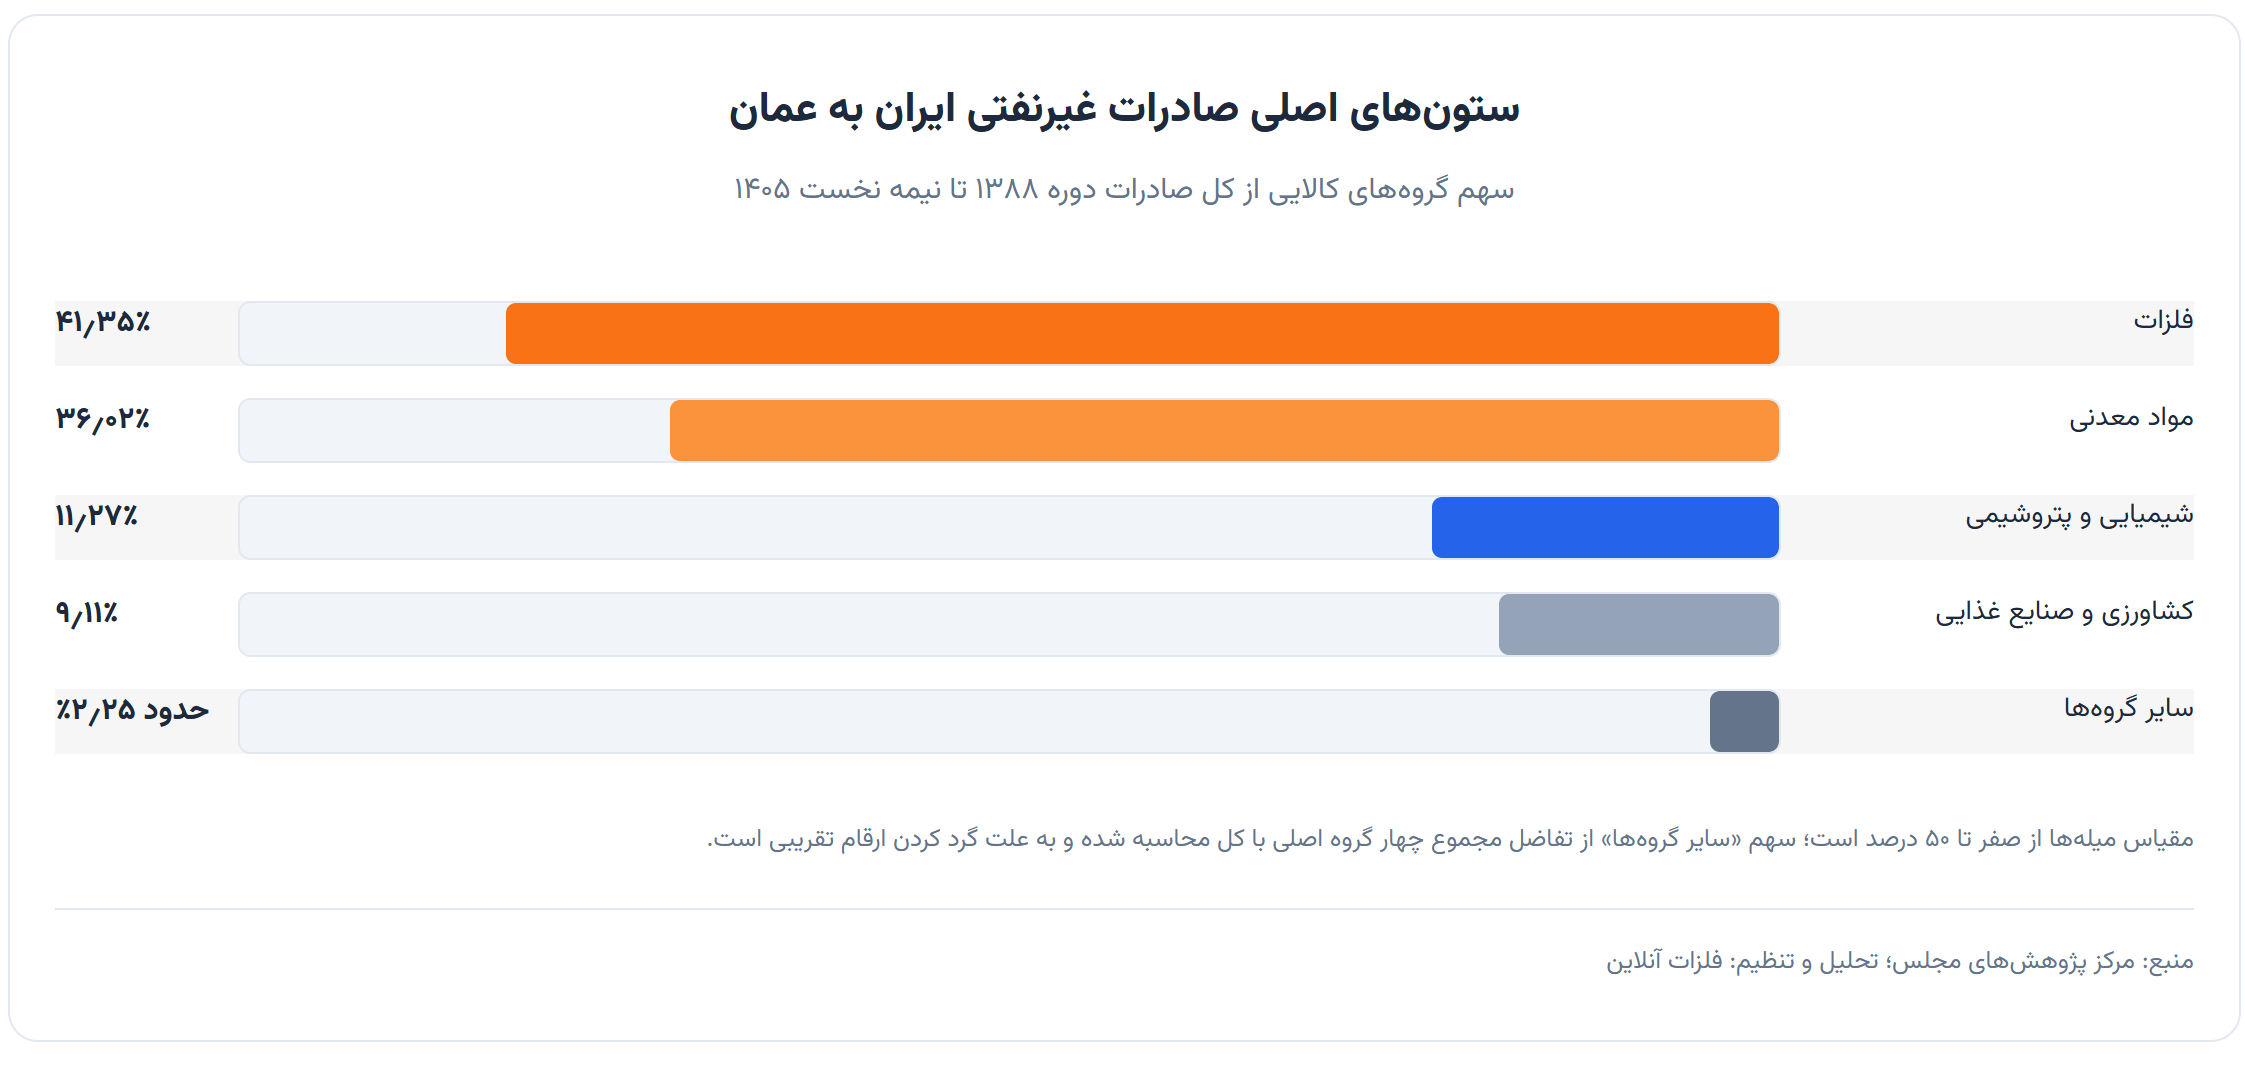
به گزارش فولادنیوز، لایحه موافقتنامه تجارت ترجیحی ایران و عمان، از فرصتی قابلتوجه برای گسترش تجارت صنعتی دو کشور حکایت دارد؛ فرصتی که جایگاه فلزات و مواد معدنی در آن برجستهتر از دیگر گروههای کالایی است. براساس آمار تجمیعی تجارت دو کشور، از سال ۱۳۸۸ تا پایان ششماهه نخست ۱۴۰۵، فلزات ۴۱٫۳۵ درصد و مواد معدنی ۳۶٫۰۲ درصد ارزش صادرات ایران به عمان را تشکیل دادهاند. در همین حال، طرف عمانی برای ۴۱۸ ردیف تعرفهای و ایران برای ۲۹۲ ردیف، امتیازهای متقابل پیشبینی کردهاند؛ امتیازهایی که بخشی از آنها به تجارت فولاد، آهن اسفنجی و دیگر محصولات صنعتی ارتباط پیدا میکند.
با وجود این ظرفیت، مسئله تنها کاهش حقوق ورودی نیست. مرکز پژوهشهای مجلس، تصویب لایحه را با رویکرد «موافقت به شرط اصلاح» پیشنهاد میکند و بر تکمیل پیوستهای تعرفهای، حفظ نظارت تقنینی بر تغییرات بعدی و رفع ابهام سازوکار داوری تأکید دارد. به این ترتیب، چشمانداز توافق باید همزمان از سه زاویه بررسی شود: ترکیب واقعی تجارت ایران و عمان، کیفیت امتیازهای تعرفهای برای زنجیره تولید و الزاماتی که اجرای مؤثر و قانونی آن را ممکن میسازند.
تجارت ۱۸٫۲۴ میلیارد دلاری؛ تصویری تجمیعی از بیش از ۱۷ سال مبادله
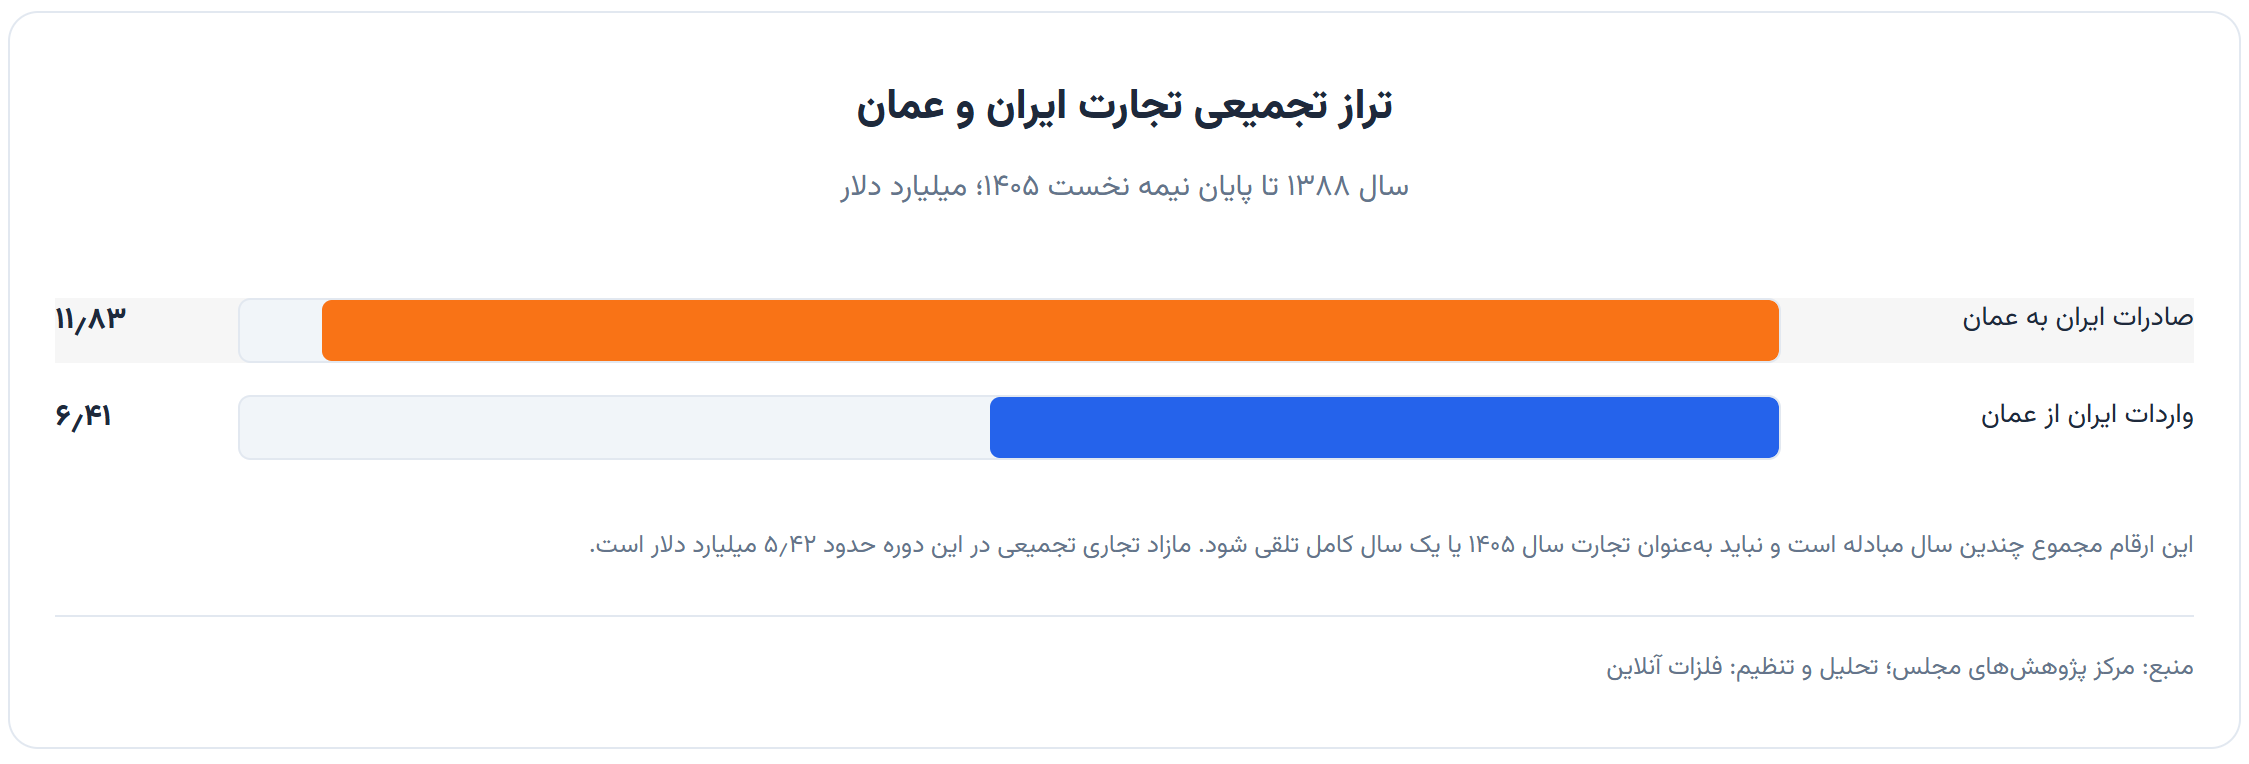
دادههای مبادلات رسمی ایران و عمان، دوره سال ۱۳۸۸ تا ششماهه نخست ۱۴۰۵ را پوشش میدهند؛ بنابراین ارقام مطرحشده مربوط به یک سال یا دوره دوازدهماهه اخیر نیستند. مجموع تجارت دوجانبه در این بازه به حدود ۱۸ میلیارد و ۲۴۰ میلیون دلار رسیده که نزدیک به ۱۱ میلیارد و ۸۳۱ میلیون دلار آن صادرات ایران به عمان و حدود ۶ میلیارد و ۴۰۸ میلیون دلار واردات ایران از این کشور بوده است. مازاد تجاری تجمیعی نیز در گزارش حدود ۵٫۴۲ میلیارد دلار به نفع ایران اعلام شده است.
برتری ارزش صادرات نسبت به واردات، در نگاه نخست مزیتی برای ایران به نظر میرسد؛ اما برای سنجش کیفیت این رابطه، باید دید چه کالاهایی در دو سوی تجارت جابهجا شدهاند. درآمد صادراتی ایران بیش از هر چیز از گروههای فلزی و معدنی به دست آمده، در حالی که واردات از عمان ترکیبی متفاوت از کالاهای اساسی، مواد واسطهای، تجهیزات و محصولات موردنیاز بنگاهها را دربر میگیرد. این تفاوت، هم ظرفیت صادراتی صنایع پایه را نشان میدهد و هم ضرورت حرکت به سمت محصولات پیچیدهتر را برجسته میکند.
فلزات در رتبه نخست؛ ۴۱٫۳۵ درصد صادرات ایران به عمان
در ساختار صادراتی مورد بررسی، گروه فلزات با ارزشی نزدیک به ۴ میلیارد و ۸۹۲ میلیون دلار، بیشترین سهم را به خود اختصاص داده است. این رقم معادل ۴۱٫۳۵ درصد مجموع صادرات غیرنفتی ایران به عمان در دوره مورد مطالعه است و بخش مهمی از آن به شمش فولادی، بیلت و میلگرد مربوط میشود. سهم بالای این کالاها به معنای آن است که هر تغییر معنادار در شرایط ورود محصولات فلزی به عمان میتواند برای صادرکنندگان فولاد ایران اهمیت ویژهای داشته باشد؛ هرچند میزان اثر واقعی آن به تعرفه هر ردیف، رقابتپذیری قیمت و شرایط فروش وابسته است.
گروه مواد معدنی نیز با حدود ۴ میلیارد و ۲۶۱ میلیون دلار و سهم ۳۶٫۰۲ درصدی در رتبه دوم قرار دارد. در طبقهبندی مورد استفاده، محصولاتی مانند قیر نفت و آهن اسفنجی از اقلام مهم این گروه معرفی شدهاند. مجموع سهم فلزات و مواد معدنی به ۷۷٫۳۷ درصد میرسد؛ در مقابل، سهم محصولات شیمیایی و پتروشیمی ۱۱٫۲۷ درصد و کشاورزی و صنایع غذایی ۹٫۱۱ درصد بوده است. مجموعه این ارقام نشان میدهد تجارت صادراتی با عمان همچنان بهشدت به محصولات پایه و صنایع بالادستی متکی است.
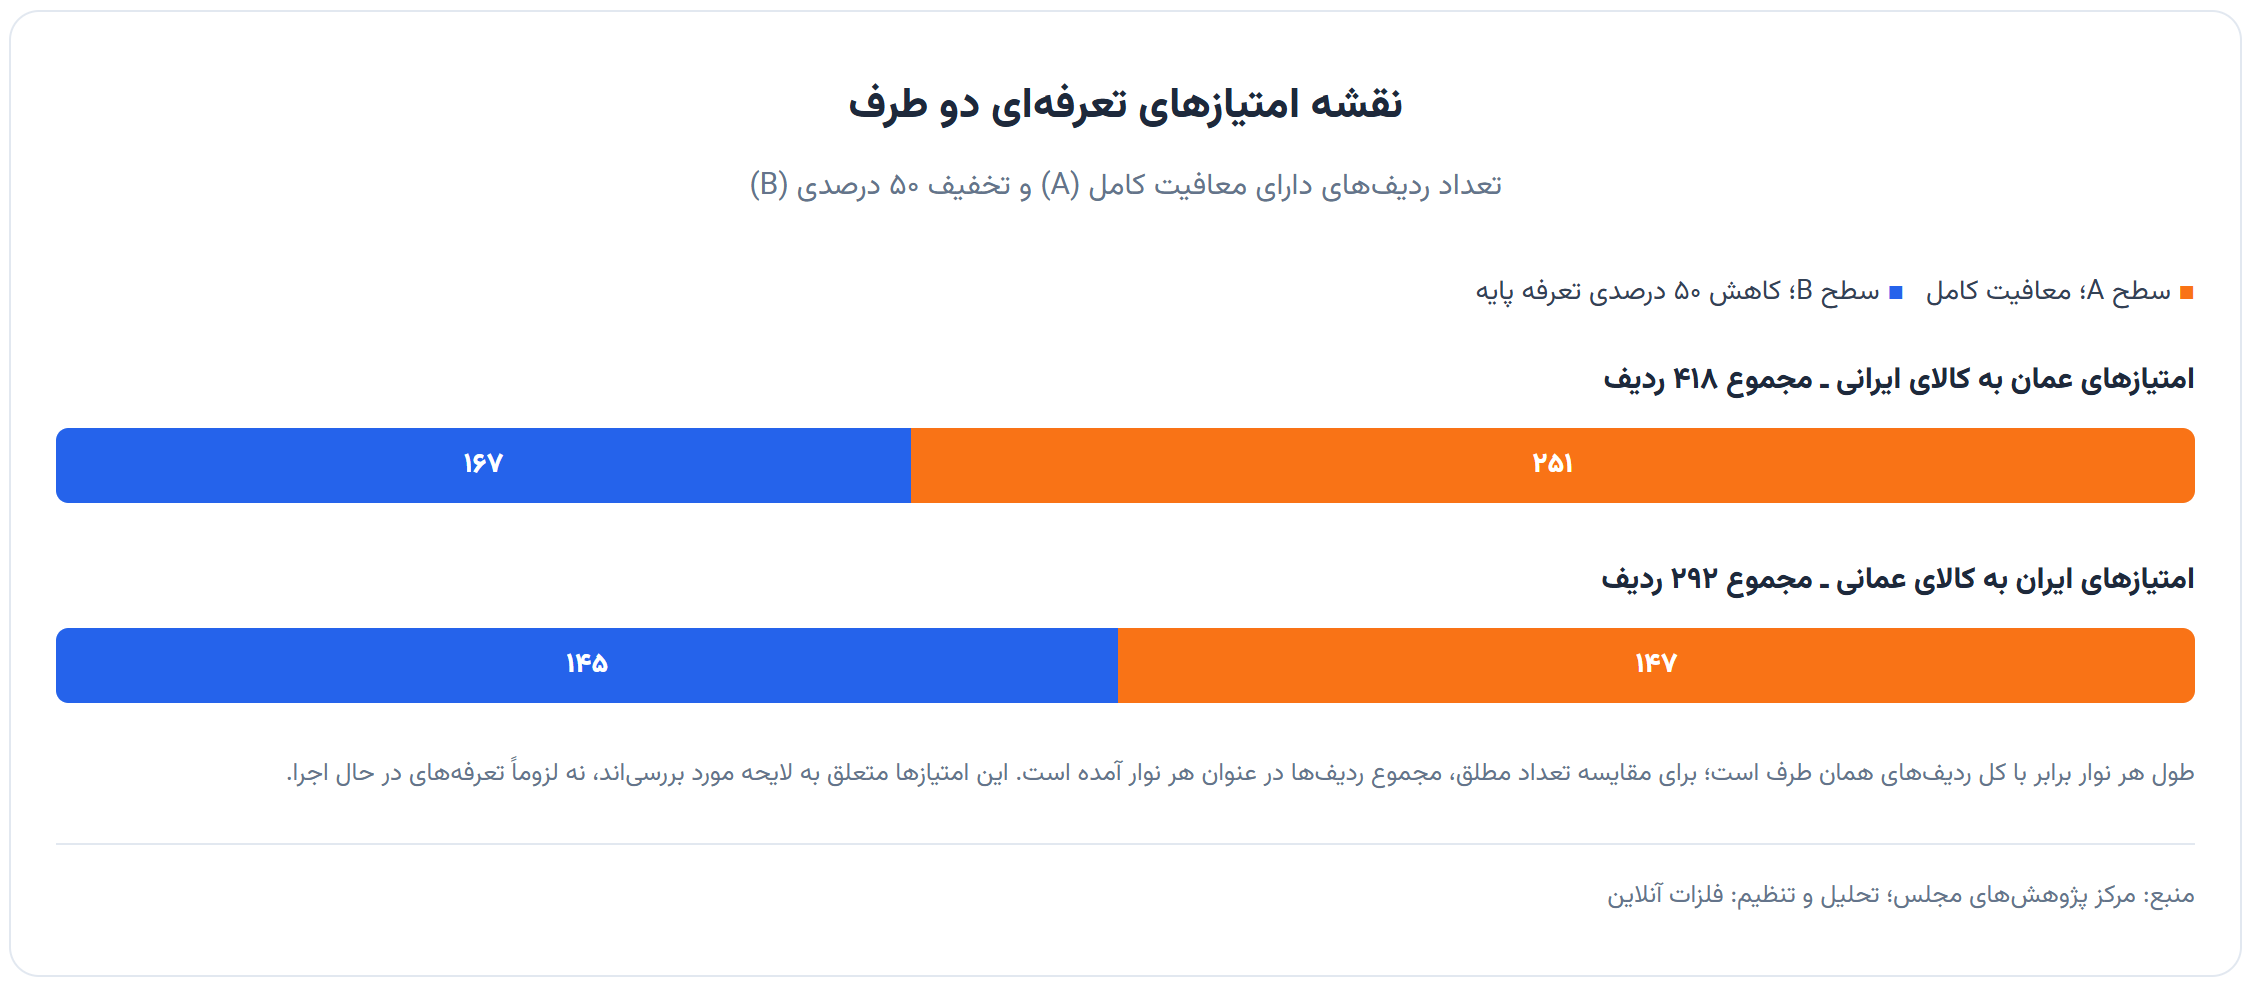
چارچوب پیشنهادی موافقتنامه، دو نوع ترجیح تعرفهای را در نظر گرفته است: سطح A، معادل معافیت کامل یا صفر شدن حقوق ورودی، و سطح B، معادل کاهش ۵۰ درصدی نرخ تعرفه پایه. براساس پیوستهایی که مرکز پژوهشهای مجلس تحلیل کرده، عمان برای ورود کالاهای ایرانی ۴۱۸ ردیف تعرفهای را مشمول امتیاز قرار داده که ۲۵۱ ردیف آن در سطح A و ۱۶۷ ردیف در سطح B هستند. در جهت مقابل، ایران برای کالاهای مشمول واردات از عمان ۲۹۲ ردیف را در نظر گرفته که ۱۴۷ ردیف معافیت کامل و ۱۴۵ ردیف تخفیف ۵۰ درصدی دارند.
این تفاوت تعدادی میتواند در مذاکرات تجاری به نفع صادرکنندگان ایرانی تلقی شود؛ اما بهتنهایی معیاری برای اندازهگیری ارزش اقتصادی توافق نیست. یک ردیف تعرفهای ممکن است حجم تجارت بالایی داشته باشد و ردیفی دیگر عملاً کممبادله باشد. علاوه بر این، شمار ردیفهای دارای معافیت را نمیتوان بهجای سهم کل صادرات مشمول ترجیح یا درصد رشد احتمالی صادرات نشاند. برای داوری دقیقتر، لازم است فهرست کدهای تعرفه با ارزش واقعی تجارت و نرخهای پایه هر قلم تطبیق داده شود.
شمش، مقاطع و آهن اسفنجی؛ کدام بخش زنجیره فولاد مطرح است؟
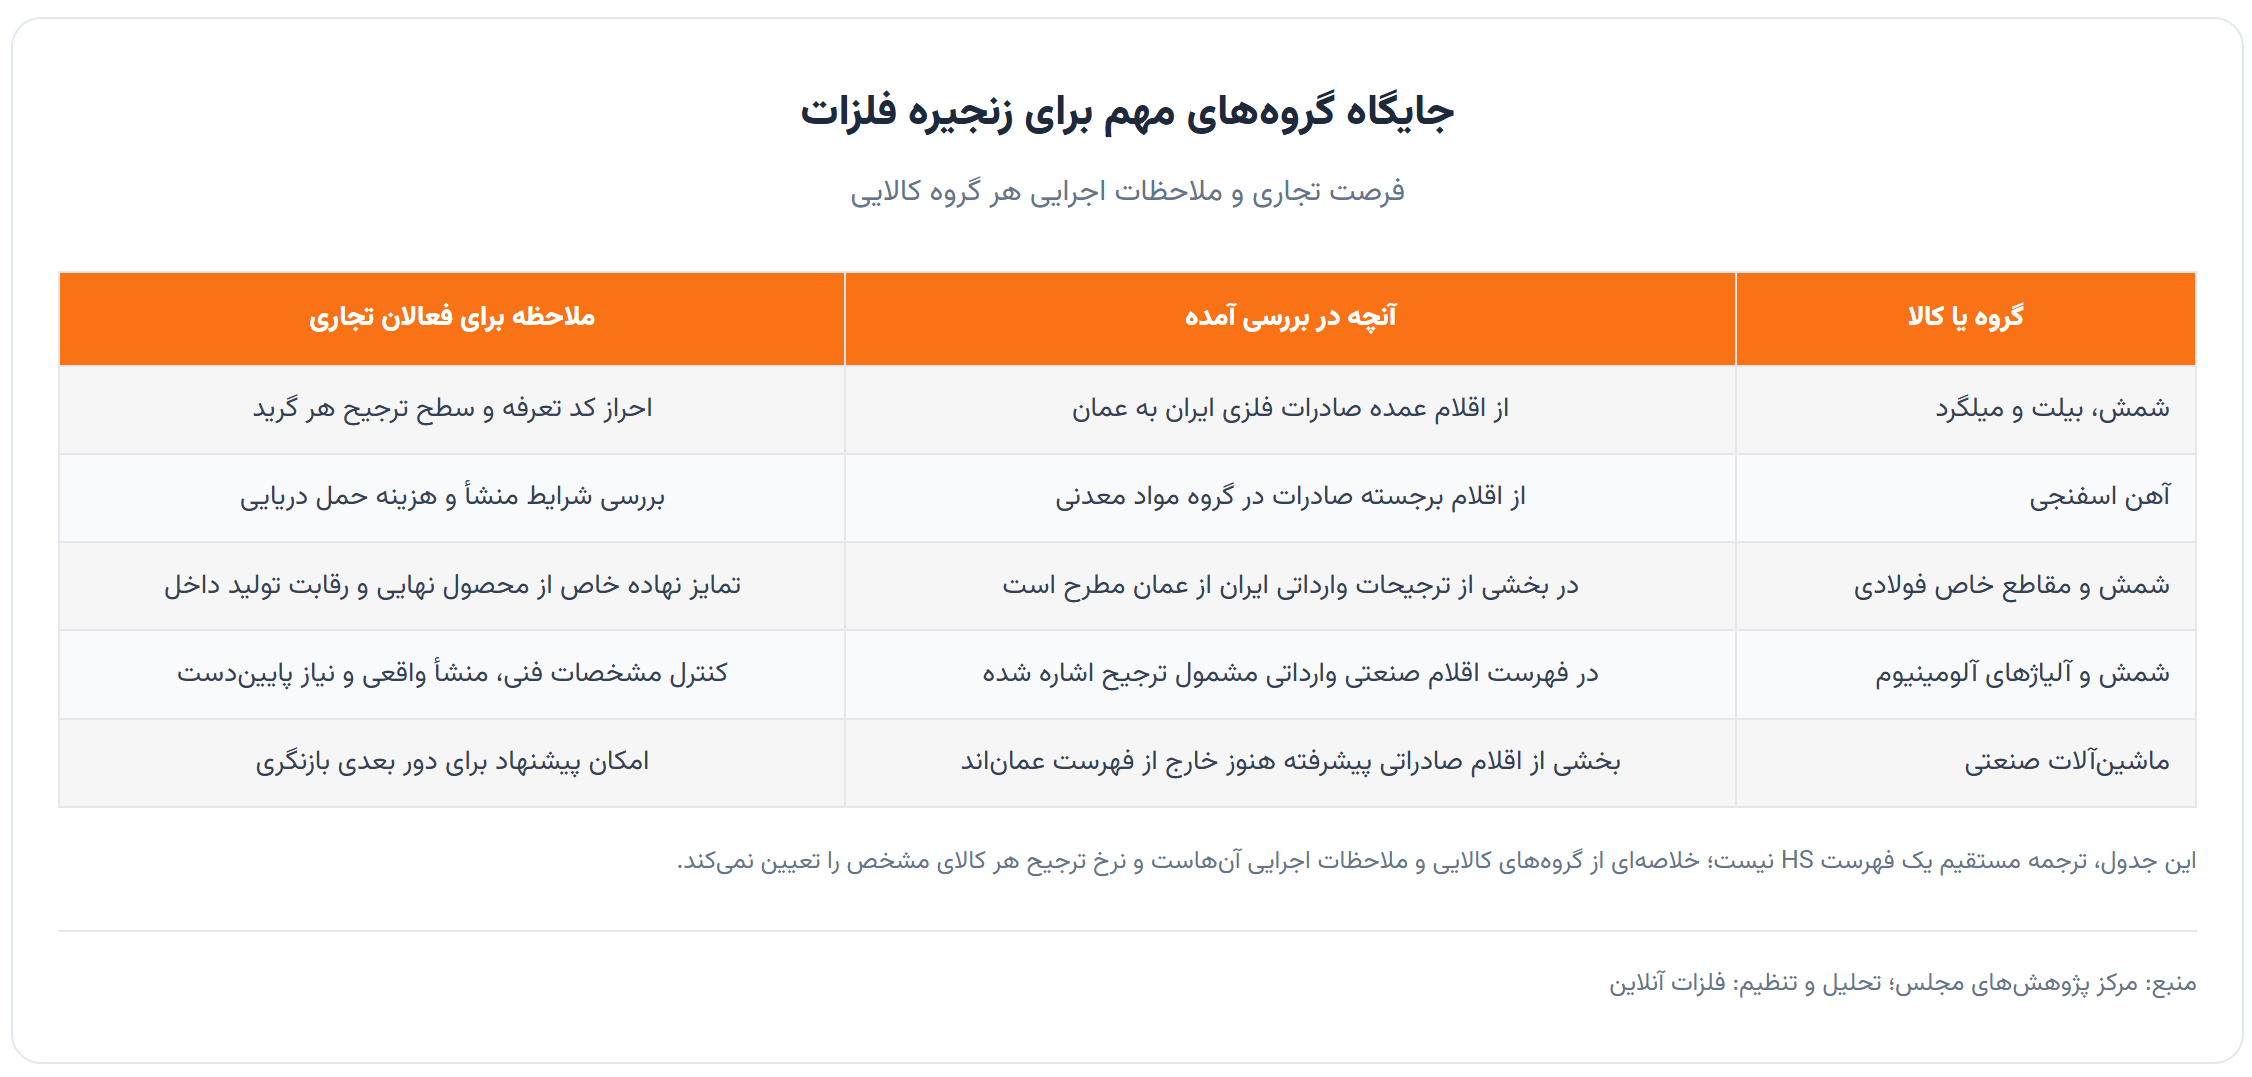
شمش و مقاطع فولادی، آهن اسفنجی، قیر و کود اوره از اقلام اصلی صادراتی ایران به عمان معرفی شدهاند که در فهرست ترجیحات اعطایی عمان نیز بازتاب یافتهاند. برای صنعت فولاد ایران، این موضوع از آن جهت اهمیت دارد که کاهش حقوق ورودی میتواند بخشی از هزینه نهایی عرضه محصول به خریدار عمانی را تغییر دهد و در مقایسه با رقبا، فضای تازهای برای مذاکره ایجاد کند. با این حال، امکان استفاده از این مزیت به تطبیق دقیق مشخصات کالا با ردیف تعرفهای مشمول، رعایت قواعد مبدأ و تحقق تشریفات قانونی توافق بستگی دارد.
در بازار مقاطع، فولادساز یا تاجر ایرانی نمیتواند صرف مشاهده نام کلی «میلگرد» یا «شمش» در یک فهرست کلی، معافیت کامل برای تمام گریدها و ابعاد را قطعی بداند. تفاوت میان شمش، بیلت، مقاطع نوردشده و کالاهای آلیاژی ممکن است در کدگذاری تعرفهای تعیینکننده باشد. از این رو، پیش از تنظیم قرارداد جدید بر اساس مزیت ترجیحی، بررسی پیوست رسمی ردیفها و شرایط اجرای آن ضروری خواهد بود. بررسی کارشناسی، فرصت را در سطح گروه کالاها شناسایی میکند؛ نه اینکه برای هر قلم بهصورت مستقل نرخ نهایی حقوق ورودی قابل اجرا ارائه دهد.
واردات از عمان؛ تأمین مواد واسطهای در کنار حفاظت از تولید داخلی
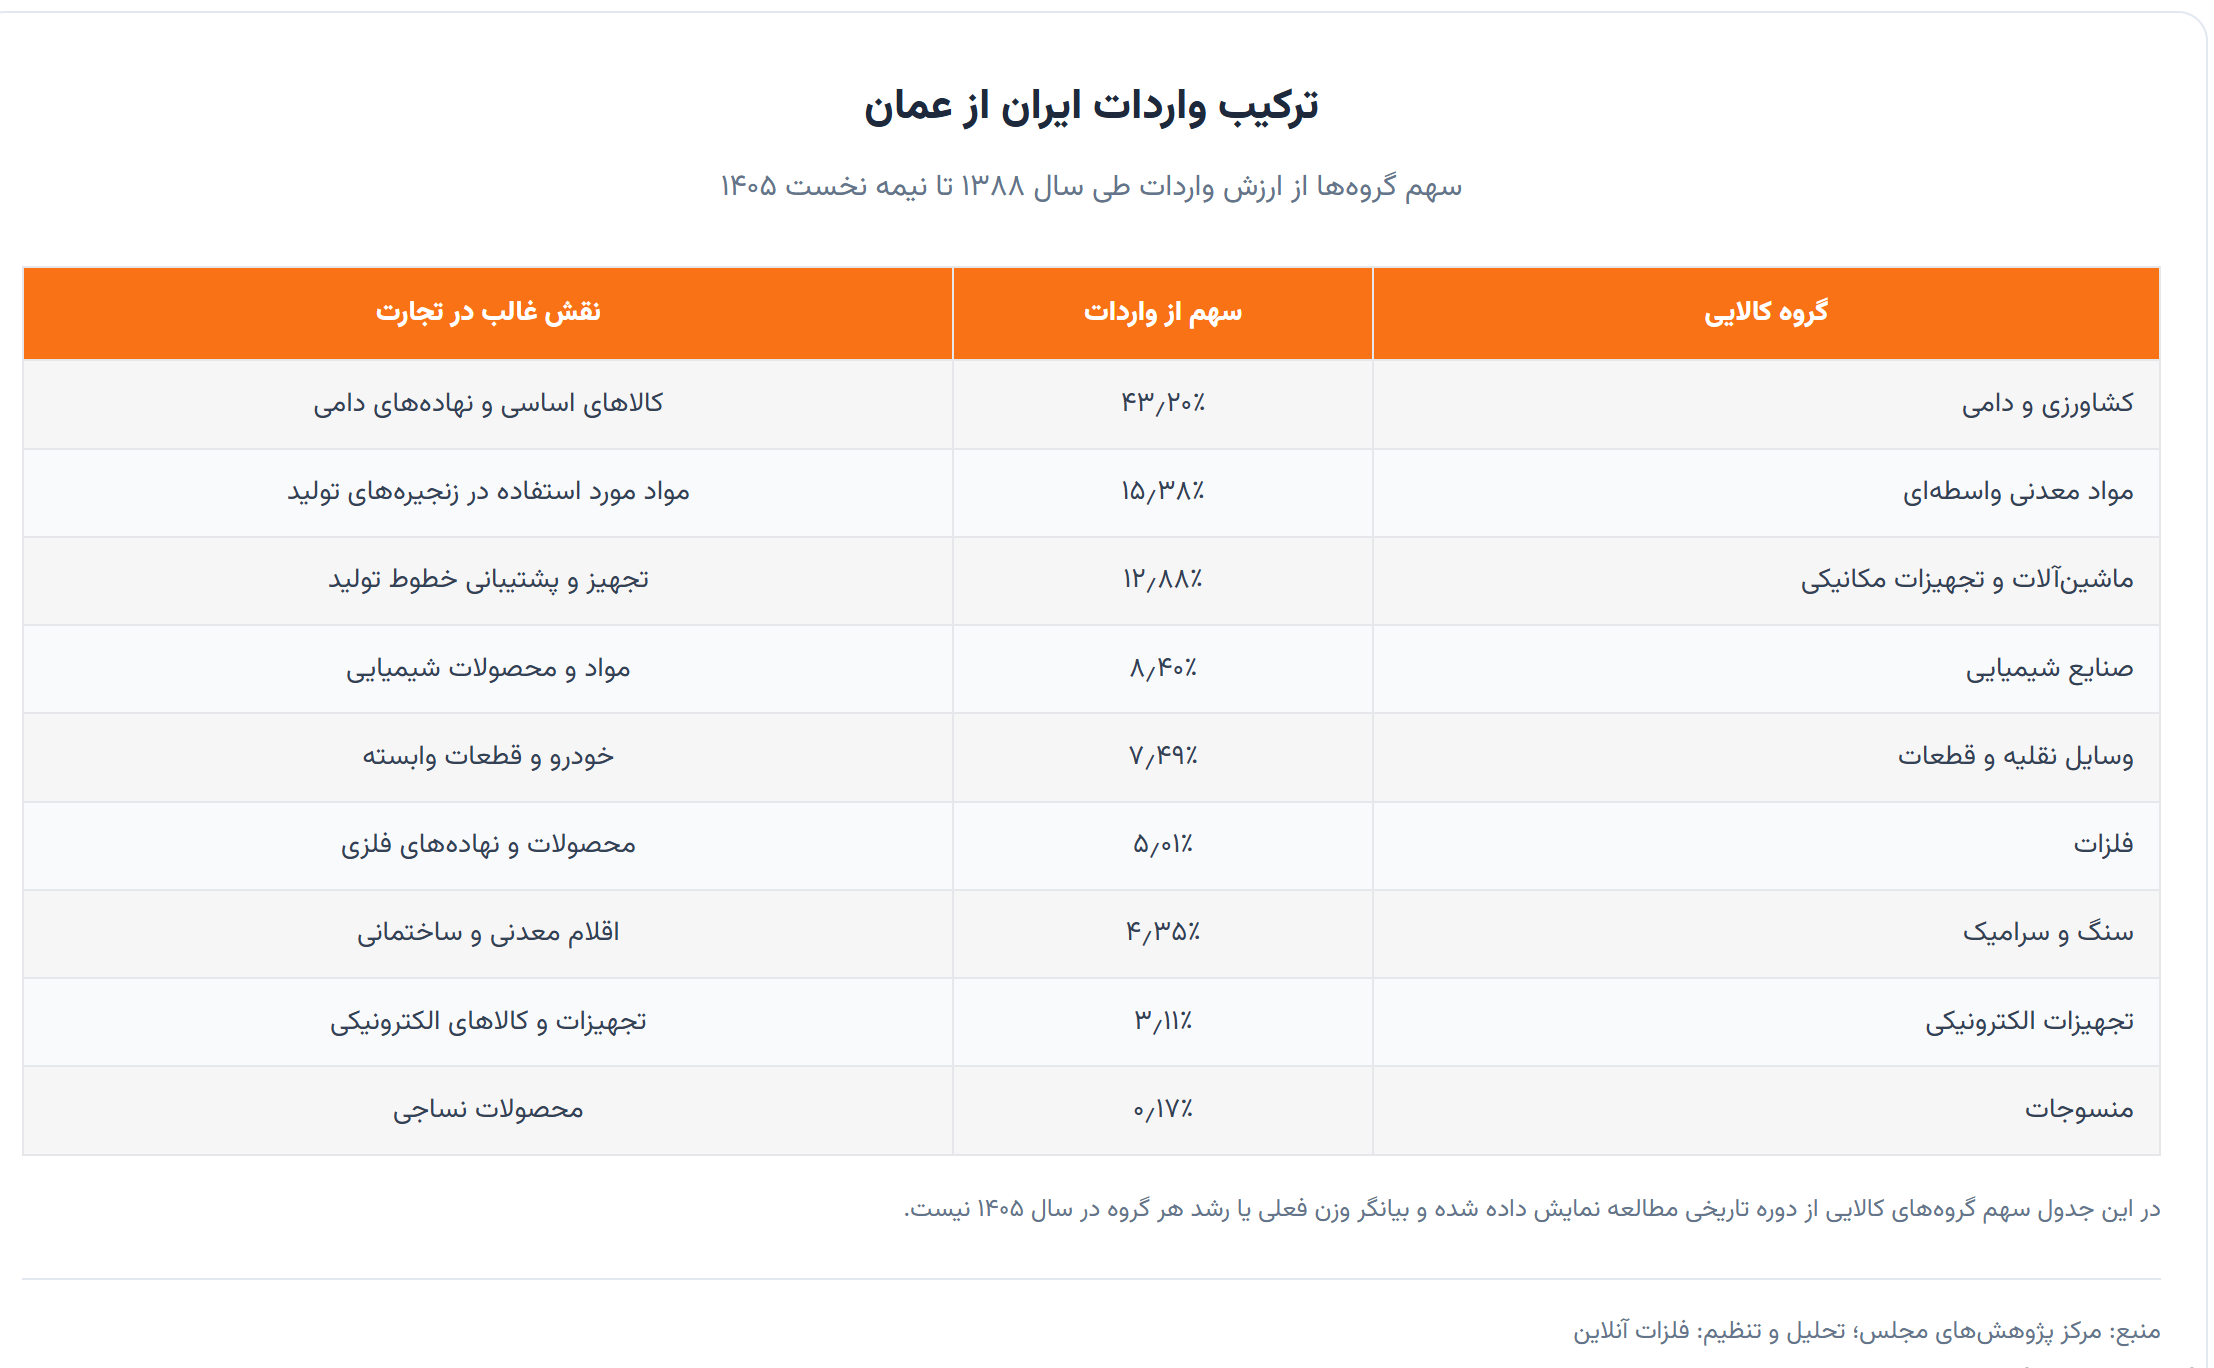
در سوی واردات، ترکیب کالاها با سمت صادراتی تفاوت چشمگیری دارد. از مجموع حدود ۶٫۴۱ میلیارد دلار واردات ایران از عمان در دوره مورد بررسی، محصولات کشاورزی و دامی با سهم ۴۳٫۲۰ درصدی در رتبه نخست قرار داشتهاند. پس از آن مواد معدنی واسطهای با سهم ۱۵٫۳۸ درصد و ماشینآلات و تجهیزات مکانیکی با سهم ۱۲٫۸۸ درصد قرار میگیرند. سهم محصولات شیمیایی ۸٫۴۰ درصد، وسایل نقلیه و قطعات ۷٫۴۹ درصد و فلزات ۵٫۰۱ درصد گزارش شده است. این ترکیب نشان میدهد عمان برای ایران فقط بازار فروش نیست و در مسیر تأمین کالاهای واسطهای و تجهیزات نیز نقش دارد.
در عین حال، ورود اقلامی مانند فولاد، آلومینیوم، محصولات پلیمری و مصالح ساختمانی به فهرست ترجیحات ایران، پرسشی درباره رقابت با تولیدکنندگان داخلی ایجاد میکند. مرکز پژوهشهای مجلس توضیح میدهد که بخش مهمی از تخفیفها به نهادهها، مواد اولیه واسطهای و گریدهای خاص اختصاص یافتهاند؛ برای نمونه، کلینکر در سطح A ذکر شده و درباره بسیاری از محصولات نهایی، تخفیف ۵۰ درصدی یا استثناهای تعرفهای مطرح است. منطق ارائهشده این است که نیاز صنایع پاییندستی به مواد خاص تأمین شود، بدون آنکه گشایش یکباره بازار به زیان تمام حلقههای تولید داخل تمام شود.
قواعد مبدأ؛ مرز میان تجارت ترجیحی و صادرات مجدد
یک ملاحظه اساسی برای صنایع ایران، ماهیت دوگانه عمان بهعنوان تولیدکننده و مرکز صادرات مجدد است. در سالهای اخیر، توسعه مجموعههای صنعتی در صحار و دقم، امکان تولید بخشی از محصولات پایه فلزی و پتروشیمی را در این کشور افزایش داده است. از سوی دیگر، شبکه بنادر و شرکتهای تجاری عمان، جابهجایی کالاهای تولیدشده در کشورهای ثالث را نیز تسهیل میکند. همین ویژگی، اجرای قواعد مبدأ را به موضوعی تعیینکننده در کیفیت توافق تبدیل کرده است.
براساس ارزیابی مرکز پژوهشهای مجلس، تخفیف ترجیحی نباید صرفاً به دلیل عبور کالا از بنادر عمان اعطا شود. کالا لازم است واقعاً در قلمرو این کشور تولید شده باشد یا فرآوری مؤثری را تجربه کرده باشد که شرایط قانونی مبدأ را تأمین میکند. در غیر این صورت، ممکن است محصول کشور ثالث با تغییر مسیر حمل یا اسناد تجاری از امتیازی استفاده کند که برای روابط تولیدی و تجاری دو طرف در نظر گرفته شده است. پیشنهاد مطرحشده، استقرار سازوکار الکترونیکی صحهگذاری گواهی مبدأ با اتکا به مواد ۵ و ۹ موافقتنامه است.
اهمیت این مسئله برای محصولات فلزی دوچندان است. تشخیص منشأ واقعی شمش، مقطع یا آلیاژ صرفاً از روی بندر بارگیری امکانپذیر نیست و کنترل اسناد تولید و گواهیهای گمرکی ضرورت دارد. در نبود چنین کنترلی، تخفیف تعرفهای ممکن است بهجای حمایت از مبادله واقعی میان ایران و عمان، مزیت غیرمنتظرهای برای کالاهای واردشده از مسیرهای واسطهای ایجاد کند.
از دوبی تا صحار و دقم؛ چرا این توافق فقط درباره تعرفه نیست؟
یکی از ملاحظات مهم در ارزیابی این توافق، کاهش تمرکز لجستیکی و مالی تجارت خارجی ایران بر امارات متحده عربی است. مرکز پژوهشهای مجلس یادآور میشود که در نبود توافق تعرفهای خاص میان ایران و امارات نیز بخش بزرگی از عملیات حواله ارزی، انبارداری، بارانداز مجدد و صادرات مجدد از مسیر دوبی انجام شده است. چنین تمرکزی، در شرایط اختلال حملونقل یا محدودیت کانالهای مالی، میتواند ریسکهای عملیاتی و هزینه مبادله را افزایش دهد.
در این چارچوب، بنادر صحار، دقم و صلاله در عمان بهعنوان مسیرهای بالقوه برای توسعه خدمات حمل، بازصادرات و پشتیبانی تجاری مطرح شدهاند. برای صادرکننده فولاد یا واردکننده مواد و تجهیزات صنعتی، اهمیت این مسیرها فقط در تعرفه گمرکی خلاصه نمیشود؛ دسترسی به خطوط کشتیرانی منظم، هزینه انبارداری، امکان تسویه، زمان ترخیص و قابلیت پیشبینی تحویل، بر رقابتپذیری نهایی اثر میگذارند. بااینحال، در این ارزیابی تأکید شده است که تبدیل عمان به جایگزین عملیاتی، نیازمند ایجاد زیرساخت و رفع موانع بانکی و حملونقلی است و صرف تصویب سند چنین جابهجاییای را تضمین نمیکند.
۳ مانع حقوقی پیش روی تصویب؛ چرا مرکز پژوهشها شرط گذاشته است؟
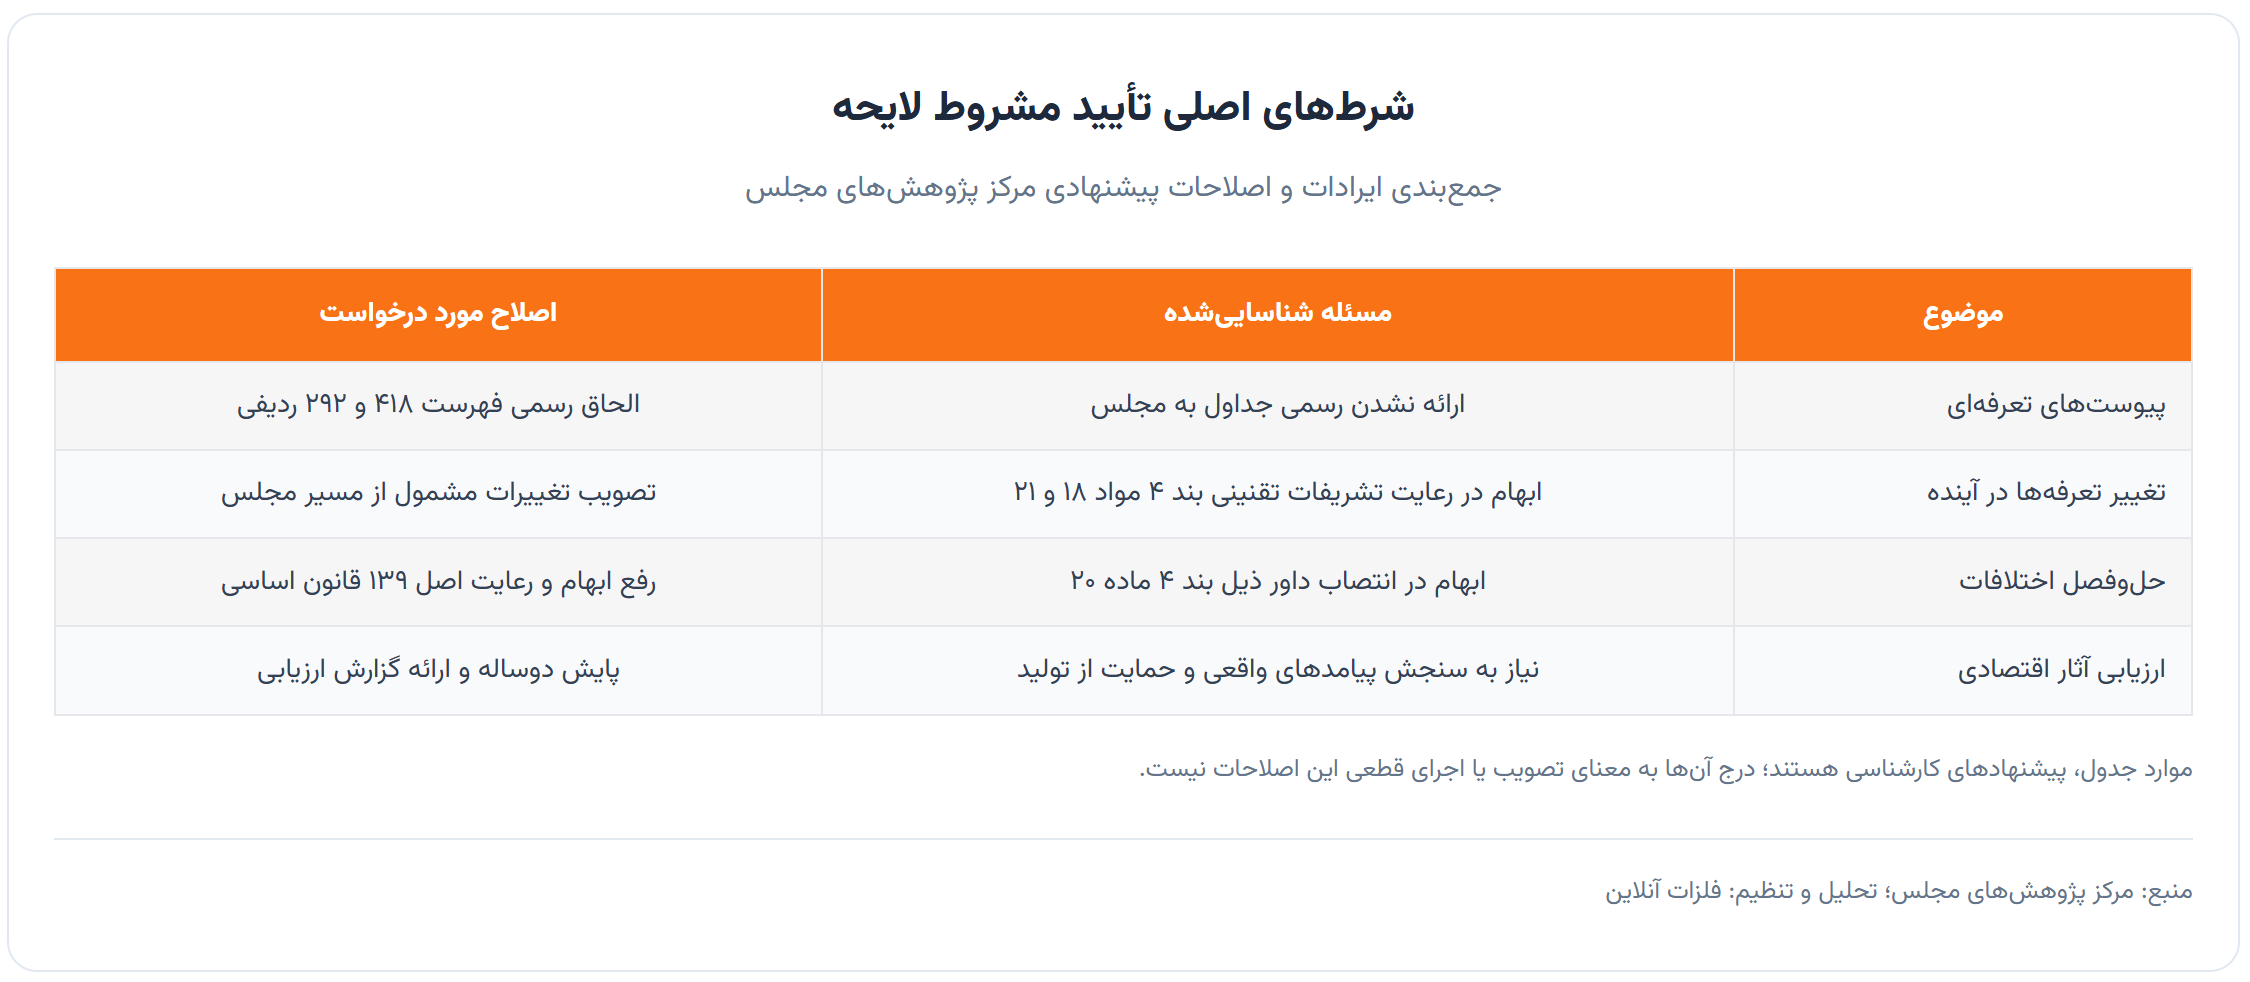
مرکز پژوهشهای مجلس با وجود ارزیابی مثبت از ظرفیت اقتصادی موافقتنامه، تصویب بدون اصلاح آن را توصیه نمیکند. نخستین ایراد، ارسال نشدن رسمی پیوستهای تعرفهای به مجلس بهعنوان بخش جداییناپذیر متن توافق است. این نکته از آن جهت اهمیت دارد که تعهد اصلی کشورها، یعنی اینکه کدام کالاها با چه امتیازهایی مشمول کاهش حقوق ورودی میشوند، در همین جداول مشخص میشود. از منظر نهاد پژوهشی مجلس، بررسی و تصویب بدون دسترسی رسمی به این پیوستها نمیتواند جایگزین تشریفات قانونی شود.
دومین ایراد به بند ۴ مواد ۱۸ و ۲۱ مربوط است؛ بندهایی که از منظر حقوقی، در زمینه تغییر پیوستها رعایت تشریفات تصویب داخلی را بهروشنی تضمین نکردهاند. مرکز پژوهشها با استناد به اصول ۷۷ و ۱۲۵ قانون اساسی خواستار آن است که اصلاحهای بعدی تعهدات تعرفهای نیز از مسیر تقنینی لازم عبور کنند. ایراد سوم به بند ۴ ماده ۲۰ و سازوکار تعیین داور در صورت اختلاف دو طرف بازمیگردد؛ جایی که نقش مقامات دیوان بینالمللی دادگستری در شرایط خاص، در این ارزیابی نیازمند رفع ابهام و تطبیق با اصل ۱۳۹ قانون اساسی است.
از این رو، تعبیر درست از جمعبندی مرکز پژوهشها، موافقت با کلیات به شرط اصلاح است؛ نه رد اصل همکاری تجاری و نه اعلام تصویب نهایی آن. همچنین جدول ارزیابی مادهواحده و تبصره برای هر دو مورد، نظر «موافق به شرط اصلاح» را ثبت کرده است. وضعیت اجرایی شدن تخفیفها را باید از فرایند قانونی تصویب و ابلاغ توافق تفکیک کرد.
پیشنهاد دوره آزمایشی ۲ ساله؛ فرصت سنجش اثر واقعی بر صادرات
مرکز پژوهشهای مجلس پیشنهاد میکند پس از تکمیل الزامات حقوقی، اجرای موافقتنامه در دو سال نخست با سازوکاری مشخص پایش شود و ادامه آن بر مبنای ارزیابی آثار تجاری تصمیمگیری شود. در این ارزیابی، افزایش واقعی صادرات، میزان تغییر مسیرهای لجستیکی به سمت عمان، تغییر ترکیب کالاهای مبادلهشده و حفاظت از منافع تولید داخلی باید مورد توجه قرار گیرد. چنین رویکردی میتواند فاصله میان وعده کاهش تعرفه و نتیجه قابل اندازهگیری برای بنگاهها را آشکار کند.
برای صنعت فلزات، بررسی آثار توافق تنها با شمارش ردیفهای دارای تخفیف کافی نخواهد بود. تغییر مقدار صادرات شمش و مقاطع، ارزش صادرات کالاهای فرآوریشده، رفتار تعرفهای رقبا، هزینه حمل دریایی و سهم کالاهای خاص وارداتی از عمان میتوانند در ارزیابی عملی نقش داشته باشند. این شاخصها هنوز بهصورت سری عملکرد پس از اجرای توافق ارائه نشدهاند، زیرا موضوع بررسی، یک لایحه است؛ بنابراین ادعای رشد محققشده صادرات بر اثر این توافق، فراتر از شواهد موجود خواهد بود.
چالش ارزش افزوده؛ وقتی سهم ماشینآلات و محصولات پیشرفته اندک است
تمرکز بیش از ۷۷ درصدی صادرات ایران به عمان در دو گروه فلزات و مواد معدنی، با وجود وزن بالای ارزآوری آنها، محدودیتی ساختاری را نیز نشان میدهد: بخش بزرگی از مبادلات به کالاهای پایه و فعالیتهای انرژیبر وابسته است. در مقابل، سهم ماشینآلات صنعتی تنها ۰٫۲۶ درصد، تجهیزات الکترونیکی ۰٫۰۹ درصد و وسایل نقلیه ۰٫۰۴ درصد از ارزش صادرات این دوره بوده است. این تفاوت نشان میدهد که توسعه صادرات، علاوه بر حفظ بازار مواد و محصولات پایه، به گسترش تنوع محصول نیاز دارد.
بر همین اساس، کارشناسان مجلس پیشنهاد کردهاند در دورههای بازنگری موضوع ماده ۲۱، اقلام دانشبنیان، دارویی و ماشینآلات صنعتی دارای مزیت رقابتی نیز بیشتر مورد توجه قرار گیرند. برای زنجیره فلزات، چنین تغییری میتواند به معنای حرکت تدریجی از صادرات مواد اولیه و نیمهساخته به سمت محصولات با فرآوری بیشتر، قطعات، تجهیزات و کالاهای صنعتی تخصصی باشد. بااینحال، تحقق این مسیر به توان تولید رقابتی، استانداردهای بازار مقصد، شبکه فروش و سرمایهگذاری صنعتی وابسته است و صرف قرار گرفتن نام یک محصول در فهرست ترجیحات، تضمینی برای فروش بیشتر ایجاد نمیکند.
مزیت تعرفهای در برابر هزینه واقعی تجارت؛ چه چیزی تعیینکننده خواهد بود؟
از نگاه یک بنگاه صادراتی، نتیجه نهایی توافق در نقطه تحویل کالا به مشتری مشخص میشود. ممکن است تعرفه ورود یک ردیف کاهش پیدا کند، اما افزایش هزینه حمل، محدودیت بیمه، دشواری انتقال وجه یا ناپایداری برنامه حمل، بخشی از این مزیت را خنثی کند. در ارزیابی مرکز پژوهشهای مجلس نیز تأکید شده است که مشوقهای تعرفهای بهتنهایی برای جهش پایدار تجارت کافی نیستند. برقراری خطوط منظم دریایی، تسهیل مبادلات بانکی و رفع موانع غیرتعرفهای، بخش مکمل همین سیاست به شمار میروند.
در مقابل، اگر همزمان با تثبیت شرایط حمل و تأمین مالی، امکان استفاده واقعی از ترجیحات برای شمش و مقاطع فولادی فراهم شود، صادرکنندگان ایرانی ممکن است در مذاکرات قیمتی و قراردادهای بلندمدت از موقعیت بهتری برخوردار شوند. اثر این تغییر در کالاهای مختلف یکسان نخواهد بود؛ زیرا ساختار تعرفه پایه، فاصله جغرافیایی از بنادر، ارزش هر تن کالا و رقابت منطقهای با یکدیگر تفاوت دارند. به همین دلیل، تحلیل بنگاهمحور و ردیفمحور، مکمل ضروری ارزیابی کلان مجلس خواهد بود.
جمعبندی؛ فرصت صنعت فلزات در گرو توافقی قابل اجرا
این تصویر از تجارت دو کشور نشان میدهد که تجارت ترجیحی ایران و عمان میتواند برای بخش فلزات اهمیت ویژهای داشته باشد. نزدیک به ۴۱٫۳۵ درصد صادرات تاریخی ایران به عمان در گروه فلزات جای گرفته و با احتساب مواد معدنی، سهم این دو گروه به ۷۷٫۳۷ درصد میرسد. چنین وزنی، هر تصمیم درباره تعرفههای تجاری را برای صادرکنندگان شمش، بیلت، میلگرد و دیگر محصولات پایه به موضوعی فراتر از یک تغییر اداری تبدیل میکند.
بااینحال، وزن بالای فلزات در صادرات و برتری تعداد ردیفهای ترجیحی اعطایی عمان، به معنای تحقق خودکار رشد صادرات یا بیهزینه بودن امتیازهای متقابل نیست. حفظ رقابتپذیری صنایع داخلی در برابر واردات مواد و محصولات خاص، جلوگیری از بهرهبرداری کالاهای کشورهای ثالث از مسیر صادرات مجدد و کنترل دقیق تغییرات فهرستها، بخشی از ملاحظاتی است که باید در کنار منافع تجاری قرار گیرد. بهویژه برای زنجیره فولاد و آلومینیوم، مرز میان تأمین نهاده موردنیاز و ایجاد فشار رقابتی نامتوازن باید در سطح دقیق کالاها روشن شود.
در نهایت، مرکز پژوهشهای مجلس بهجای مخالفت با اصل توافق، مسیر «موافقت به شرط اصلاح» را پیشنهاد کرده است: الحاق رسمی پیوستها، رعایت تشریفات قانونگذاری، رفع ابهام داوری و سنجش دورهای آثار اقتصادی. اگر این الزامات با زیرساخت حملونقل و سازوکارهای مالی قابل اتکا همراه شوند، ترجیحات تعرفهای میتوانند به ابزاری برای تثبیت بازارهای صادراتی و تنوعبخشی به مسیرهای تجارت تبدیل شوند؛ در غیر این صورت، فاصله میان امتیازهای ثبتشده روی کاغذ و منافع واقعی تولیدکنندگان همچنان باقی خواهد ماند.
دیدگاهتان را بنویسید