
به گزارش فولادنیوز، نتایج طرح شاخص مدیران خرید (شامخ) مهرماه ۱۴۰۵ که از سوی مرکز پژوهشهای اتاق بازرگانی، صنایع، معادن و کشاورزی ایران منتشر شده است، نشانهای کمسابقه از فراگیرشدن افزایش قیمت نهادههای تولید در کارخانههای کشور به دست میدهد. شاخص قیمت خرید مواد اولیه در بخش صنعت به ۹۴٫۳ رسیده؛ سطحی که مطابق گزارش اتاق ایران در دوره هفتساله بررسیشده سابقه نداشته است. این رکورد در زمانی ثبت شده که شاخص فروش محصولات صنعتی به ۴۱٫۶ و سفارشهای جدید به ۴۳٫۹ رسیده و بنگاهها از دو جهت متفاوت تحت فشار قرار گرفتهاند: تأمین گرانتر مواد اولیه و بازاری که نشانههای ضعف تقاضا در آن پررنگتر شده است.
در چنین وضعیتی، مساله کارخانه تنها افزایش قیمت یک قلم ماده اولیه نیست. تداوم فعالیت به سرمایه در گردش، امکان جایگزینی موجودی انبار، دسترسی به قطعات و مواد وارداتی و اطمینان از فروش محصول نهایی وابسته است. وقتی افزایش قیمت نهادهها فراگیر میشود اما جریان سفارش و فروش همزمان در محدوده انقباض قرار میگیرد، تصمیم برای تولید بیشتر، نگهداری موجودی یا انتقال فشار هزینه به خریدار پیچیدهتر میشود. این گزارش با تمرکز بر دادههای قیمتی شامخ، تفاوت فشار هزینه در رشتههای صنعتی و پیامدهای احتمالی آن برای زنجیرههای تولید را بررسی میکند.
رکوردی در شاخص هزینه؛ ۹۴٫۳ چه میگوید و چه نمیگوید؟
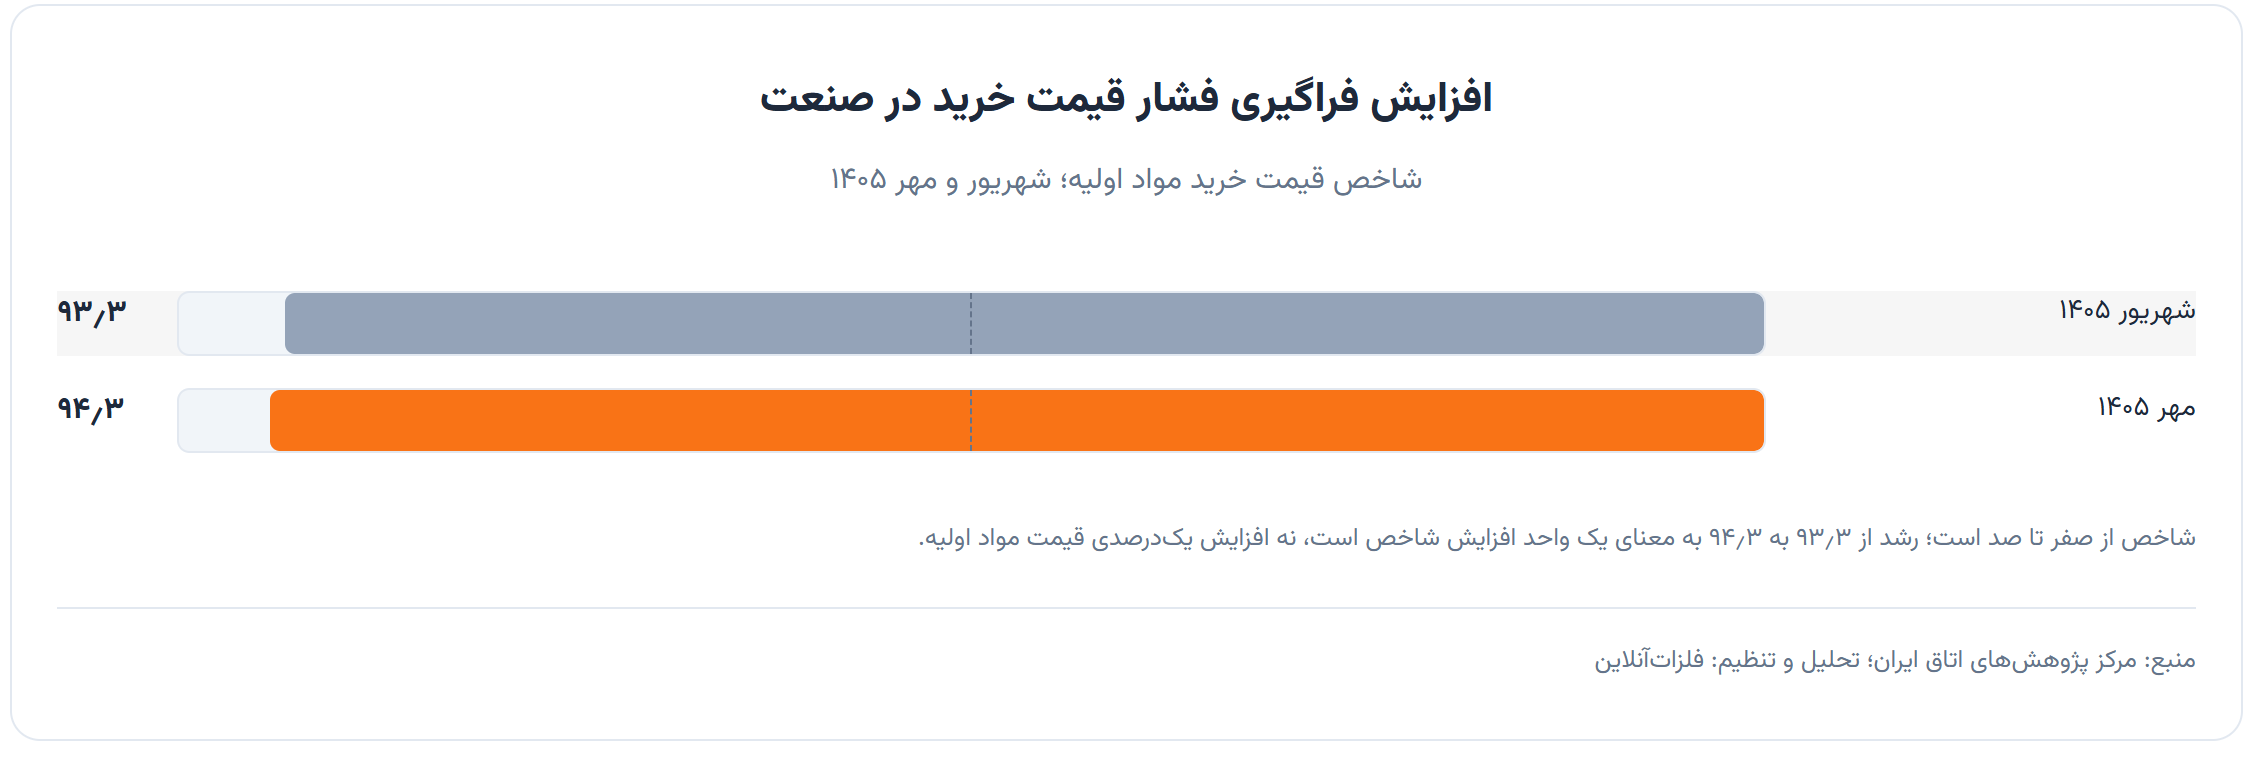
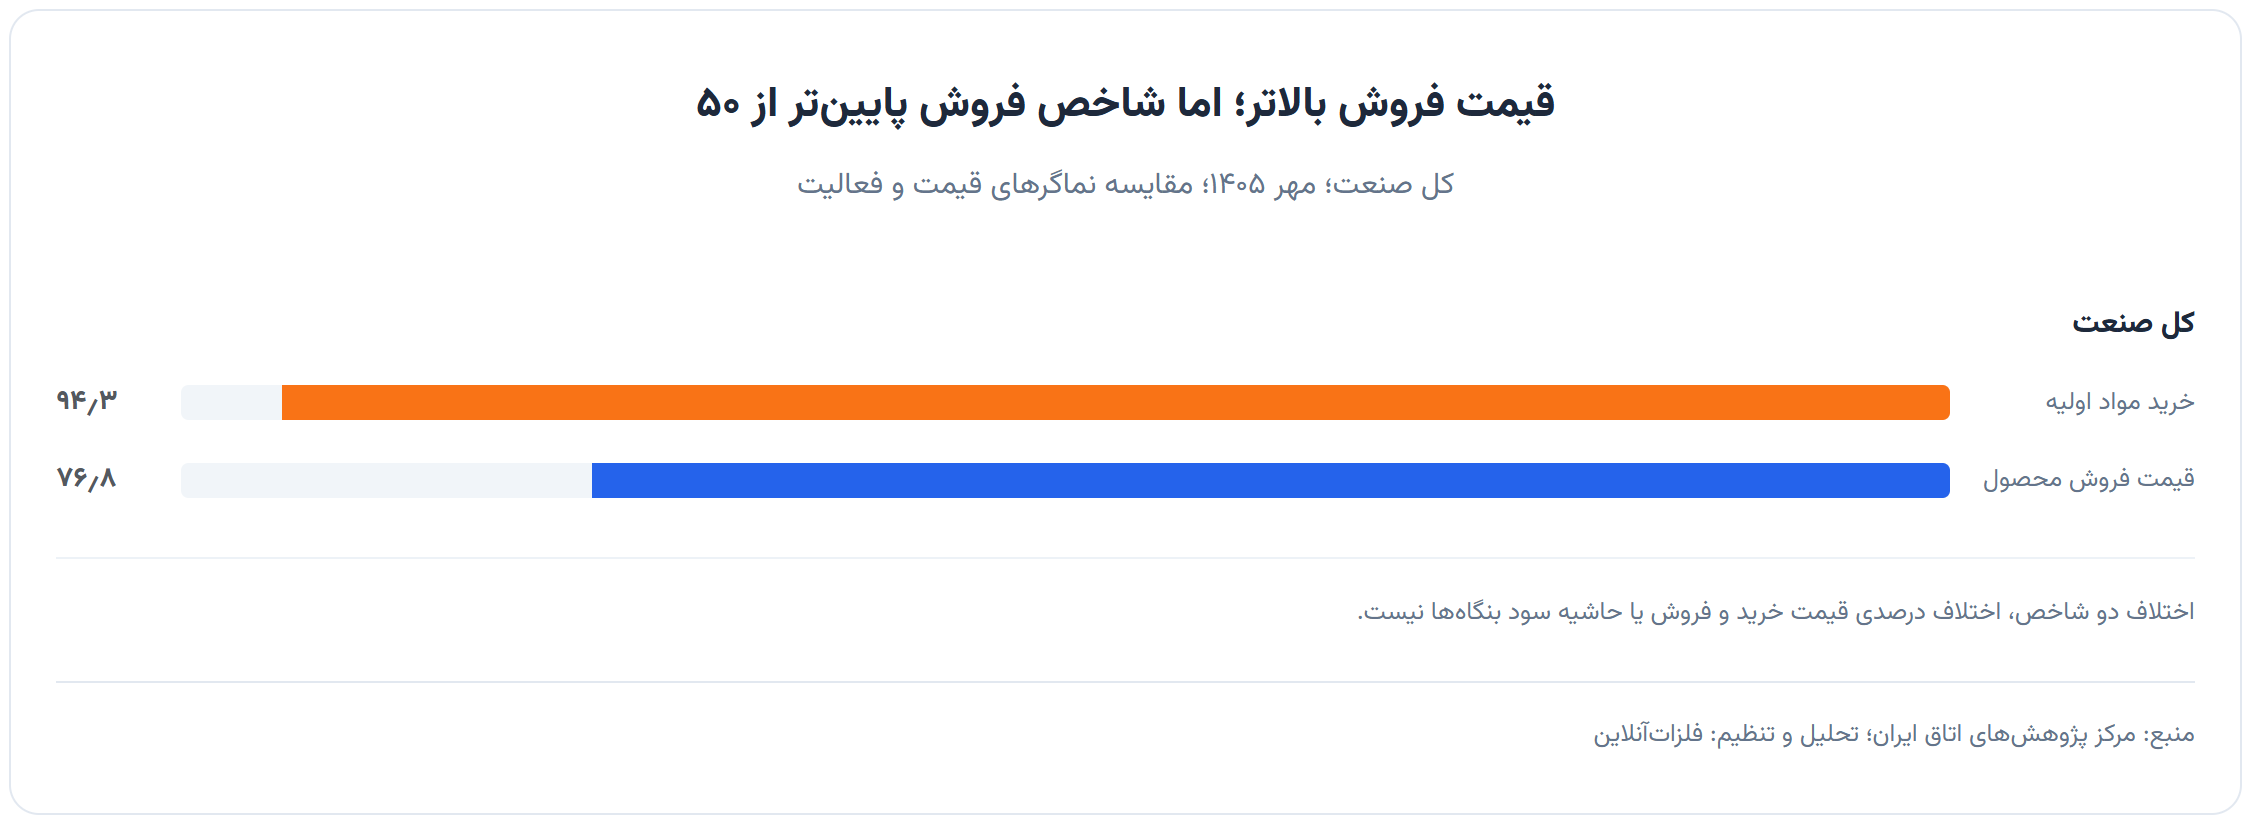
شاخص قیمت خرید مواد اولیه بخش صنعت در مهر ۱۴۰۵ به ۹۴٫۳ رسید؛ در شهریور همین شاخص ۹۳٫۳ بود. بنابراین در فاصله یک ماه، نماگر فراگیری افزایش قیمت خرید یک واحد رشد کرده است. آنچه این تغییر را برجسته میکند، فقط فاصله اندک آن با عدد ۱۰۰ نیست؛ بلکه قرار گرفتن آن در بالاترین سطح ثبتشده در هفت سال گذشته است. با این حال، این عدد نباید با تورم ۹۴٫۳ درصدی مواد اولیه اشتباه گرفته شود. شامخ از پاسخ بنگاهها درباره بیشترشدن، ثابتماندن یا کمترشدن قیمتها نسبت به ماه قبل محاسبه میشود و شدت تغییر قیمت هر کالا را اندازه نمیگیرد.
از منظر تحلیلی، رقمی نزدیک به سقف شاخص نشان میدهد که افزایش قیمت نهادهها در میان پاسخدهندگان بسیار فراگیر بوده است، نه اینکه همه مواد اولیه به یک نسبت گران شدهاند. ممکن است دو کارخانه، هر دو افزایش قیمت را گزارش کرده باشند اما میزان رشد هزینه آنها تفاوت قابلتوجهی داشته باشد. برای برآورد تورم واقعی تولیدکننده یا رشد قیمت محصولات مشخص، مراجعه به شاخصهای رسمی قیمت و سریهای معاملاتی ضرورت دارد. در عین حال، گستردگی پاسخهای افزایشی شامخ برای فهم فشار روزمره تأمین در بنگاهها اهمیت دارد.
از مواد اولیه تا محصول نهایی؛ انتقال فشار هزینه در بازار کمرمق
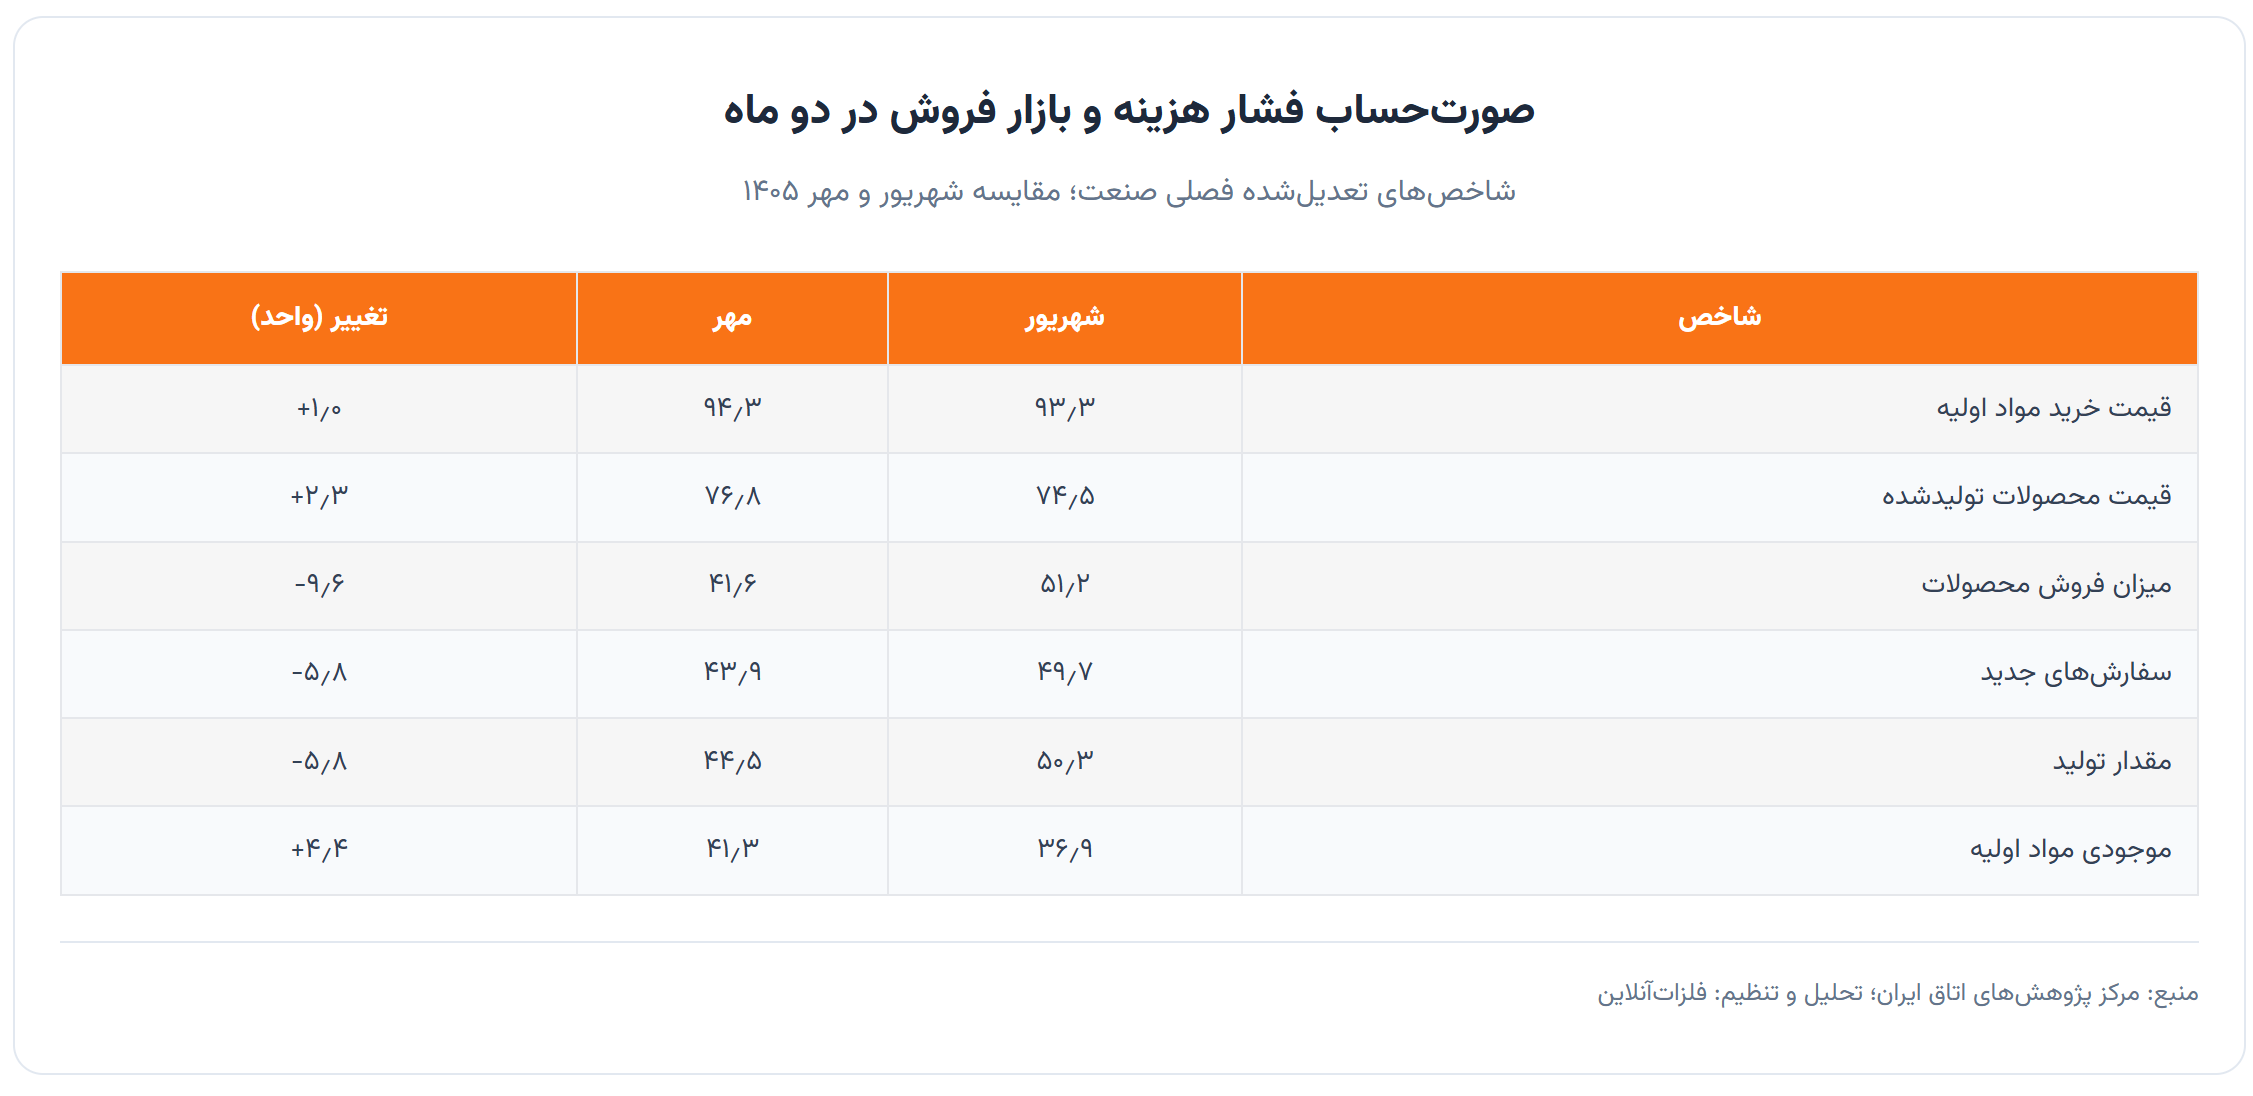
همزمان با افزایش شاخص قیمت خرید مواد اولیه، شاخص قیمت محصولات تولیدشده در صنعت نیز از ۷۴٫۵ در شهریور به ۷۶٫۸ در مهر افزایش یافت. در نگاه نخست، بالا بودن هر دو شاخص میتواند از حرکت همزمان قیمت نهادهها و محصولات حکایت کند، اما بین این دو نماگر تفاوت مهمی وجود دارد. شاخص خرید به ۹۴٫۳ رسیده و شاخص قیمت محصول ۷۶٫۸ است؛ یعنی پاسخهای حاکی از افزایش قیمت در بخش خرید مواد اولیه فراگیرتر از پاسخهای حاکی از افزایش قیمت فروش بودهاند. این مقایسه درباره نسبت قیمتها یا مقدار افزایش هزینه و درآمد سخن نمیگوید، اما از تفاوت گستره فشار قیمتی در دو سوی بنگاه خبر میدهد.
این تفاوت زمانی مسئلهسازتر میشود که فروش و سفارشهای جدید نیز ضعیف باشند. با افت شاخص فروش از ۵۱٫۲ به ۴۱٫۶ و کاهش سفارشهای جدید از ۴۹٫۷ به ۴۳٫۹، بنگاه ممکن است نتواند قیمت نهایی را به دلخواه افزایش دهد؛ زیرا مشتری توان مالی یا تمایل کافی برای پذیرش قیمت جدید ندارد. برخی تولیدکنندگان ممکن است بخشی از فشار هزینه را جذب کنند، بعضی تولید را کاهش دهند و گروهی دیگر شرایط پرداخت یا ترکیب محصولات را تغییر دهند. شامخ بهتنهایی مشخص نمیکند کدام راهبرد غالب بوده یا حاشیه سود واقعی بنگاهها چقدر تغییر کرده است.
۲ صنعت با شاخص ۱۰۰؛ نقشه ناهمگون فشار قیمت در کارخانهها
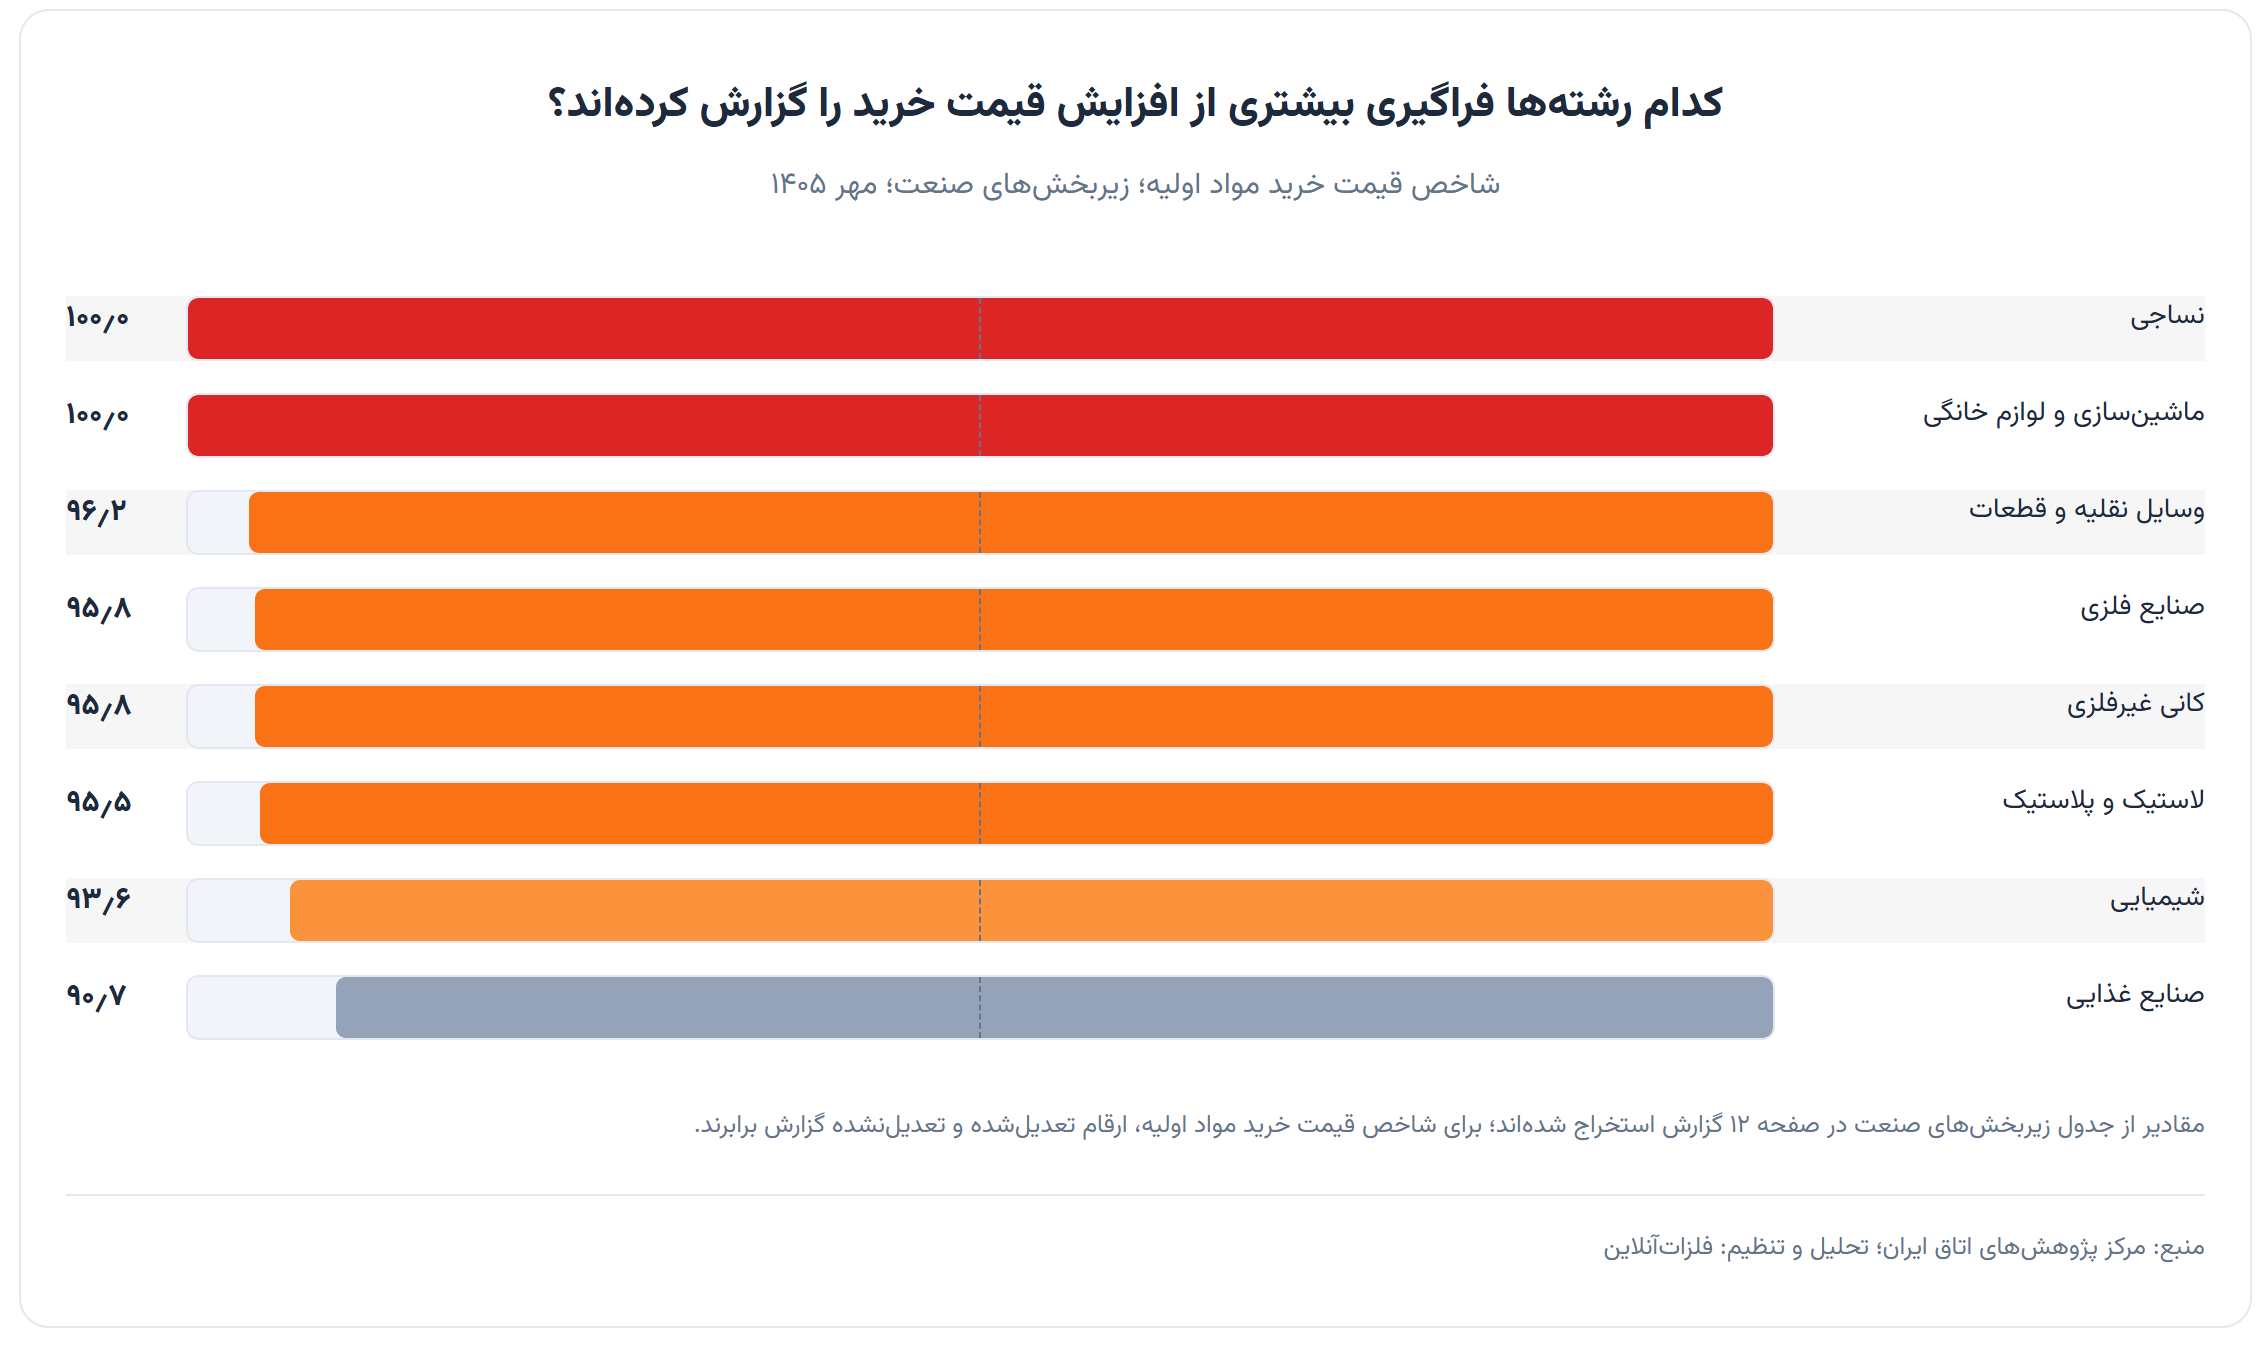
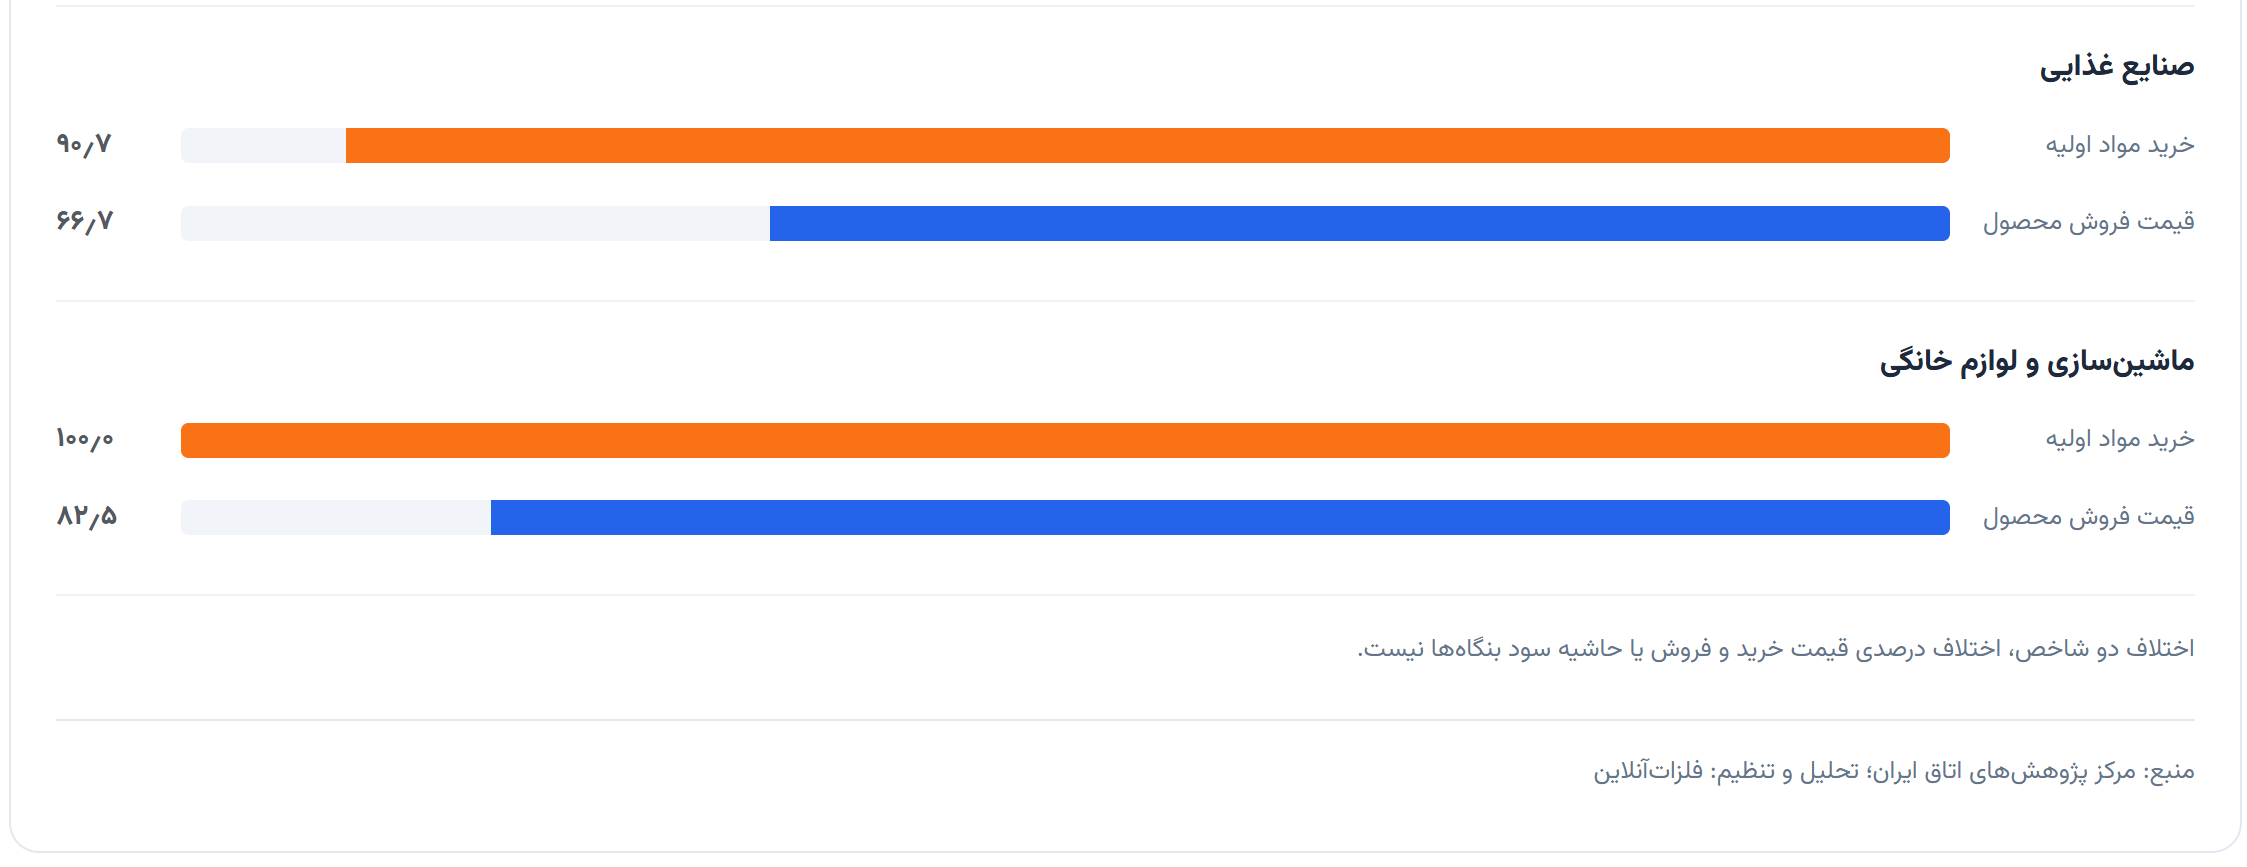
دادههای تفکیکی زیربخشهای صنعت نشان میدهد فشار هزینهای در مهرماه تقریباً همه رشتهفعالیتها را دربر گرفته، اما شدت فراگیری گزارشهای افزایشی یکسان نبوده است. شاخص قیمت خرید مواد اولیه در صنایع نساجی و ماشینسازی و لوازم خانگی به ۱۰۰ رسیده است. مطابق روش محاسبه شامخ، چنین عددی به معنای آن است که تمام پاسخهای معتبر این نمونه به افزایش قیمت خرید اشاره داشتهاند. این رقم به معنی رشد صددرصدی قیمت مواد اولیه نیست و نباید بهعنوان نرخ تورم دو صنعت منتشر شود.
پس از این دو گروه، صنایع وسایل نقلیه و قطعات وابسته شاخص ۹۶٫۲ را ثبت کردهاند. صنایع فلزی و کانی غیرفلزی هر دو در سطح ۹۵٫۸ و لاستیک و پلاستیک در سطح ۹۵٫۵ قرار گرفتهاند. شاخص قیمت خرید مواد اولیه صنایع شیمیایی ۹۳٫۶، فرآوردههای نفت و گاز ۹۲٫۹ و چوب، کاغذ و مبلمان ۹۲٫۳ بوده است. حتی پایینترین رقم در میان رشتههای صنعتی مورد بررسی، یعنی ۸۰٫۰ برای سایر صنایع، همچنان بهطور معناداری بالاتر از مرز خنثی ۵۰ قرار دارد. پس مسئله مهرماه بیش از آنکه محدود به یک ماده یا یک صنعت باشد، تصویری از گستردگی فشار تأمین در بخش تولید ارائه میکند.
صنایع فلزی؛ وقتی شاخص قیمت خرید بالا و سفارشها پایین است
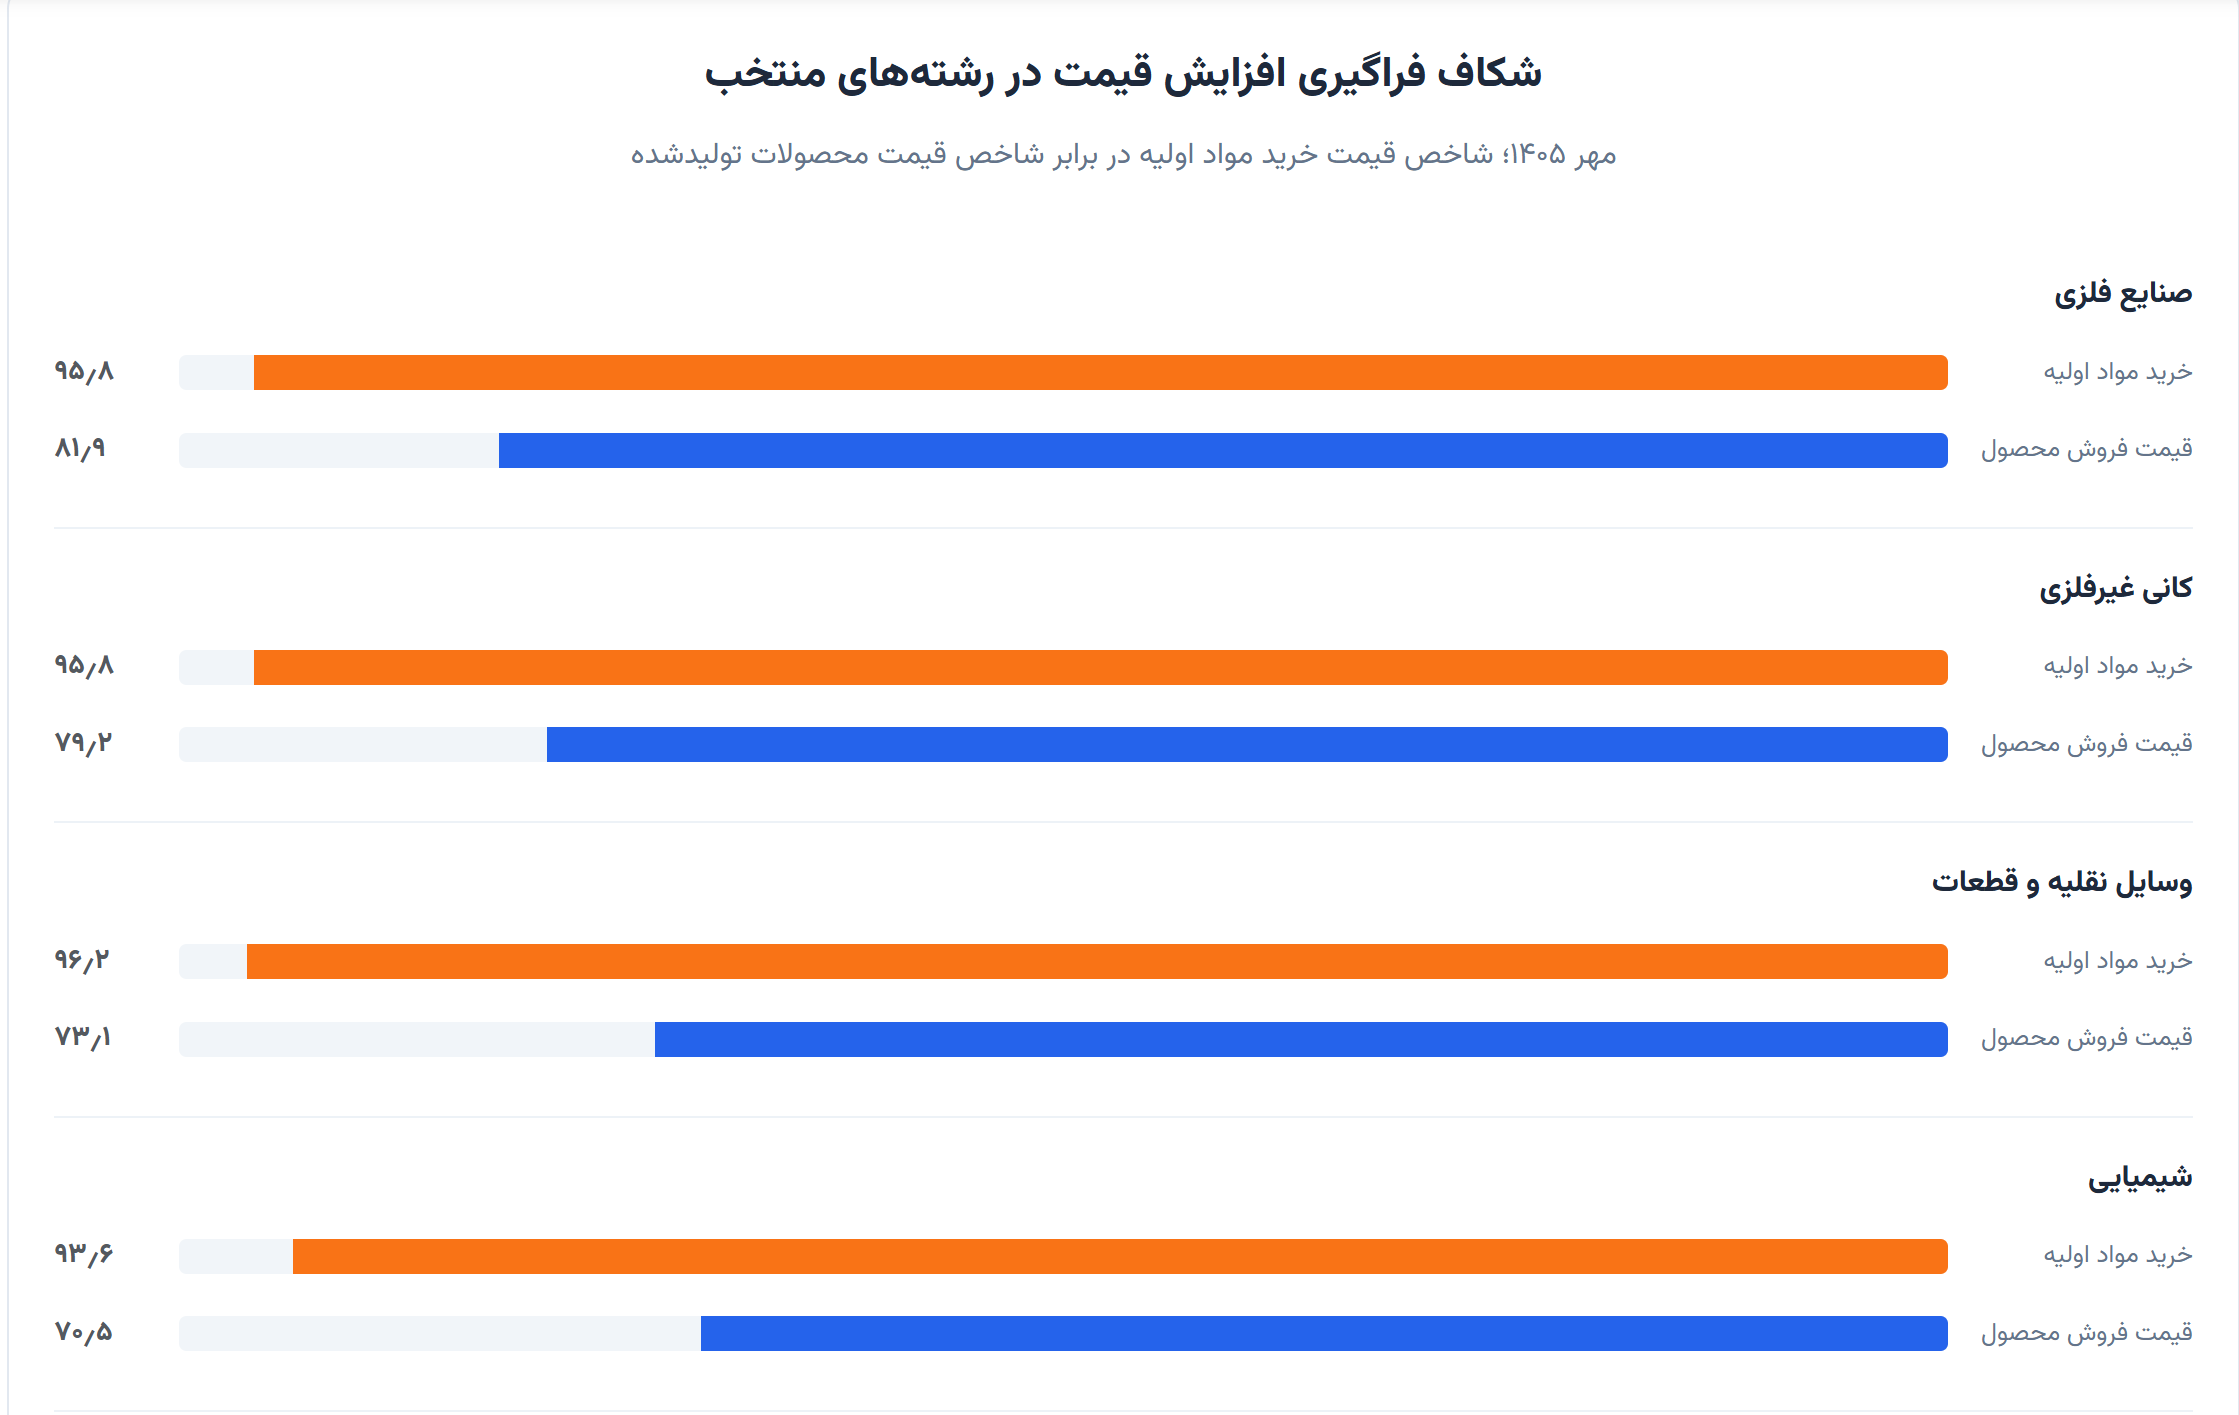
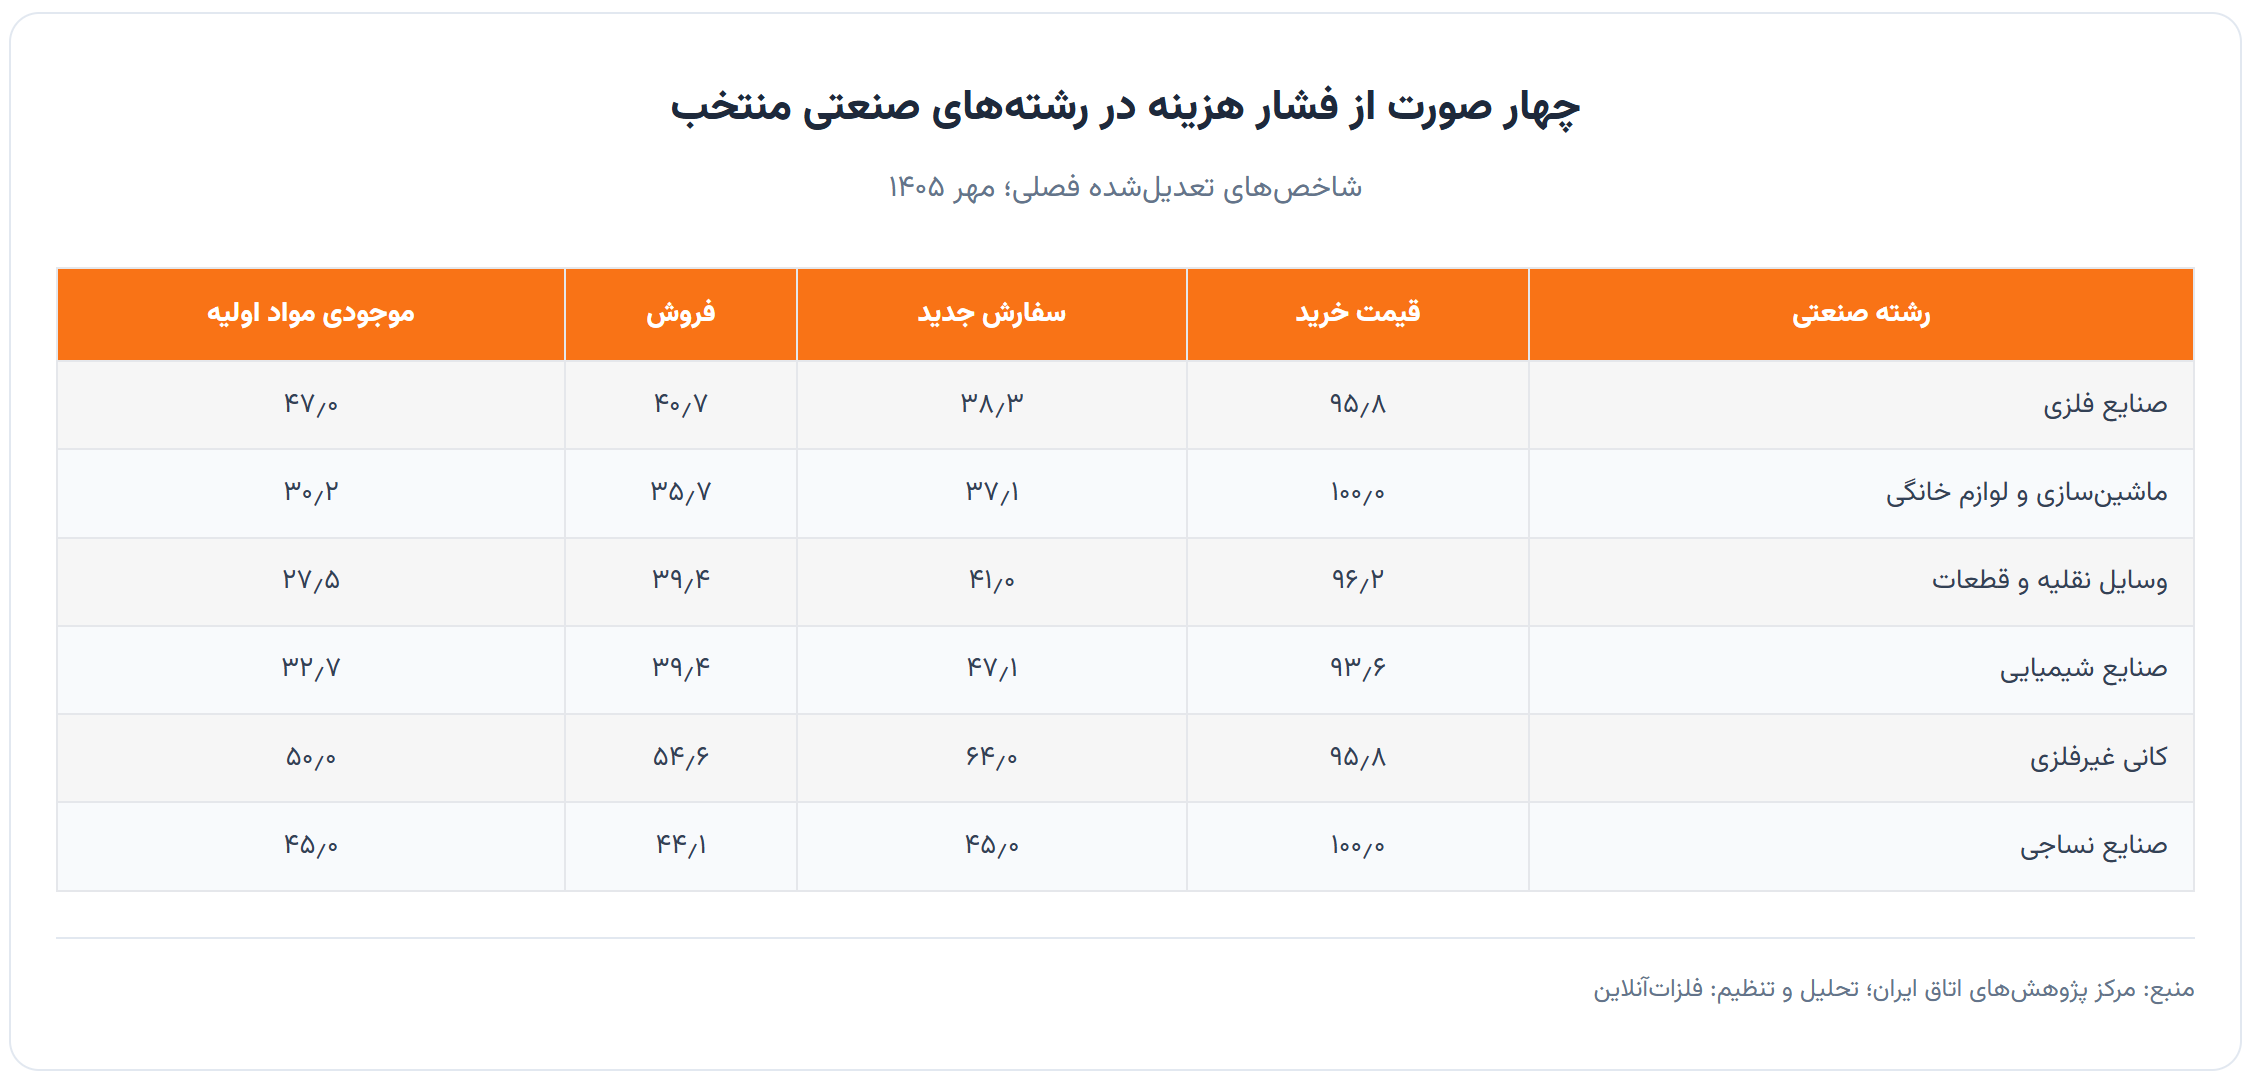
برای مخاطبان صنعت فلزات، کنار هم قرار دادن شاخصهای قیمت و تقاضا اهمیت ویژهای دارد. در صنایع فلزی، قیمت خرید مواد اولیه شاخص ۹۵٫۸ را نشان میدهد، حال آنکه سفارشهای جدید ۳۸٫۳، تولید ۴۳٫۲ و فروش محصولات ۴۰٫۷ است. این اعداد نشان میدهند که در نمونه بنگاههای پاسخدهنده، افزایش قیمت خرید بسیار فراگیر بوده، اما مؤلفههای فعالیت و تقاضا در محدوده کاهش قرار داشتهاند. این تصویر با وضعیت تمام تولیدکنندگان فولاد، مس یا آلومینیوم یکسان نیست؛ طبقه «صنایع فلزی» در شامخ یک گروه آماری مشخص است و نباید بدون داده تکمیلی به تکتک محصولات فلزی تعمیم داده شود.
برای تولیدکنندهای که خرید مواد اولیه آن نقدی یا با دوره تسویه کوتاه انجام میشود، تضعیف فروش میتواند چرخه تأمین را کند کند. افزایش هزینه جایگزینی نهادهها همچنین ممکن است باعث شود بنگاه خرید را به زمان دیگری موکول کند یا موجودی احتیاطی خود را تغییر دهد. از سوی دیگر، حفظ بازار فروش با افزایش قیمت محصول محدودیت پیدا میکند. شاخص قیمت محصولات تولیدشده صنایع فلزی ۸۱٫۹ بوده که از افزایش فراگیر قیمت فروش نیز خبر میدهد، اما مشخص نمیکند افزایش واقعی قیمت فروش با رشد هزینه مواد اولیه برابری کرده است یا نه.
از همین رو، در تحلیل سودآوری صنایع فلزی باید آمار واقعی نرخ خرید مواد اولیه، نرخ فروش، ترکیب محصول، موجودی انبار و هزینه انرژی را نیز کنار شامخ قرار داد. استفاده از اختلاف عددی دو شاخص قیمت خرید و قیمت فروش بهعنوان «حاشیه سود» یا «فاصله قیمت مواد اولیه و محصول» از نظر روششناختی نادرست است.
انبار مواد اولیه؛ فشار قیمت در کنار دشواری جایگزینی موجودی
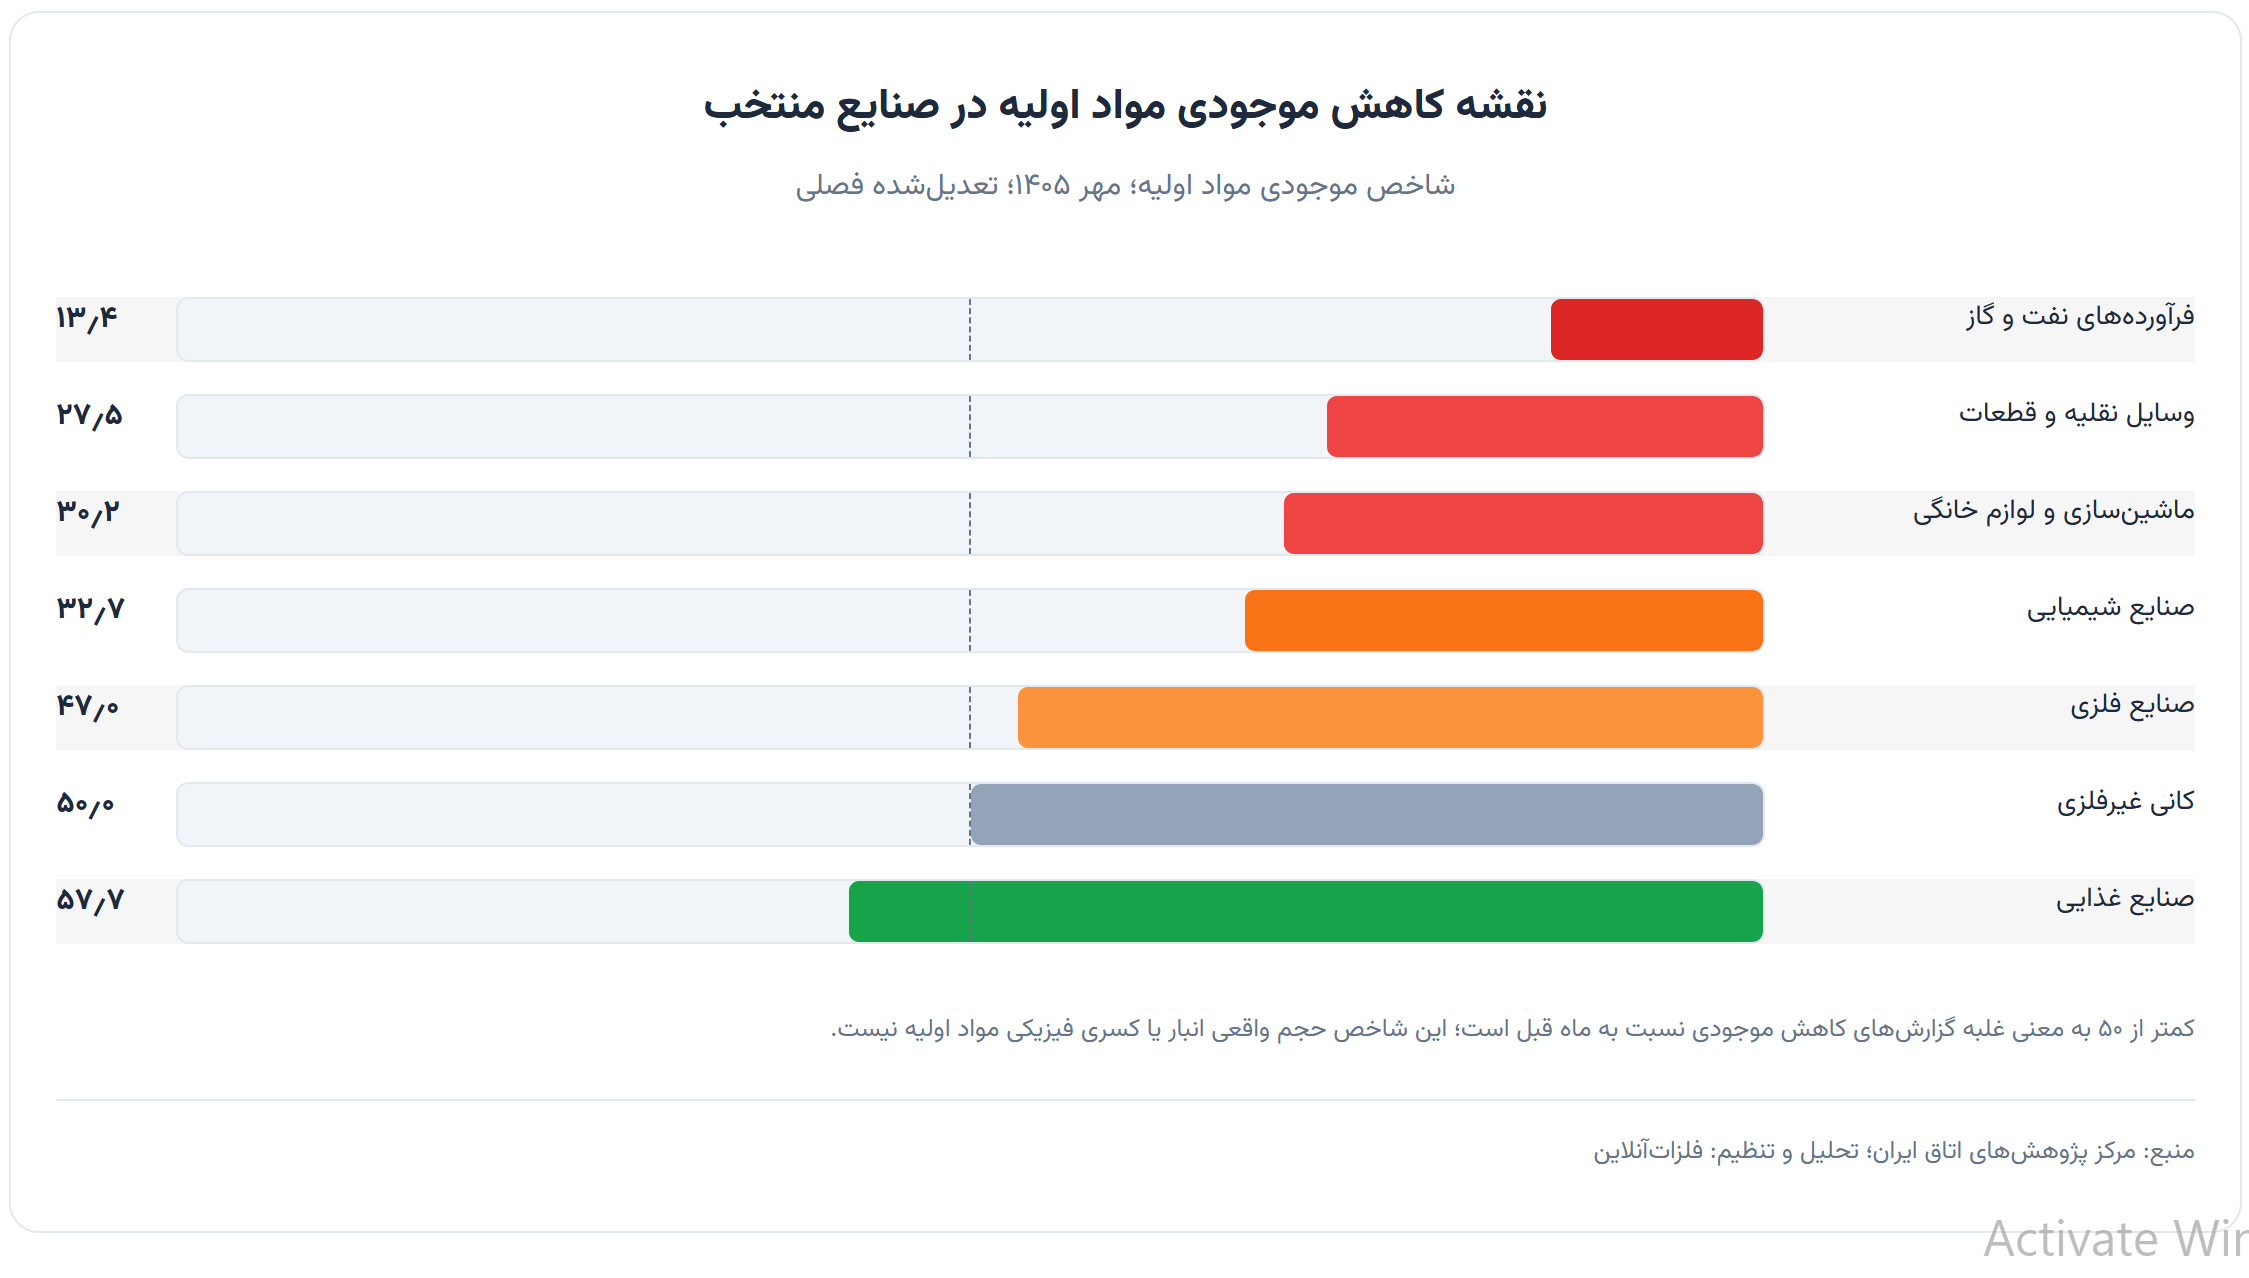
مسئله هزینه در کارخانه صرفاً به عدد قیمت خرید ختم نمیشود. شاخص موجودی مواد اولیه کل صنعت در مهرماه ۴۱٫۳ ثبت شده است؛ سطحی پایینتر از ۵۰ که به معنی تداوم غالببودن کاهش موجودی نسبت به ماه قبل است. این شاخص اگرچه از رقم ۳۶٫۹ شهریور بهتر شده، اما در محدوده انقباضی باقی مانده و بنا بر گزارش اتاق ایران، برای هجدهمین ماه پیاپی زیر مرز خنثی قرار گرفته است. بنابراین افزایش شاخص نسبت به شهریور بهمعنای بازگشت فراگیر موجودی انبارها به رشد نیست؛ فقط از کاهش شدت افت حکایت دارد.
در جدول زیربخشها، تصویر حتی ناهمگونتر است. شاخص موجودی مواد اولیه صنایع فرآوردههای نفت و گاز ۱۳٫۴، صنایع وسایل نقلیه و قطعات وابسته ۲۷٫۵ و ماشینسازی و لوازم خانگی ۳۰٫۲ بوده است. صنایع فلزی شاخص ۴۷٫۰ را ثبت کردهاند و صنایع کانی غیرفلزی در سطح خنثی ۵۰ قرار داشتهاند. سطح پایین برخی از این شاخصها میتواند نشانه شکنندگی فرایند جایگزینی مواد اولیه باشد، اما شامخ میزان واقعی تن موجودی یا تعداد روزهای پوشش انبار را در اختیار نمیگذارد.
نرخ ارز، واردات و حملونقل؛ مسیرهای تقویت فشار هزینه
در بخش توضیحات کیفی گزارش، فعالان اقتصادی از دشواری تخصیص ارز، طولانیشدن فرایند واردات، محدودیت انتقال وجوه، اختلال مسیرهای حملونقل و افزایش کرایهها سخن گفتهاند. چنین موانعی میتوانند به افزایش هزینه تمامشده مواد وارداتی و زمان تأمین منجر شوند. حتی اگر قیمت پایه یک ماده اولیه در بازار جهانی ثابت بماند، هزینه مالی، حمل، ترخیص و ریسک زمان تحویل ممکن است هزینه جایگزینی آن برای بنگاه ایرانی را تغییر دهد. این نکته برای رشتههایی که به قطعات خاص، مواد شیمیایی، تجهیزات یا مواد واسطهای وارداتی وابستهاند، اهمیت بیشتری دارد.
بااینحال، دادههای شامخ سهم دقیق هر عامل را در افزایش قیمت خرید محاسبه نمیکنند. از ارقام مهرماه نمیتوان نتیجه گرفت چند واحد از شاخص قیمت خرید به نرخ ارز و چند واحد به حملونقل یا کمبود عرضه مربوط بوده است. آنچه گزارش نشان میدهد، همزمانی فشار فراگیر هزینه با موانع متعددی است که بنگاههای مشارکتکننده در روند تأمین توصیف کردهاند. برای تفکیک اثر این عوامل، باید سریهای زمانی قیمت نهادهها، نرخ ارز و هزینه حمل و واردات بررسی شود.
چرا افزایش قیمت فروش لزوماً به معنی بهبود درآمد نیست؟
یکی از خطاهای رایج در خواندن گزارشهای قیمتی، یکسان دانستن افزایش قیمت محصول با بهبود فروش است. در مهرماه شاخص قیمت محصولات تولیدشده صنعت ۷۶٫۸ بوده، در حالی که شاخص فروش محصولات به ۴۱٫۶ کاهش یافته است. بنابراین افزایش فراگیر قیمت فروش با گسترش فراگیر فروش همراه نبوده است. این وضعیت بهخوبی نشان میدهد چرا تحلیل عملکرد صنایع صرفاً بر اساس نرخهای فروش میتواند گمراهکننده باشد؛ قیمت واحد محصول ممکن است افزایش یابد، اما مقدار فروش یا جریان وصول مطالبات تحت فشار قرار بگیرد.
از طرف دیگر، شامخ ارزش ریالی فروش، مقدار فیزیکی محصول فروختهشده یا سود حسابداری بنگاه را اندازهگیری نمیکند. برای اطمینان از اینکه رشد نرخ فروش توانسته کاهش مقدار فروش را جبران کند، به گزارشهای مالی یا آمار واقعی تولید و فروش شرکتها نیاز است. در فقدان آن اطلاعات، نتیجه قابل اتکا محدودتر است: در مهرماه پاسخهای بنگاهها از فراگیری افزایش قیمت فروش و همزمان از کاهش جریان فروش حکایت داشتهاند.
سرمایه در گردش؛ حلقهای که میان خرید و فروش فشرده میشود
ترکیب قیمت خرید بالاتر و فروش ضعیف میتواند فشار ویژهای بر سرمایه در گردش ایجاد کند. بنگاه برای خرید همان حجم مواد اولیه قبلی ممکن است به منابع مالی بیشتری نیاز داشته باشد، در حالی که کند شدن دریافت سفارش، تأخیر در وصول مطالبات یا انباشتهشدن محصول میتواند جریان وجه نقد را محدود کند. گزارش شامخ در بخش نظرات فعالان اقتصادی به مشکلات نقدینگی، چکهای برگشتی و تأخیر در دریافت مطالبات اشاره کرده است؛ نشانههایی که در کنار شاخصهای کمی تصویر محدودیت تأمین مالی کوتاهمدت را کاملتر میکنند.
در این وضعیت، مدیریت خرید مواد اولیه به تصمیمی پرریسک تبدیل میشود. خرید زودهنگام ممکن است منابع نقد را در موجودی کالا قفل کند و تعویق خرید نیز بنگاه را در معرض هزینه جایگزینی بیشتر یا تأخیر تولید قرار دهد. واحدهایی که قدرت چانهزنی کمتری در خرید یا فروش دارند، ممکن است نسبت به بنگاههای بزرگتر آسیبپذیرتر باشند؛ با این حال گزارش شامخ دادهای برای اندازهگیری مستقیم تفاوت عملکرد شرکتها بر اساس اندازه بنگاه ارائه نمیکند. این موضوع یک مسیر پژوهشی تکمیلی است، نه نتیجه قطعی این نظرسنجی.
کدام صنایع امکان بیشتری برای تحمل هزینه دارند؟
شامخ مهرماه نشان میدهد فشار قیمت خرید تقریباً همگانی است، اما همه صنایع در سمت فروش وضعیت یکسانی ندارند. برای نمونه، شاخص سفارشهای جدید صنایع کانی غیرفلزی ۶۴٫۰ و فروش این گروه ۵۴٫۶ بوده؛ هر دو بالاتر از مرز خنثی. در مقابل، ماشینسازی و لوازم خانگی با وجود شاخص قیمت خرید ۱۰۰، سفارشهای جدید ۳۷٫۱ و فروش ۳۵٫۷ را ثبت کردهاند. مقایسه این دو نمونه نشان میدهد یک فشار هزینه مشابه از منظر فراگیری افزایش قیمت، میتواند با شرایط بسیار متفاوت تقاضا همزمان باشد.
البته بالا بودن سفارش و فروش الزاماً به معنی سودآوری بیشتر یک صنعت نیست. ساختار هزینه، سهم مواد اولیه از قیمت تمامشده، ترکیب محصولات، قراردادهای فروش و بهرهوری تولید میتوانند نتیجه نهایی را تغییر دهند. در صنایع کانی غیرفلزی نیز شاخص قیمت خرید ۹۵٫۸ باقی مانده و همچنان فشار قیمتی فراگیری گزارش شده است. در نتیجه، مزیت احتمالی این گروه در مهرماه بیشتر در سمت جهت تغییر سفارش و فروش مشاهده میشود، نه در مصونیت از هزینه مواد اولیه.
آینده تولید؛ رکورد قیمت خرید چه پیامی برای ماههای بعد دارد؟
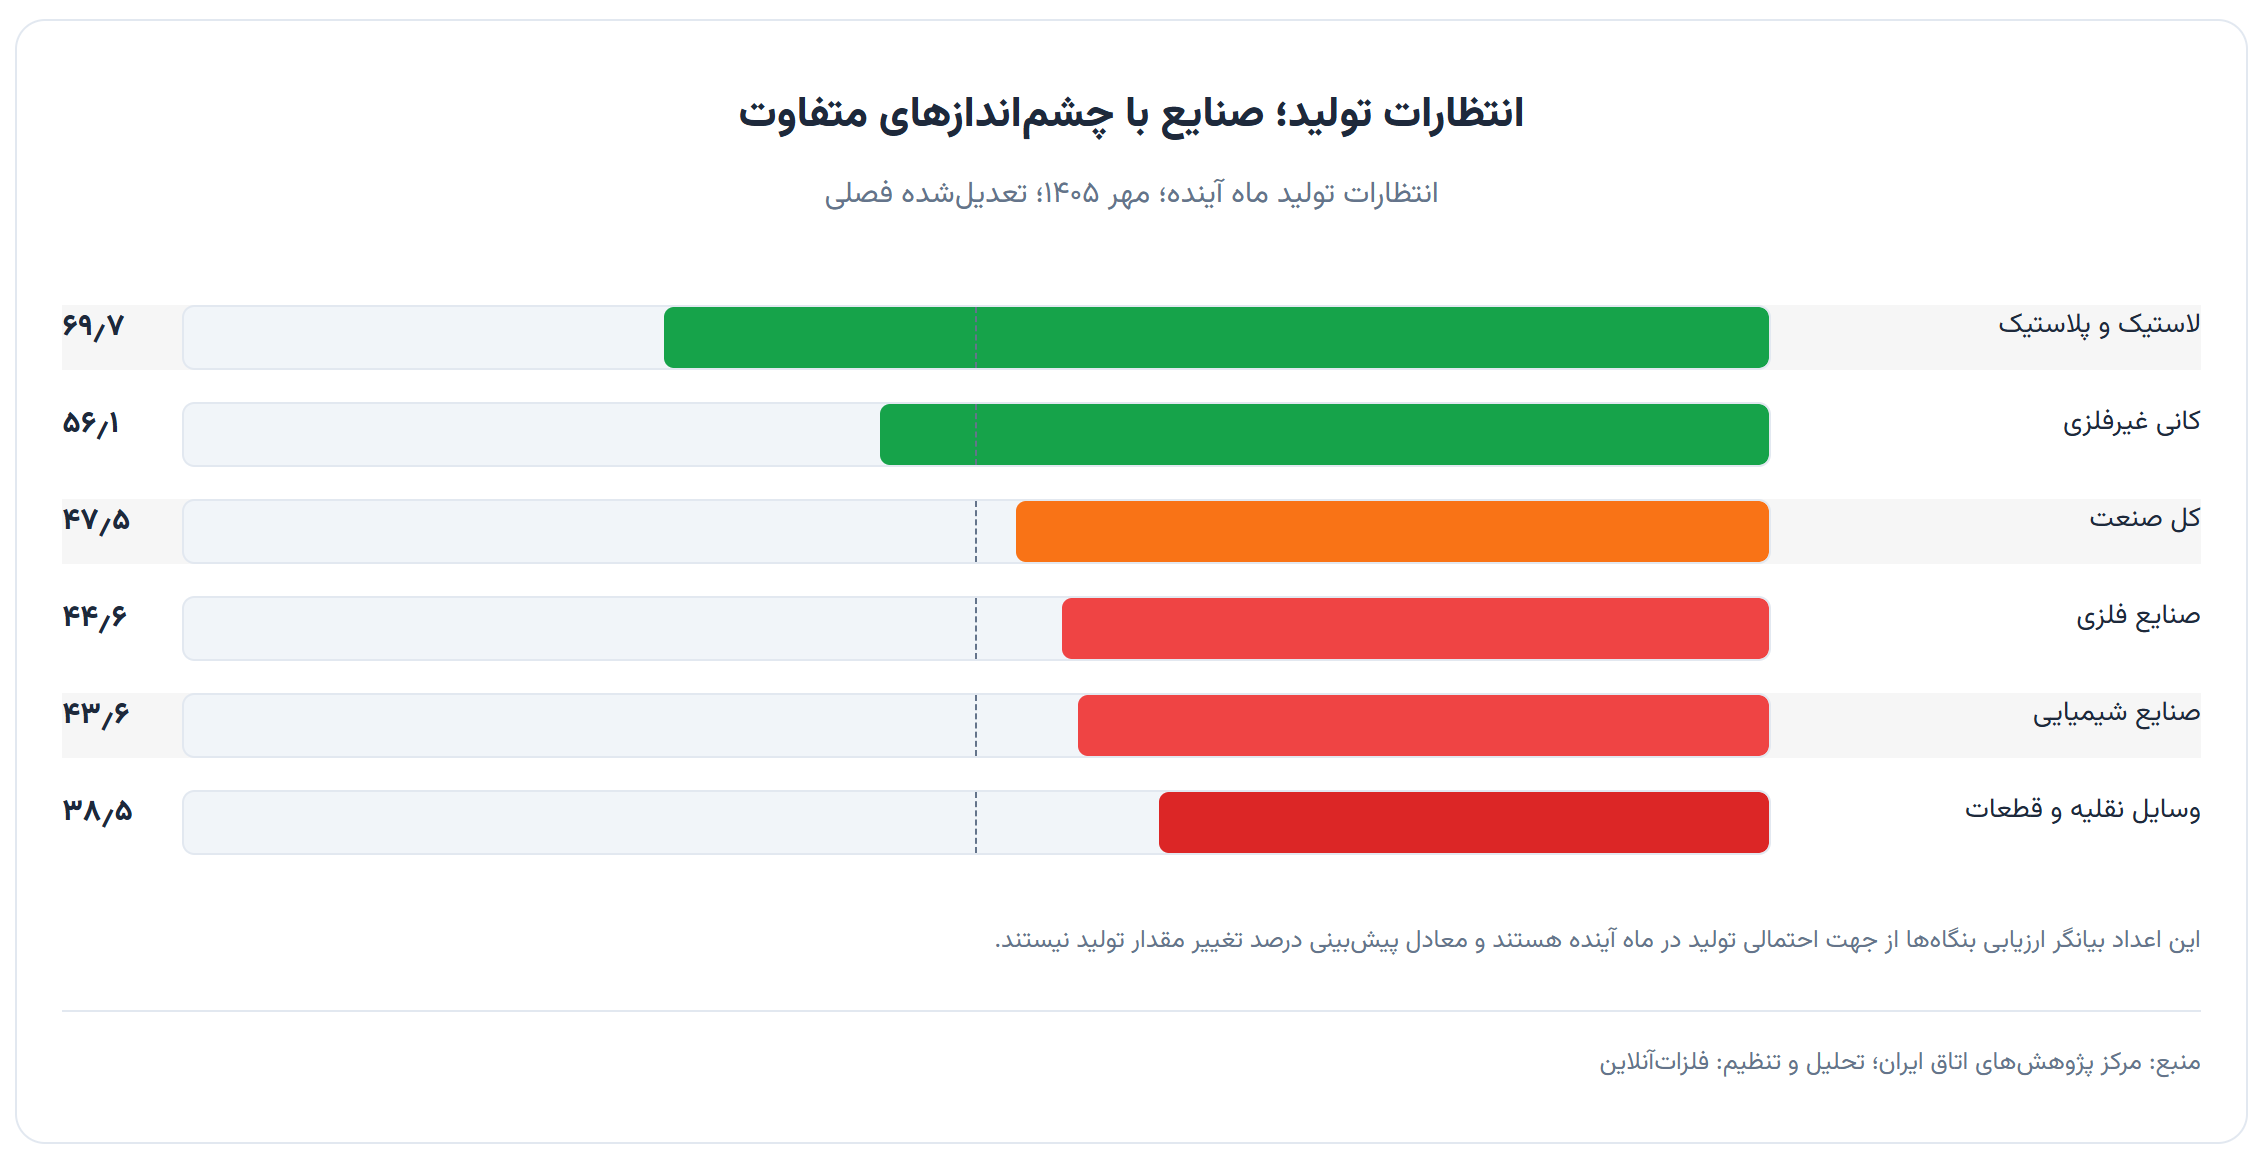
شاخص انتظارات تولید در ماه آینده برای کل صنعت در مهر ۴۷٫۵ ثبت شده است؛ رقمی که نسبت به شهریور ۱٫۹ واحد افزایش یافته، اما همچنان پایینتر از ۵۰ قرار دارد. این داده نشان میدهد با وجود تعدیل نسبی بدبینی، چشمانداز کوتاهمدت فعالیت از نگاه پاسخدهندگان هنوز بهطور فراگیر مثبت نشده است. در صنایع فلزی، انتظارات تولید ۴۴٫۶ و در صنایع شیمیایی ۴۳٫۶ بوده است؛ در مقابل، صنایع کانی غیرفلزی ۵۶٫۱ و لاستیک و پلاستیک ۶۹٫۷ را ثبت کردهاند. این تفاوتها نشان میدهد فشار هزینه واحد، لزوماً به انتظارات یکسان درباره تولید آینده منجر نمیشود.
نباید انتظار یک ماهه را به پیشبینی قطعی رشد یا افت تولید ماه بعد تبدیل کرد. تحقق برنامه تولید به سفارش واقعی، موجودی مواد اولیه، دسترسی به ارز، نقدینگی و انرژی بستگی دارد. اما کنار هم گذاشتن شاخصهای هزینه، موجودی و انتظارات میتواند برای شناسایی ریسکهای احتمالی پیشرو مفید باشد؛ بهخصوص زمانی که چند مؤلفه مهم فعالیت همزمان در محدوده انقباض قرار گرفته باشند.
جمعبندی؛ مسئله صنعت فقط گرانی نیست، توان ادامه تولید است
رکورد هفتساله شاخص قیمت خرید مواد اولیه در مهرماه، یک پیام روشن دارد: گسترش افزایش قیمت نهادهها به مسئلهای فراگیر در میان بنگاههای صنعتی تبدیل شده است. با این همه، جدیترین بخش این تصویر زمانی آشکار میشود که شاخص ۹۴٫۳ قیمت خرید کنار فروش ۴۱٫۶، سفارشهای جدید ۴۳٫۹ و موجودی مواد اولیه ۴۱٫۳ قرار گیرد. در چنین وضعیتی، فشار هزینه دیگر مسئلهای محدود به قیمتگذاری نیست و میتواند بر انتخاب حجم تولید، زمان خرید، گردش نقدینگی و امکان پاسخگویی به مشتری اثر بگذارد.
دادههای تفکیکی نیز نشان میدهند شرایط همه رشتهها یکسان نیست. صنایع نساجی و ماشینسازی و لوازم خانگی شاخص ۱۰۰ را برای قیمت خرید ثبت کردهاند، اما در سمت تقاضا الگوهای متفاوتی دارند. صنایع فلزی با سفارشهای جدید ۳۸٫۳ و فروش ۴۰٫۷ در محدوده انقباضی قرار گرفتهاند، در حالی که صنایع کانی غیرفلزی با وجود فشار قیمتی بالا، سفارش و فروش بالاتر از مرز خنثی داشتهاند. این ناهمگونی یادآوری میکند که نسخه واحد برای همه رشتهفعالیتها کافی نیست و تحلیل شرایط هر زنجیره صنعتی باید بر دادههای اختصاصی آن استوار باشد.
در کوتاهمدت، کاهش نااطمینانی در تأمین مواد اولیه، تسهیل مسیرهای واردات و تخصیص ارز، بهبود امکان تأمین سرمایه در گردش و رفع اختلالات حملونقل میتواند از فشار عملیاتی بنگاهها بکاهد. در سمت تقاضا نیز تقویت قدرت خرید و پیشبینیپذیری شرایط فروش اهمیت دارد. تا زمانی که بازار فروش توان همراهی با هزینههای رو به افزایش را پیدا نکند، نزدیک شدن شاخص قیمت خرید به سقف خود بیش از آنکه نشانه رونق باشد، زنگ هشداری درباره شکنندگی استمرار تولید صنعتی خواهد بود.
منبع: فلزات آنلاین
دیدگاهتان را بنویسید