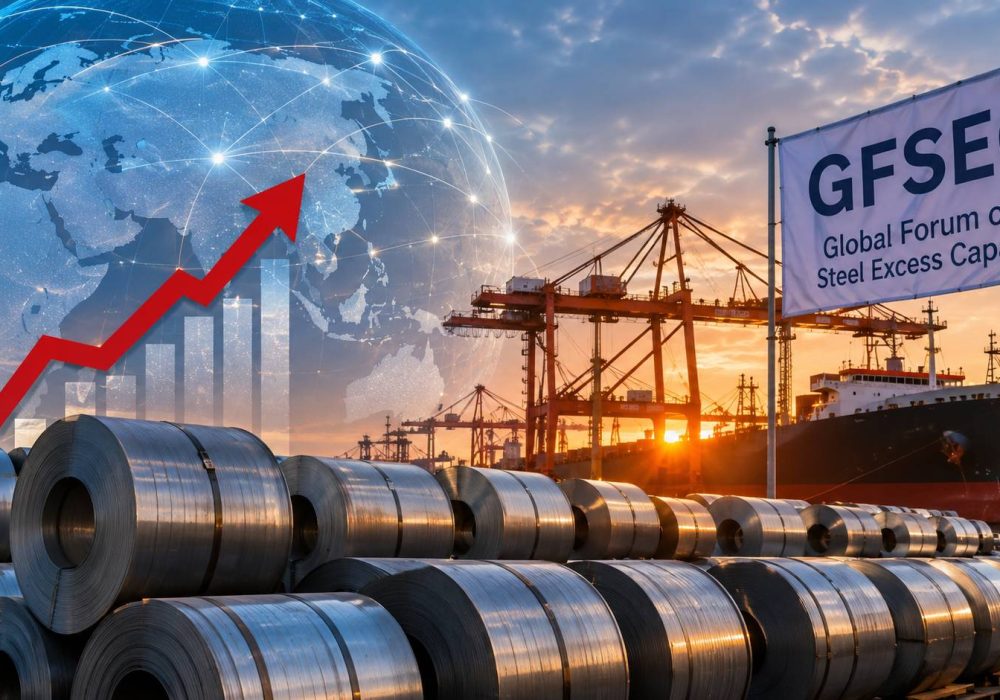

به گزارش فولادنیوز، بحران مازاد ظرفیت در صنعت فولاد جهان وارد مرحله تازهای شده است. پس از سالها مذاکره و انتشار گزارشهای هشداردهنده درباره رشد ظرفیت تولید و ضعف تقاضای جهانی، اعضای مجمع جهانی مازاد ظرفیت فولاد (GFSEC) اکنون بهدنبال اجرای مجموعهای از اقدامات هماهنگ برای محافظت از بازارهای داخلی خود هستند.
چارچوب مشترک موسوم به «چارچوب میلواکی» در نشست وزارتی ۳۰ سپتامبر ۲۰۲۶ و با مشارکت ۲۸ عضو این مجمع تصویب شد. آنتونی دو کاروالیو، رئیس واحد فولاد سازمان همکاری و توسعه اقتصادی (OECD)، در گفتوگو با فستمارکتس اعلام کرده است که اجرای اقدامات این چارچوب بلافاصله آغاز میشود و اعضا باید میزان پیشرفت و اثربخشی اقدامات خود را در پاییز ۲۰۲۷ به وزرا گزارش دهند.
این چارچوب قرار نیست یک سیاست تجاری واحد یا تعرفه مشترک برای همه اعضا ایجاد کند. هر کشور متناسب با شرایط داخلی و تعهدات بینالمللی خود اقدام خواهد کرد؛ اما هماهنگی در شناسایی جریانهای تجاری مشکوک و تبادل اطلاعات، قرار است اثربخشی اقدامات ملی را افزایش دهد.
به گفته دو کاروالیو، اولویت کوتاهمدت اعضا دفاع از بازارهای داخلی در برابر پیامدهای مازاد ظرفیت است؛ در حالی که حل ریشهای این بحران به اصلاح سیاستهایی نیاز دارد که به ایجاد ظرفیت مازاد دامن میزنند.
چین در کانون توجه قرار گرفت
اگرچه چارچوب جدید نام کشور مشخصی را بهعنوان هدف مستقیم معرفی نمیکند، اما وضعیت چین نقش مهمی در شکلگیری این سیاست دارد. چین عضو مجمع جهانی مازاد ظرفیت فولاد نیست و از سال ۲۰۱۹ مشارکت خود را در فعالیتهای این نهاد متوقف کرده است؛ با این حال، بزرگترین تولیدکننده فولاد جهان است و تحولات بازار داخلی آن بر جریان تجارت جهانی اثر قابل توجهی دارد.
بر اساس دادههای OECD که در نشست آلاسرو ۲۰۲۶ ارائه شده، صادرات فولاد چین در سال ۲۰۲۵ به رکورد ۱۳۱ میلیون تن رسیده است؛ رقمی که نسبت به سال ۲۰۲۰ حدود ۱۵۳ درصد افزایش نشان میدهد. حجم صادرات چین در این سال حتی از کل تولید فولاد اتحادیه اروپا بیشتر بوده است.
افزایش صادرات چین در شرایطی رخ داده که تقاضای داخلی این کشور با ضعف مواجه شده است. در چنین شرایطی، بخشی از تولیدی که در بازار داخلی جذب نمیشود، راهی بازارهای خارجی خواهد شد و میتواند فشار قیمتی بر تولیدکنندگان کشورهای واردکننده وارد کند.
OECD همچنین در گزارش چشمانداز فولاد ۲۰۲۶، یارانهها و حمایتهای دولتی را از عوامل مهم تشدید رقابت نابرابر در بازار جهانی دانسته است. بر اساس این گزارش، در سال ۲۰۲۴ میزان یارانه دریافتی شرکت متوسط فولادسازی چین نسبت به اندازه داراییهایش، ۱۵ برابر شرکتهای فولادی در سایر اقتصادها بوده است؛ نسبتی که در سال ۲۰۲۳ حدود ۱۰ برابر گزارش شده بود.
این اختلاف از نگاه OECD نشان میدهد رقابت در بازار فولاد فقط به هزینه تولید، بهرهوری و دسترسی به مواد اولیه محدود نیست و سیاستهای حمایتی دولتها نیز میتوانند بر قیمت و مسیر صادرات اثر بگذارند.
ردیابی مبدا ذوب و ریختهگری در اولویت قرار گرفت
یکی از مهمترین محورهای چارچوب جدید، افزایش شفافیت در زنجیره تامین فولاد است. اعضای مجمع قصد دارند نظارت بر واردات را تقویت کنند و اطلاعات دقیقتری درباره کشور محل ذوب و ریختهگری اولیه فولاد به دست آورند.
اهمیت این موضوع به تفاوت میان کشور مبدا تجاری کالا و محل واقعی تولید فولاد بازمیگردد. ممکن است فولاد در یک کشور تولید شود، اما پس از عبور از یک کشور دیگر، فرآوری یا تغییر شکل پیدا کند و با مبدا تجاری متفاوتی وارد بازار مقصد شود.
در چنین شرایطی، صرف بررسی کشور صادرکننده برای شناسایی منشأ واقعی کالا کافی نیست. الزام به اعلام کشور محل ذوب و ریختهگری میتواند به واردکنندگان و نهادهای نظارتی کمک کند مسیر حرکت فولاد را دقیقتر شناسایی کنند و احتمال دور زدن تعرفهها و محدودیتهای تجاری را کاهش دهند.
بر اساس اظهارات مقام OECD، بررسی الگوهای مشکوک تجاری، شناسایی دور زدن اقدامات تجاری و تبادل اطلاعات درباره حمایتهای دولتی نیز در دستور کار قرار دارد. این اقدامات قرار است به اعضا کمک کند تا تصویر دقیقتری از ظرفیت تولید، جریان صادرات و سیاستهای حمایتی اقتصادهای خارج از مجمع به دست آورند.
مازاد ظرفیت تا ۷۴۵ میلیون تن افزایش مییابد
ابعاد بحران مازاد ظرفیت، دلیل اصلی حرکت اعضا به سمت اقدامات هماهنگ است. بر اساس گزارش چشمانداز فولاد OECD در سال ۲۰۲۶، مازاد ظرفیت جهانی فولاد که در سال ۲۰۲۴ حدود ۶۰۱ میلیون تن برآورد شده بود، ممکن است تا سال ۲۰۲۸ به ۷۴۵ میلیون تن برسد.
این رقم در شرایطی پیشبینی شده که تقاضای جهانی فولاد رشد محدودی دارد و ظرفیتهای جدید همچنان به بازار اضافه میشوند. OECD برآورد کرده است که تقاضای جهانی فولاد تا سال ۲۰۳۰ بهطور متوسط سالانه حدود ۰.۹ درصد رشد کند؛ در حالی که برنامههای توسعه ظرفیت میتوانند تا سال ۲۰۲۸ حدود ۱۳۸.۸ میلیون تن ظرفیت جدید به صنعت اضافه کنند.
در نتیجه، نرخ بهرهبرداری از ظرفیت تولید فولاد که در سال ۲۰۲۵ حدود ۷۶ درصد بوده، ممکن است تا سال ۲۰۲۸ به ۷۴ درصد یا کمتر کاهش یابد. کاهش نرخ بهرهبرداری، فشار بر حاشیه سود شرکتها را افزایش میدهد و احتمال رقابت قیمتی برای حفظ بازارهای صادراتی را بیشتر میکند.
این وضعیت فقط تولیدکنندگان فولاد را تحت تاثیر قرار نمیدهد. صنایع پاییندستی، زنجیره تامین مواد اولیه و بازارهای صادراتی نیز از پیامدهای مازاد ظرفیت متاثر خواهند شد.
فشار تجاری به بازارهای منطقهای میرسد؟
اجرای چارچوب میلواکی میتواند قواعد تجارت فولاد را در بازارهای بزرگ تغییر دهد. افزایش نظارت بر واردات و ردیابی مبدا تولید، در کنار اقدامات ملی برای مقابله با واردات ارزانقیمت، احتمالاً مسیر صادرات تولیدکنندگان بزرگ را پیچیدهتر میکند.
با این حال، هنوز نمیتوان از اعمال تعرفه مشترک یا محدودیت یکسان علیه صادرات چین سخن گفت. چارچوب جدید، بیشتر بر هماهنگی در سیاستگذاری، شفافیت اطلاعات و تقویت ابزارهای نظارتی تکیه دارد. اینکه هر کشور چه محدودیتهایی اعمال کند، به تصمیمهای ملی و مقررات تجاری آن وابسته خواهد بود.
برای تولیدکنندگان آسیایی، این روند میتواند به معنای افزایش حساسیت نسبت به مسیر صادرات و کشور محل تولید فولاد باشد. همچنین اگر بازارهای بزرگ محدودیتهای بیشتری اعمال کنند، احتمال تغییر مسیر جریان تجارت و افزایش رقابت در بازارهای دیگر وجود دارد.
پیامدهای احتمالی برای صادرات فولاد ایران
برای ایران، اجرای این چارچوب از دو جهت اهمیت دارد. نخست، تشدید رقابت در بازارهای منطقهای و صادراتی؛ دوم، افزایش اهمیت شفافیت در زنجیره تامین و اسناد مربوط به مبدا تولید.
اگر محدودیتهای تجاری در بازارهای بزرگ باعث تغییر مسیر صادرات تولیدکنندگان آسیایی شود، بازارهای نزدیک به ایران نیز ممکن است با عرضه بیشتر و رقابت قیمتی شدیدتر مواجه شوند. در این شرایط، حفظ سهم بازار به عواملی مانند هزینه تولید، کیفیت محصول، هزینه حمل، دسترسی به مشتری و ثبات عرضه وابسته خواهد بود.
از سوی دیگر، گسترش الزامهای مربوط به اعلام محل ذوب و ریختهگری میتواند برای صادرکنندگان فولاد ایران نیز اهمیت پیدا کند. شرکتها باید بتوانند اطلاعات مربوط به محل تولید و مسیر تجاری محصولات خود را بهصورت شفاف ارائه کنند؛ بهویژه در بازارهایی که مقررات ردیابی مبدا در حال گسترش است.
البته ایران عضو مجمع جهانی مازاد ظرفیت فولاد نیست و چارچوب میلواکی بهخودیخود محدودیت مستقیمی برای صادرات ایران ایجاد نمیکند. اثر آن بر تجارت ایران به نحوه اجرای سیاستهای ملی اعضا، تغییر مسیر صادرات رقبا و مقررات بازارهای مقصد بستگی دارد.
رقابت فولاد وارد مرحله تازهای میشود
آغاز اجرای چارچوب مشترک اعضای GFSEC نشان میدهد نگرانی از مازاد ظرفیت فولاد دیگر صرفاً موضوعی آماری و کارشناسی نیست و به دستور کار سیاست تجاری کشورهای تولیدکننده تبدیل شده است.
با این حال، مقابله با پیامدهای مازاد ظرفیت با حل ریشههای آن تفاوت دارد. نظارت بیشتر بر واردات و ردیابی مبدا تولید میتواند از دور زدن برخی محدودیتها جلوگیری کند، اما بهتنهایی ظرفیت مازاد را از بین نمیبرد. برای حل پایدار بحران، باید عواملی مانند حمایتهای دولتی، توسعه ظرفیت بدون توجه به تقاضا و ضعف سازوکارهای بازار نیز مورد توجه قرار گیرند.
در نهایت، صنعت فولاد جهان در حال ورود به دورهای است که در آن فقط قیمت و کیفیت محصول تعیینکننده رقابت نیست؛ شفافیت زنجیره تامین، محل واقعی تولید، سیاستهای حمایتی و دسترسی به بازارهای مقصد نیز به عوامل مهم رقابتپذیری تبدیل میشوند.
دیدگاهتان را بنویسید