
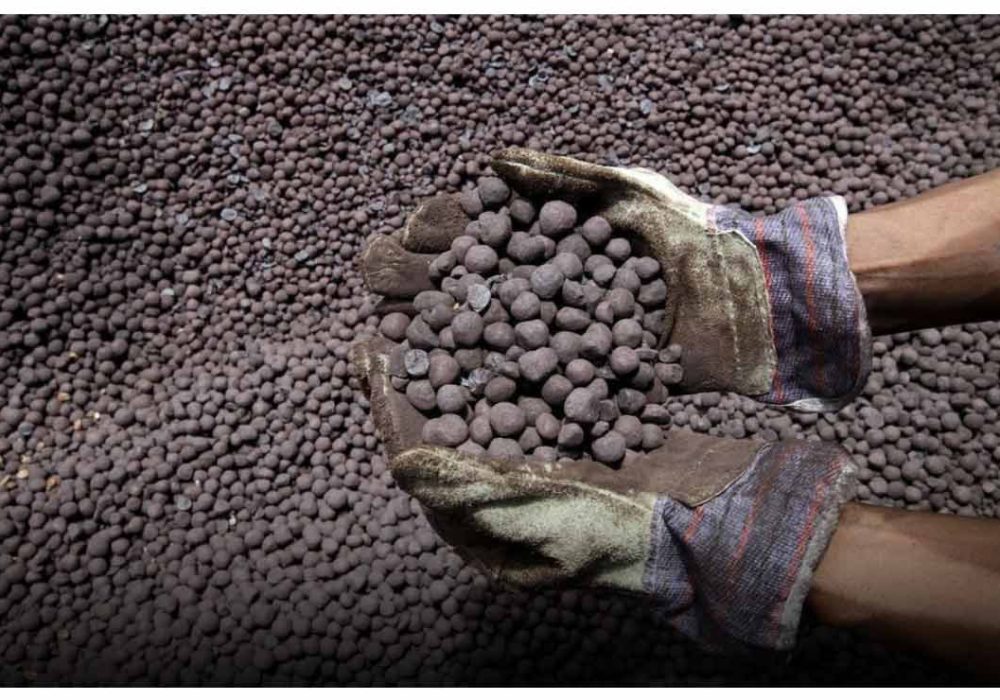
بازار آهن اسفنجی در حالی تحت تأثیر کاهش عرضه، محدودیتهای انرژی، رشد هزینههای تولید و افزایش نرخ ارز قرار گرفته است که به گفته سیدرضا شهرستانی، عضو هیئتمدیره انجمن فولاد آلیاژی ایران، مسئله اصلی قیمتگذاری دستوری این محصول نیست؛ بلکه مداخلات قیمتی در بخشهای پاییندست از جمله شمش و میلگرد میتواند فشار را به حلقههای بالادست منتقل کند و توان تولیدکنندگان برای تأمین مواد اولیه و حفظ تعادل اقتصادی زنجیره فولاد را تحت تأثیر قرار دهد.
به گزارش فولادنیوز، بازار آهن اسفنجی در ماههای اخیر تحت تأثیر همزمان چند متغیر اثرگذار، از تغییرات عرضه و تقاضا گرفته تا محدودیتهای انرژی، اختلالات تولید، رشد هزینههای تمامشده و نوسانات نرخ ارز، وارد مرحلهای متفاوت شده است. در شرایطی که این محصول یکی از حلقههای کلیدی زنجیره تولید فولاد به شمار میرود، هرگونه تغییر در میزان عرضه یا هزینه تولید آن میتواند با فاصله کوتاهی به بازار شمش و محصولات نهایی منتقل شود؛ از این رو، روند قیمت آهن اسفنجی اکنون تنها یک موضوع در بازار مواد اولیه نیست و به شاخصی برای سنجش فشارهای جدید بر اقتصاد فولاد تبدیل شده است.
در همین راستا، سیدرضا شهرستانی، عضو هیئتمدیره انجمن فولاد آلیاژی ایران، در گفتوگو با خبرنگار ایراسین، با تشریح عوامل اثرگذار بر بازار آهن اسفنجی، از نقش عرضه و تقاضا، محدودیتهای انرژی، تحولات اخیر تولید و افزایش هزینههای تولید در شکلگیری روند قیمتها گفت و نسبت به تداوم فشارهای موجود بر زنجیره فولاد هشدار داد.
عضو هیئتمدیره انجمن فولاد آلیاژی ایران با تشریح عوامل اثرگذار بر قیمت آهن اسفنجی، گفت: قیمت این محصول در نهایت باید بر مبنای سازوکار عرضه و تقاضا تعیین شود و نمیتوان قیمت آهن اسفنجی را بهعنوان محصولی مشمول قیمتگذاری دستوری تلقی کرد؛ با این حال، اعمال سیاستهای دستوری در تعیین قیمت محصولات پاییندست زنجیره، از جمله شمش و میلگرد، میتواند بهصورت غیرمستقیم بر قیمتگذاری و حاشیه سود حلقههای بالادست فشار وارد کند. تداوم این رویکرد، در شرایطی که هزینههای تولید آهن اسفنجی متأثر از عواملی مانند انرژی، مواد اولیه و سایر هزینههای تولید افزایش مییابد، میتواند توان تولیدکنندگان برای تأمین مواد اولیه و حفظ تعادل اقتصادی زنجیره فولاد را تحت تأثیر قرار دهد.
شهرستانی ادامه داد: همچنین قیمت آهن اسفنجی در اصل تابع شرایط عرضه و تقاضاست و بازار باید امکان کشف قیمت واقعی این محصول را داشته باشد، هرچند در برخی مقاطع فشارهایی از سوی دولت برای کنترل قیمتها و پایین نگه داشتن هزینه مواد اولیه مصرفکنندگان نهایی اعمال شده است.
وی افزود: تأکید بر کاهش قیمت مواد اولیه در حالی دنبال میشود که در بسیاری از بخشهای زنجیره فولاد، ظرفیتهای ایجادشده به مراتب بیشتر از نیاز واقعی کشور است. برای نمونه، ظرفیت تولید پروفیل کشور حدود ۲۰ میلیون تن برآورد میشود، در حالی که نیاز داخلی به این محصول حدود ۲.۵ تا ۳ میلیون تن است. در بخش نورد نیز ظرفیت ایجادشده بیش از ۳۰ میلیون تن است، در حالی که مجموع مصرف داخلی و صادرات محصولات فولادی نیز نمیتواند تمام این ظرفیت مازاد را پوشش دهد.
ظرفیتهای مازاد، معادله بازار را پیچیده کرده است
شهرستانی ادامه داد: در بخش آهن اسفنجی نیز طی سالهای گذشته با افزایش ظرفیت تولید فولاد، تولید این محصول نیز رشد کرده است، اما همزمان ظرفیتهای پاییندستی نیز توسعه یافته و همین مسئله باعث شده است بازار آهن اسفنجی همواره تحت تأثیر توازن میان ظرفیت تولید و مصرف واقعی قرار داشته باشد.
عضو هیئتمدیره انجمن فولاد آلیاژی ایران با اشاره به الگوی فصلی بازار آهن اسفنجی گفت: در سالهای گذشته معمولاً در تابستان، به دلیل محدودیت برق و کاهش تولید فولاد، تقاضا برای مواد اولیه کاهش پیدا میکرد و قیمت آهن اسفنجی نیز تحت تأثیر این شرایط پایین میآمد. اما با نزدیک شدن به فصل زمستان و افزایش نگرانیها درباره محدودیت گاز، شرایط تغییر میکرد و قیمتها روند افزایشی به خود میگرفت.
وی تصریح کرد: بخش عمده تولید فولاد کشور به گاز وابسته است و همین وابستگی باعث شده است تأمین انرژی به یکی از متغیرهای تعیینکننده در بازار آهن اسفنجی و سایر حلقههای زنجیره فولاد تبدیل شود.
جنگ، معادله عرضه آهن اسفنجی را تغییر داد
شهرستانی با اشاره به تحولات اخیر و آثار جنگ بر صنعت فولاد گفت: اتفاق جدیدی که در سال جاری رخ داد، خروج بخشی از ظرفیت تولید آهن اسفنجی از مدار بود. حملات صورتگرفته به بخشهایی از صنعت فولاد، بخشی از ظرفیت تولید این محصول را تحت تأثیر قرار داد و در نتیجه میزان تولید آهن اسفنجی نسبت به سال قبل کاهش یافت.
وی ادامه داد: در بخش شمش، بخشی از ظرفیتهای از دسترفته توانستند در ادامه به مدار تولید بازگردند و حتی در برخی مقاطع شاهد نزدیک شدن تولید به سطوح سال قبل بودیم، اما در بخش آهن اسفنجی همچنان اثر کاهش تولید بر بازار محسوس است. بنابراین کاهش عرضه یکی از عوامل مهمی است که در رشد قیمت این محصول باید مورد توجه قرار گیرد.
گاز؛ متغیر تعیینکننده بازار در زمستان
عضو هیئتمدیره انجمن فولاد آلیاژی ایران، نزدیک شدن به فصل سرد سال را یکی از مهمترین عوامل اثرگذار بر چشمانداز قیمت آهن اسفنجی دانست و گفت: اکنون علاوه بر کاهش عرضه ناشی از اتفاقات اخیر، باید مسئله تأمین گاز را نیز در نظر گرفت.
شهرستانی افزود: قیمت گاز طی یک سال اخیر افزایش قابلتوجهی داشته و هزینه انرژی به یکی از چالشهای اصلی تولید فولاد تبدیل شده است. از سوی دیگر، با توجه به آسیبهایی که به زیرساختها وارد شده، نگرانیهایی درباره تأمین گاز صنایع در برخی استانها وجود دارد و حتی این احتمال مطرح است که بعضی واحدهای صنعتی در فصل سرد سال با محدودیت جدی در دریافت گاز مواجه شوند.
وی تأکید کرد: اگر محدودیت گاز در زمستان تشدید شود، تولید آهن اسفنجی میتواند بیش از پیش تحت فشار قرار گیرد و این مسئله مستقیماً بر بازار مواد اولیه و سپس بر قیمت شمش و محصولات فولادی اثر خواهد گذاشت.
شهرستانی یکی دیگر از چالشهای صنعت فولاد را وابستگی به برخی قطعات و تجهیزات وارداتی دانست و گفت: بخشهایی از واحدهای احیا همچنان برای تأمین قطعات یدکی و تجهیزات مورد نیاز خود به واردات وابستهاند؛ تجهیزاتی مانند کمپرسورها، لولهها و برخی قطعات مورد استفاده در واحدهای احیا از جمله این موارد هستند.
وی ادامه داد: محدودیتهای ایجادشده در مسیر واردات و دشوارتر شدن دسترسی به کالا و تجهیزات مورد نیاز میتواند بر استمرار تولید اثر بگذارد. بنابراین ریسک صنعت فولاد تنها به تأمین برق و گاز محدود نمیشود و زنجیره تأمین تجهیزات و قطعات نیز باید در سیاستگذاریهای صنعتی مورد توجه قرار گیرد.
نرخ ارز را نمیتوان از قیمت فولاد جدا کرد
عضو هیئتمدیره انجمن فولاد آلیاژی ایران همچنین نرخ ارز را یکی دیگر از متغیرهای مؤثر بر قیمت فولاد دانست و گفت: افزایش نرخ ارز در ماههای اخیر، طبیعتاً هزینه تولید و قیمت تمامشده محصولات فولادی را تحت تأثیر قرار میدهد و نمیتوان این متغیر را از معادله قیمتگذاری فولاد حذف کرد.
شهرستانی اظهار کرد: باید این واقعیت را پذیرفت که قیمت فلزات در ایران نمیتواند برای مدت طولانی فاصله قابلتوجهی با قیمتهای جهانی داشته باشد. قیمت محصولات فلزی در بازارهای مختلف در نهایت از یکدیگر اثر میپذیرند و تفاوت قیمت پایدار تنها زمانی میتواند وجود داشته باشد که هزینههایی مانند حملونقل و انتقال کالا چنین اختلافی را توجیه کند.
وی افزود: اگر فاصله قیمت داخلی و جهانی بیش از هزینه واقعی انتقال کالا باشد، بازار بهصورت طبیعی برای اصلاح این اختلاف واکنش نشان میدهد. تجربه سالهای گذشته نیز نشان داده است که اختلاف غیرمنطقی قیمتها میتواند زمینهساز انحراف بازار، قاچاق یا سوءاستفاده از کارتهای بازرگانی شود.
مزیت انرژی ارزان فولاد ایران در حال از بین رفتن است
شهرستانی با اشاره به مزیتهای سنتی ایران در تولید فولاد گفت: فولاد ایران در گذشته از چند مزیت مهم برخوردار بود؛ دسترسی به انرژی نسبتاً ارزان، نزدیکی به آبهای آزاد و دسترسی به منابع سنگآهن از جمله این مزیتها بودند. اما امروز بخشی از این مزیتها تضعیف شدهاند.
وی ادامه داد: افزایش قیمت انرژی باعث شده است مزیت فولاد ایران در مقایسه با برخی کشورهای رقیب کاهش پیدا کند. برای صنعتی که ذاتاً انرژیبر است، افزایش قیمت برق و گاز مستقیماً بر رقابتپذیری اثر میگذارد و اگر همزمان محدودیت انرژی نیز وجود داشته باشد، فشار مضاعفی بر تولیدکننده وارد خواهد شد.
سیاستگذاری فعلی نیازمند بازنگری است
عضو هیئتمدیره انجمن فولاد آلیاژی ایران در پایان گفت: اگر سیاستگذاران با همین روند فعلی حرکت کنند، صنعت فولاد با مجموعهای از فشارهای همزمان شامل افزایش هزینه انرژی، محدودیت تأمین گاز و برق، رشد نرخ ارز، دشواری واردات قطعات و تجهیزات و فاصله گرفتن از مزیتهای گذشته مواجه خواهد شد.
شهرستانی تأکید کرد: برای حفظ تولید و رقابتپذیری فولاد ایران، سیاستگذاری باید به جای تمرکز صرف بر کنترل دستوری قیمت، بر ایجاد تعادل در کل زنجیره، تأمین پایدار انرژی، کاهش ریسک تولید و فراهم کردن شرایط رقابت با بازارهای جهانی متمرکز شود. در غیر این صورت، فشار بر قیمت آهن اسفنجی تنها یک مسئله مقطعی در بازار مواد اولیه نخواهد بود و میتواند به تدریج به تمام حلقههای زنجیره فولاد منتقل شود.
منبع: معدن نامه
دیدگاهتان را بنویسید