


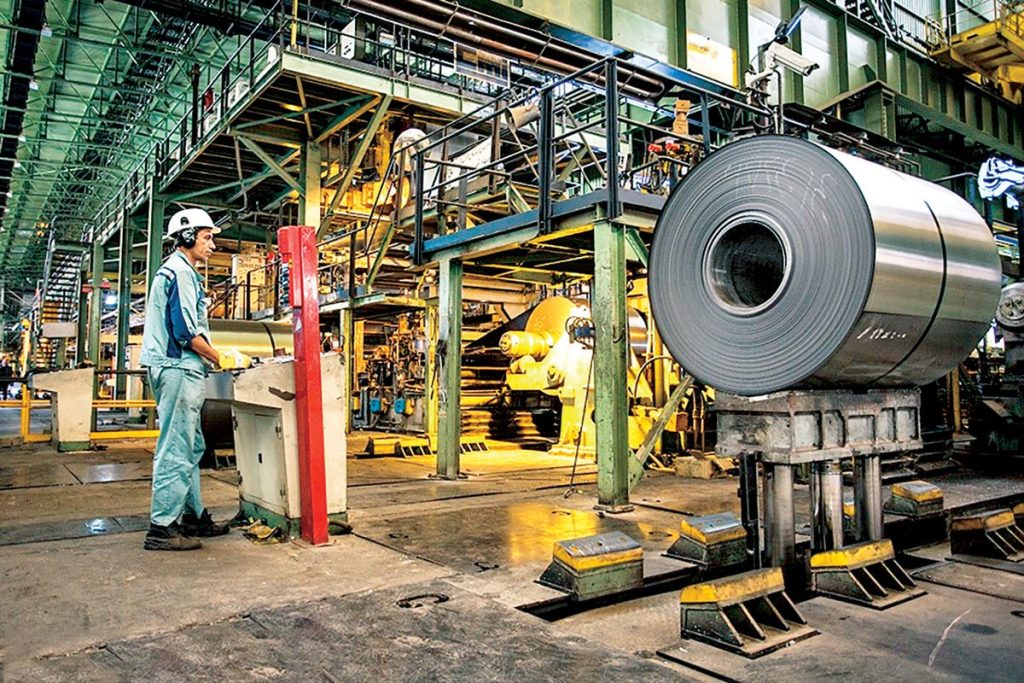
صنعت فولاد ایران در نیمه اول ۲۰۲۶، ترکیبی از مقاومت و آسیب را تجربه کرد. تولید فولاد خام کشور در سهماهه اول سال به ۷.۲۶ میلیون تن رسید و ایران جایگاه دهم جهانی خود را حفظ کرد. اما حملات به فولاد مبارکه و فولاد خوزستان، ۱۴ میلیون تن از ظرفیت تولید را در معرض خطر قرار داد و کمبود برق، کارخانهها را مجبور به فعالیت با بخشی از ظرفیت کرد. در همین حال، صادرات محصولات فولادی و شمش در پنج ماه اول ۱۴۰۵ به ترتیب ۸۸ و ۳۹ درصد رشد داشت و بازگشت تدریجی صادرات بیلت پس از رفع محاصره دریایی، نشانههایی از احیای تدریجی این صنعت را نمایان کرد.
به گزارش فولادنیوز، نیمه اول سال ۲۰۲۶ برای صنعت فولاد جهان، یک دوره دوگانه بود. از یک سو، تولید جهانی فولاد خام با کاهش ۲ درصدی به ۱.۸۵ میلیارد تن رسید. از سوی دیگر، تولید فولاد ضدزنگ با رشد ۵ درصدی به رکورد ۳۳ میلیون تن رسید. اما پشت این اعداد، یک تغییر بزرگ در جریان تجارت جهانی فولاد در حال وقوع است: جنگ ایران و آمریکا، مسیرهای تجاری را بازتعریف کرده است.
تصویر بزرگ؛ کاهش تولید خام، رشد ضدزنگ
بر اساس دادههای انجمن جهانی فولاد، تولید فولاد خام در ژوئن ۲۰۲۶ به ۱۵۵.۷ میلیون تن رسید که نسبت به سال قبل ۱.۷ درصد افزایش داشت. اما مجموع تولید نیمه اول سال با ۹۳۱.۵ میلیون تن، همچنان ۰.۷ درصد کمتر از سال ۲۰۲۵ بود.
در مقابل، بازار فولاد ضدزنگ (استنلس استیل) رشد چشمگیری را تجربه کرد. تولید جهانی در نیمه اول ۲۰۲۶ به ۳۲.۹۶ میلیون تن رسید؛ رشدی ۵ درصدی که عمدتاً ناشی از عملکرد قدرتمند آسیا بود. چین با تولید ۲۱.۰۷ میلیون تن، حدود ۶۴ درصد از کل تولید جهانی فولاد ضدزنگ را در اختیار دارد.
وضعیت فولاد ایران قبل از جنگ (سال ۲۰۲۵)
بر اساس دادههای انجمن جهانی فولاد (worldsteel)، ایران در سال ۲۰۲۵ با تولید ۳۲ میلیون تن فولاد خام، در رتبه دهم جهان قرار داشت. این جایگاه در حالی تثبیت شده بود که ظرفیت اسمی تولید فولاد کشور به حدود ۵۵ میلیون تن رسیده و بیش از ۳۱۰ شرکت در زنجیره تولید فولاد کشور نقشآفرین بودند.
در حوزه صادرات، بر اساس دادههای انجمن تولیدکنندگان فولاد ایران (ISPA)، صادرات محصولات فولادی ایران در ۹ ماه منتهی به دسامبر ۲۰۲۵ به ۳۰.۳۹۳ میلیون تن رسید که نسبت به سال قبل ۴۳ درصد رشد داشت. درآمد ارزی این صادرات به ۶.۰۴۸ میلیارد دلار رسید که ۲۷ درصد بیشتر از سال قبل بود. مشتریان اصلی فولاد ایران عمدتاً کشورهای غرب آسیا (خاورمیانه)، آسیا و آفریقا بودند و عراق بزرگترین بازار صادراتی محصولات فولادی ایران محسوب میشد.
وضعیت فولاد ایران بعد از جنگ (تا ۱۵ سپتامبر ۲۰۲۶)
جنگ و حملات به تأسیسات صنعتی، ضربه سنگینی به تولید و صادرات فولاد ایران وارد کرد. در ۷ آوریل، اسرائیل و آمریکا حملات مستقیمی به کارخانههای فولاد مبارکه و فولاد خوزستان انجام دادند که این دو کارخانه مجموعاً ۳۵.۵ درصد از تولید فولاد خام ایران را تشکیل میدهند.
ایران جایگاه دهم خود را حفظ کرد، اما ویتنام در تعقیب است. بر اساس اعلام انجمن تولیدکنندگان فولاد آلیاژی ایران، تولید فولاد ایران در سهماهه اول ۲۰۲۶ ۷.۲۶ میلیون تن بوده و ایران جایگاه دهم جهانی خود را حفظ کرده است. مهدی محمدی، رئیس انجمن، ادعای گزارش worldsteel مبنی بر جایگزینی ویتنام را «کاملاً نادرست» خواند و تأکید کرد ایران همچنان دهمین تولیدکننده فولاد جهان است.
بازگشت تدریجی صادرات بیلت
در هفته منتهی به ۱۹ ژوئن، صنعت فولاد ایران به بازارهای صادراتی بازگشت. فولاد خوزستان مناقصه ۳۰ هزار تن بیلت را با قیمت ۴۲۰ دلار در هر تن FOB بندر امام خمینی برای ارسال در اواسط آگوست نهایی کرد. شرکت جهان فولاد سیرجان نیز حدود ۲۰ هزار تن بیلت را با قیمت ۴۱۵ دلار در هر تن FOB فروخت. این بازگشت پس از رفع محاصره دریایی و معافیت ۶۰ روزه کشتیهای عبوری از تنگه هرمز از عوارض ممکن شد.
عملکرد صادرات در ۵ ماه اول ۱۴۰۵
براساس گزارش ایمیدرو، صادرات محصولات فولادی و شمش فولادی در پنج ماه اول سال جاری به ترتیب ۸۸ و ۳۹ درصد رشد داشته است. آمار نشان میدهد تولیدکنندگان بزرگ فولاد کشور در پنج ماه اول سال ۱۴۰۵ (از ۲۱ مارس تا ۲۲ آگوست) ۱,۷۸۶,۶۱۱ تن فولاد صادر کردهاند.
افزایش قیمتها در بازار داخلی
قیمت بیلت ایران با ۳۷,۰۰۰ ریال در هر کیلوگرم (۲۳ دلار در هر تن) افزایش هفتگی به ۸۴۲,۰۰۰ ریال در هر کیلوگرم (۵۱۲ دلار در هر تن) رسید. قیمت میلگرد نیز با ۸۰,۰۰۰ ریال در هر کیلوگرم (۴۹ دلار در هر تن) افزایش به ۹۸۰,۰۰۰ ریال در هر کیلوگرم (۵۹۶ دلار در هر تن) رسید. این افزایش شدید عمدتاً ناشی از نوسانات نرخ ارز و افزایش نگرانیها درباره تنشهای ایران و آمریکا بود.
ردهبندی جهانی تولید فولاد (سال ۲۰۲۵)
تولید فولاد خام جهان در سال ۲۰۲۵ با کاهش ۲ درصدی به ۱.۸۴۹ میلیارد تن رسید که عمدتاً ناشی از افت تولید چین و اروپا بود. با این حال چین همچنان در صدر جدول تولیدکنندگان ماند و جایگاه دوم و سوم به ترتیب نصیب هند و آمریکا شد. ایران نیز در رده دهم برترین تولیدکنندگان فولاد جهان در سال ۲۰۲۵ قرار گرفت.
ترکیه در سال ۲۰۲۵ با رشد ۳.۳ درصدی، آلمان را پشت سر گذاشت و به رتبه هفتم جهان صعود کرد. ویتنام نیز با تولید ۲۴.۷ میلیون تن در رتبه یازدهم قرار گرفت و به عنوان تهدید جدی برای جایگاه ایران در سالهای آینده مطرح شد.
نقش و تأثیر ایران در فولاد جهان
بر اساس گزارش انجمن جهانی فولاد، ایران با سهم بیش از ۷۲ درصدی از تولید فولاد منطقه غرب آسیا، نقش بیبدیل در تأمین فولاد این منطقه ایفا میکند. ایران همچنین دومین تولیدکننده بزرگ آهن اسفنجی جهان است.
با این حال، صنعت فولاد ایران با چالشهای جدی مواجه است:
۱. محدودیت انرژی: کمبود برق، همچنان مستقیمترین محدودیت پیش روی تولید فولاد است. به گفته یکی از فعالان بازار، کارخانهها فقط با بخشی از ظرفیت خود فعالیت میکنند و پیشبینی میشود پس از پایان اوج مصرف تابستانه ، وضعیت بهبود یابد.
۲. تمرکز صادرات بر چند گلوگاه مرزی: وابستگی صادرات فولاد ایران به تعداد محدودی از مسیرهای زمینی منتهی به بازار عراق، به ویژه گذرگاه شلمچه، یک ریسک جدی محسوب میشود. اختلال اخیر در این گذرگاهها بار دیگر این آسیبپذیری را آشکار کرد.
۳. کمبود سرمایهگذاری در فناوریهای سبز: خطر عقب ماندن ایران از استانداردهای آینده بازارهای بینالمللی و ریسک از دست دادن بازارهای آینده را بالا برده است.
پیشبینی و تحلیل کارشناسان
تولید: انتظار میرود ایران با وجود حفظ توان صادرات شمشه، حجم آن کاهش یابد و به سمت واردات محصولات با ارزش بالاتر (ورق و محصولات خاص) حرکت کند. مدیرعامل فولاد مبارکه پیشبینی کرده که تا پایان سال حدود ۳۳ میلیون تن تولید نهایی در کشور محقق شود و ایران با بهبود زیرساختها به جایگاه هفتم ارتقاء یابد.
ظرفیت مازاد جهانی: بر اساس پیشبینیهای OECD، ظرفیت جهانی تولید فولاد تا سال ۲۰۲۷ حدود ۶.۷ درصد افزایش خواهد یافت؛ نرخی که از رشد تقاضای جهانی برای فولاد پیشی میگیرد و میتواند فشار نزولی بر قیمتها وارد کند.
۳ سناریو پیش روی بازار فولاد
سناریوی مطلوب: کاهش تنشهای ژئوپلیتیکی، بازگشت ثبات به کرایه حمل و بیمه، و بهبود تقاضای ساختوساز در چین. در این صورت، بازار فولاد میتواند به تعادل بازگردد.
سناریوی میانه: تداوم تنشها در سطح فعلی. قیمتها در غرب بالا میماند، چین در رکود میماند و شکاف منطقهای حفظ میشود.
سناریوی نامطلوب: تشدید درگیریها و بسته شدن کامل تنگه هرمز. در این صورت، هزینههای انرژی و لجستیک جهش میکند، تولید در سراسر جهان کاهش مییابد و قیمت فولاد در همه مناطق صعودی میشود.
فولاد، ستون فقرات ساختوساز، خودروسازی و لوازم خانگی است. افزایش قیمت فولاد یعنی گرانتر شدن مسکن، خودرو و لوازم خانگی. کاهش صادرات فولاد ایران یعنی کاهش درآمدهای ارزی و فشار بیشتر بر تراز تجاری. و اختلال در زنجیره تأمین فولاد، میتواند اشتغال در این صنعت را تحتتاثیر قرار دهد.
نکته کلیدی این است که جنگ، جغرافیای تولید و تجارت فولاد را تغییر داده است. و این تغییر، حتی با پایان جنگ، به سادگی به حالت قبل بازنخواهد گشت.
منبع: فولادبان
دیدگاهتان را بنویسید