
ایران روی میلیاردها تن سنگ آهن، مس، سرب، روی و بوکسیت ایستاده است، اما در سال جاری شکاف میان آنچه در دل زمین دارد و آنچه میتواند به محصول رقابتی و درآمد صادراتی تبدیل شود، افزایش یافته است. تحریم، محاصره مسیرهای دریایی، فرسودگی ماشینآلات، عقبماندگی فناوری و سیاستهای متناقض داخلی، ثروتی را که میتوانست موتور توسعه باشد، پشت دیوار هزینه و محدودیت گرفتار کرد.

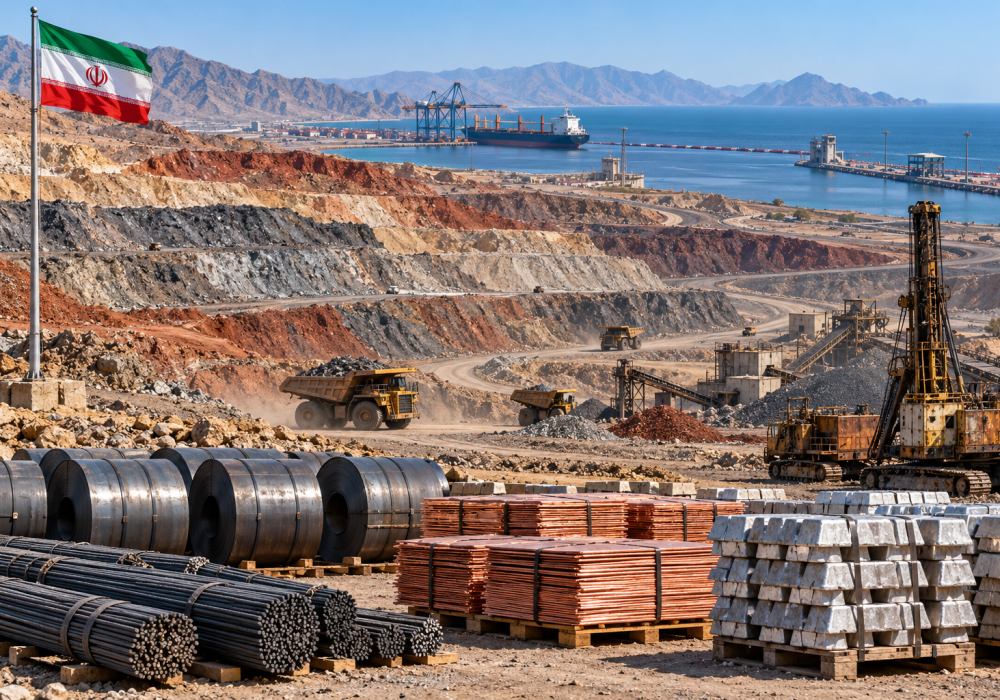
به گزارش فولادنیوز، در بسیاری از مناطق معدنی ایران، تصویر آشنایی دیده میشود؛ پلههای عظیم معدن تا عمق زمین پایین رفتهاند، ذخیره معدنی در دسترس است و کامیونها سنگ حمل میکنند.
اما پشت این تصویر، یک واقعیت ناخوشایند نهفته است! دستگاههای حفاری عمر کرده و فرسوده شدهاند، قطعات یدکی با چند واسطه وارد کشور میشوند و محصول نهایی برای رسیدن به مشتری خارجی باید مسیری طولانیتر و پرهزینهتر از رقبای خود را طی کند.
باید دانست و پذیرفت که مساله صنعت معدن ایران نبود ماده معدنی نیست. کشور هم در زنجیره فولاد و هم در فلزات رنگین از ذخایر قابلتوجهی برخوردار است. اما مساله از جایی آغاز میشود که واقعیت، خود را نمایان میکند؛ این ذخایر باید با فناوری روز استخراج و فرآوری شوند، به محصولی با ارزش افزوده بالا تبدیل شوند و از مسیرهای مطمئن به بازارهای جهانی برسند. سه حلقهای که از قضا در سال ۱۴۰۵ همزمان تحت فشار قرار گرفتهاند!
سنگ آهن؛ پایهای ارزشمند برای زنجیرهای ناتراز!
ذخایر قطعی سنگ آهن ایران حدود سه میلیارد تن برآورد میشود و ذخایر احتمالی کشور بهمراتب بیشتر از آن است. تنها در منطقه سنگان، ذخیره اقتصادی قابل استخراج معادن اصلی حدود ۸۵۰ میلیون تن اعلام شده و گزارشهای جدید، ظرفیت ذخیره این منطقه را تا حدود ۱.۲ میلیارد تن برآورد کردهاند.
این ذخایر، پایه شکلگیری یکی از بزرگترین زنجیرههای صنعتی ایران بودهاند؛ زنجیرهای که از استخراج سنگآهن و تولید کنسانتره و گندله آغاز میشود و تا آهن اسفنجی، فولاد خام و محصولات نهایی ادامه دارد. ایران در سالهای گذشته به جمع ۱۰ تولیدکننده بزرگ فولاد جهان رسیده بود و ظرفیت نصبشده فولاد کشور از نیاز بازار داخلی فراتر رفت.
ظرفیت اسمی الزاماً به معنای قدرت تولید پایدار نیست
با اینحال سال ۱۴۰۵ نشان داد ظرفیت اسمی الزاماً به معنای قدرت تولید پایدار نیست. ایران که در ژانویه ۲۰۲۶ با تولید ۲.۶ میلیون تن فولاد خام و رشد ۱۵.۱ درصدی هنوز دهمین تولیدکننده بزرگ جهان بود، از ماه مارس از این فهرست خارج شد. این وضعیت تا پایان اوت ادامه یافت و ویتنام جای ایران را در میان ۱۰ فولادساز بزرگ گرفت.
محدودیت برق و گاز، اختلال در تولید، آسیبهای واردشده در جریان جنگ و دشواری تأمین برخی قطعات و تجهیزات، فاصله میان ظرفیت اسمی و تولید واقعی را بیشتر کرده است. کارخانه عملا وجود دارد، ماده اولیه نیز در داخل کشور تولید میشود، اما تولید پیوسته، به انرژی پایدار، قطعه نو، حملونقل منظم با هزینه بهصرفه و امکان فروش آسان و استاندارد نیاز دارد؛ حلقههایی که بهویژه از سال گذشته به این سو، همزمان تحت فشار قرار گرفتهاند.
مس؛ ذخیرهای که هر سال غنیتر میشود
در میان فلزات رنگین، مس روشنترین تصویر از ظرفیت معدنی ایران را ارائه میکند. معاون معادن و فرآوری مواد وزارت صمت در شهریور ۱۴۰۵ اعلام کرده بود که ایران با برخورداری از ۶۷ میلیون تن ذخایر مس، در جایگاه ششم جهان قرار دارد. در عین حال، جایگاه کشور در صنایع پاییندستی مس همچنان پایینتر از ظرفیت ذخایر و تولید است.
فعالیتهای اکتشافی پنجماهه نخست ۱۴۰۵ نیز به افزایش ۱.۴ میلیارد تنی ذخایر قابل طراحی و رشد بیش از ۲.۳ میلیارد تنی منابع زمینشناسی مس منجر شد. ذخایر قابل طراحی نیز از ۱۶.۸ میلیارد تن در ابتدای سال به ۱۸.۲ میلیارد تن رسید؛ رشدی که افق بلندمدت استخراج را گستردهتر میکند، اما بهتنهایی درآمد یا توسعه صنعتی ایجاد نمیکند.
عملکرد تولیدی نیمه نخست سال نیز مثبت بود. حجم کل استخراج در زنجیره اصلی مس کشور به ۱۸۴ میلیون و ۲۵۸ هزار تن رسید و نسبت به مدت مشابه سال گذشته چهار درصد افزایش یافت. تولید کنسانتره مس با رشد پنج درصدی به ۸۱۱ هزار و ۶۷۶ تن و تولید کاتد با رشد سه درصدی به ۱۴۰ هزار و ۳۸۳ تن رسید.
اما پرسش اصلی این است که چه میزان از این ظرفیت به سیم و کابل پیشرفته، تجهیزات الکتریکی، قطعات خودروهای برقی، آلیاژهای ویژه و محصولات فناورانه تبدیل میشود؟ صادرات کنسانتره یا کاتد برای کشور درآمد ایجاد میکند، اما بخش بزرگ ارزش افزوده در حلقههایی شکل میگیرد که به فناوری، سرمایهگذاری و ارتباط با بازارهای جهانی وابستهاند.
سرب و روی؛ ذخیره فراوان، کارخانههای تشنه خوراک
در زنجیره سرب و روی نیز ایران با کمبود ذخیره روبهرو نیست. دادههای طرح جامع سرب و روی، مجموع ذخایر قطعی کشور را ۲۲۳ میلیون و ۳۶۰ هزار و ۶۰۵ تن در ۱۱۱ معدن نشان میدهد. متوسط عیار ذخایر روی ۵.۴ درصد و میزان فلز محتوای روی حدود ۱۱ میلیون و ۹۹۷ هزار و ۷۰۱ تن اعلام شده است. ذخایر سرب نیز بهطور متوسط عیار ۱.۸ درصد دارند و فلز محتوای آنها چهار میلیون و ۱۲۴ هزار و ۵۸۶ تن برآورد شده است.
با وجود این ظرفیت، بخشی از صنایع فرآوری سرب و روی در سالهای مختلف با کمبود خوراک مناسب روبهرو بودهاند. تناقض از آنجا میآید که وجود ذخیره قطعی با آمادهبودن معدن برای استخراج اقتصادی یکسان نیست. باطلهبرداری، حفاری عمیق، احداث کارخانه فرآوری، آب، برق، جاده و سرمایه در گردش لازم است تا عدد ثبتشده در گزارش اکتشافی به خوراک واقعی کارخانه تبدیل شود.
تحریمهای تجاری، پولی و بانکی در کنار دشواری جذب سرمایه خارجی، زمان و هزینه اجرای چنین پروژههایی را افزایش داده است. در نتیجه ممکن است کشور همزمان ذخیره بزرگ داشته باشد، ظرفیت ذوب و فرآوری ایجاد کند و همچنان برای خوراک پایدار با مساله روبهرو بماند.
آلومینیوم و ظرفیت تولید شمش
وضعیت آلومینیوم متفاوت است. ایران ظرفیت قابلتوجهی برای تولید شمش ایجاد کرده، اما در بخش ماده اولیه از مزیت مشابه سنگآهن یا مس برخوردار نیست. ذخایر بوکسیت کشور حدود ۴۰ میلیون تن اعلام شده است؛ رقمی که نسبت به ابعاد صنعت آلومینیوم و برنامههای توسعه آن محدود محسوب میشود.
به همین دلیل، بخش مهمی از نیاز زنجیره به پودر آلومینا، مواد کربنی و بعضی تجهیزات از خارج تأمین میشود. در شرایط عادی نیز این وابستگی یک ریسک صنعتی است؛ زیر فشار تحریم و اختلال حمل دریایی، ریسک به تهدید تولید تبدیل میشود.
دادههای شرکتهای بورسی فعال در این صنعت نشان میدهد تولید آنها در پنجماهه نخست ۱۴۰۵ حدود چهار درصد کاهش یافته و از ۸۶ هزار و ۴۰۶ تن در مدت مشابه سال قبل به ۸۲ هزار و ۶۳۹ تن رسیده است. البته این رقم تمام تولید آلومینیوم کشور را پوشش نمیدهد، اما جهت فشار واردشده بر بخشی از صنعت را نشان میدهد.
ماشینآلات فرسوده و محرومیت از دسترسی به فناوریهای نوین
یکی از عینیترین آثار تحریم و عقبماندگی فناوری در ناوگان معدنی دیده میشود. رئیس سازمان نظام مهندسی معدن اعلام کرده است که بیش از ۵۰ درصد ماشینآلات معدنی کشور عمری بالای ۲۰ سال دارند. ماشینآلات نیز حدود ۴۰ تا ۵۰ درصد سرمایهگذاری یک فعالیت معدنی را تشکیل میدهند.
کامیون یا حفاری که باید ساعتهای طولانی بدون توقف کار کند، با افزایش سن، سوخت بیشتری مصرف میکند، تعمیرات بیشتری میخواهد و مدت بیشتری از مدار خارج میماند.
به این ترتیب، نتیجه فقط کاهش استخراج نیست؛ هزینه تمامشده بالا میرود، ایمنی کاهش مییابد و استخراج ذخایر کمعیار یا عمیقتر توجیه اقتصادی خود را از دست میدهد.
اقدامات متضاد ارگانهای دولتی در حوزه معادن
در خرداد ۱۴۰۵ محدودیت سقف ارزی واردات ماشینآلات معدنی بالای پنج سال حذف شد؛ تصمیمی که به کمبود تجهیزات و دشواری نوسازی پاسخ میداد. خانه معدن اعلام کرده بود که بیش از ۶۰ درصد هزینههای معدنکاری به ماشینآلات وابسته است. با اینحال در شهریور همان سال، معافیت گمرکی واردات ماشینآلات معدنی لغو شد و تجهیزات وارداتی مشمول حقوق ورودی شدند! بنابراین یک دستگاه دولتی مسیر واردات را بازتر کرد و تصمیمی دیگر هزینه ورود همان تجهیزات را افزایش داد!
محاصره چگونه جغرافیای صادرات را تغییر داد؟
آمار سهماهه نخست ۱۴۰۵، اثر مستقیم محدودیت دریایی را بر زنجیرههای معدنی نشان میدهد. وزن صادرات آهن و فولاد، مس، آلومینیوم، سرب و روی نسبت به مدت مشابه سال قبل حدود ۴۲ درصد کاهش یافت. اگرچه ارزش صادرات تنها دو درصد کم شد و از ۲.۶۷ میلیارد دلار به ۲.۶۱ میلیارد دلار رسید.
بخش اصلی افت وزنی به کاهش صادرات کنسانتره و گندله مربوط بود؛ کالاهایی حجیم با ارزش کمتر بهازای هر تن که بیش از محصولات گرانقیمت به حمل دریایی ارزان وابستهاند. در مقابل، وزن صادرات زنجیرههای مس، آلومینیوم و سرب و روی کاهش نیافت و حتی رشد کرد.
محاصره فقط حجم تجارت را تغییر نداد، بلکه مسیر آن را نیز عوض کرد. ارزش صادرات محصولات معدنی به ترکیه در سهماهه نخست ۱۴۰۵ با رشد ۱۷۳ درصدی از ۳۶۲ میلیون دلار به ۹۸۹ میلیون دلار رسید؛ همزمان صادرات مستقیم به چین ۴۰ درصد کاهش یافت و از ۷۸۰ میلیون دلار به ۴۶۴ میلیون دلار محدود شد. بخشی از کالایی که به ترکیه رفته، درنهایت از مسیرهای دریایی این کشور به چین صادر شده است.
این تغییر یعنی ایران برای رسیدن به مشتری پیشین، ناچار شده یک کشور و یک حلقه واسطه دیگر را به زنجیره صادرات اضافه کند. مسافت بیشتر، هزینه بالاتر و سهم کمتر تولیدکننده ایرانی، نتیجه طبیعی چنین مسیری است.
تلهای فراتر از تحریم
تحریم و محاصره بخش مهمی از وضعیت امروز را توضیح میدهند، اما تمام ماجرا نیستند. ناترازی انرژی، تغییر مکرر مقررات صادرات، عوارض، دشواری تأمین ارز، قیمتگذاری دستوری و تصمیمهای متناقض درباره واردات ماشینآلات، موانعی هستند که در داخل ایجاد شدهاند.
تجارت خارجی ایران در پنجماهه نخست ۱۴۰۵ اندازه این فشار را نشان داد. صادرات غیرنفتی با افت ۲۸.۲ درصدی به حدود ۱۵ میلیارد دلار و واردات با کاهش ۲۶.۱ درصدی به ۱۷ میلیارد دلار رسید. کوچکشدن همزمان صادرات و واردات یعنی کشور نهفقط در فروش محصول، بلکه در ورود ماشینآلات، قطعات و مواد اولیه موردنیاز تولید نیز محدود شده است.
ذخیره بهتنهایی ثروت نیست
همانگونه که اشاره شد، ایران از نظر ذخایر معدنی فقیر نیست، اما ذخیرهای که استخراج نشود، مادهای که فرآوری نشود و محصولی که به بازار نرسد، ثروت اقتصادی محسوب نمیشود. آمار ۱۴۰۵ نشان میدهد حتی در شرایط رشد استخراج و تولید مس، کل تجارت معدنی میتواند زیر فشار حملونقل تغییر مسیر دهد؛ همانطور که ظرفیت بزرگ فولاد نمیتواند مانع خروج کشور از فهرست ۱۰ تولیدکننده نخست شود!
عبور از این تله تنها با افزایش تناژ ممکن نیست. نوسازی ماشینآلات، تکمیل اکتشافات عمیق، انتقال فناوری فرآوری، توسعه محصولات تخصصی، ایجاد انرژی پایدار و حفظ مسیرهای متنوع صادراتی باید همزمان پیش بروند. در غیر این صورت، معدنکار ایرانی هر روز سنگ بیشتری از زمین بیرون میآورد، اما سهم کشور از ارزش واقعی آن همچنان پشت دیوار تحریم، محاصره و فناوری قدیمی باقی میماند.
دیدگاهتان را بنویسید