چین سالها بزرگترین خریدار سنگآهن جهان بود، اما قیمت این ماده اولیه عمدتاً با شاخصهایی تعیین میشد که بیرون از مرزهای این کشور ساخته شدهاند. حالا پکن میخواهد قدرت خرید خود را به قدرت قیمتگذاری تبدیل کند؛ تغییری که میتواند مناسبات میان فولادسازان چینی، غولهای معدنی استرالیا و صادرکنندگان کوچکتری مانند ایران را دگرگون کند.
به گزارش فولادنیوز، سنگآهن کالایی ساده به نظر میرسد؛ مادهای از معدن خارج میشود، با کشتی به کارخانه فولاد میرسد و قیمت آن نیز بر اساس عرضه و تقاضا تغییر میکند. پشت همین سازوکار ظاهراً ساده، اما نبرد بزرگی بر سر «قیمت مرجع» جریان دارد. اینکه چه نهادی نرخ پایه را اعلام کند، فقط یک بحث آماری نیست؛ میلیاردها دلار قرارداد، درآمد معدنی و هزینه تولید فولاد به همان عدد وابسته است.
بخش بزرگی از معاملات دریابرد سنگآهن بر اساس شاخصهایی مانند پلاتس قیمتگذاری میشود. این شاخص با بررسی معاملات، پیشنهادهای خرید و فروش و ارزیابی شرایط بازار تهیه میشود و معمولاً بر حسب دلار برای سنگآهن تحویل چین اعلام میشود. پکن معتقد است بازاری که خود بزرگترین مشتری آن است، نباید برای تشخیص قیمت منصفانه تا این اندازه به یک ارزیاب خارجی وابسته باشد.
خریدار بزرگ، قیمتگذار کوچک
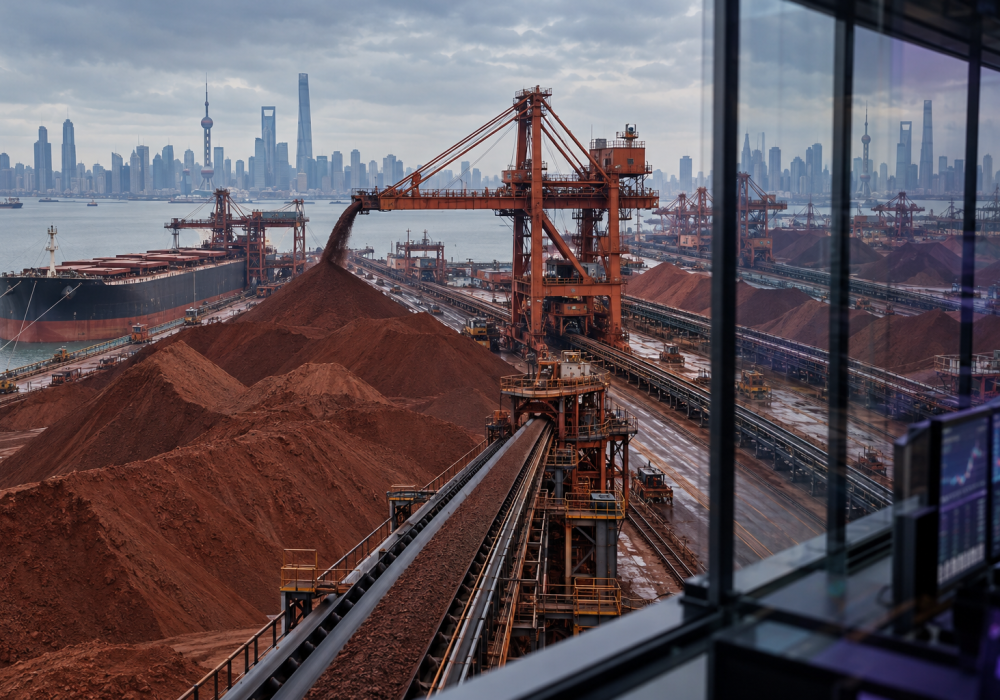
چین حدود ۷۰ درصد سنگآهن دریابرد جهان را خریداری میکند و تازهترین آمارها نشان میدهد واردات سنگآهن این کشور به رکورد ۸۷۰ میلیون تن رسیده است. با وجود رکود بخش مسکن، نیاز کارخانهها، پروژههای زیرساختی و افت کیفیت برخی ذخایر داخلی همچنان وابستگی چین به سنگآهن وارداتی را حفظ کرده است.
در سوی عرضه، بازار بهشدت متمرکز است. شرکتهایی مانند بیاچپی، ریوتینتو، فورتسکیو و واله بخش عمده تجارت دریایی را در اختیار دارند. حاشیه سود بخش سنگآهن بیاچپی و فورتسکیو نیز در مقاطعی بهترتیب به ۶۲ و ۵۳ درصد رسیده است؛ درحالیکه بسیاری از فولادسازان چینی با حاشیه سود بسیار ضعیف یا زیان فعالیت میکنند. همین نابرابری، این تصور را در پکن تقویت کرده که سازوکار فعلی قیمتگذاری بیشتر به سود فروشندگان بزرگ کار میکند.
در سال ۲۰۲۲، دولت چین گروه منابع معدنی چین یا «سیامآرجی» را ایجاد کرد تا خرید سنگآهن کارخانهها را متمرکز کند. فلسفه تشکیل این شرکت روشن بود: صدها فولادساز چینی نباید جداگانه با چند غول معدنی مذاکره کنند. اگر خریدها تجمیع شود، چین میتواند با صدایی واحد مقابل فروشندگان بایستد.
از چانهزنی تا توقف مذاکره
سیامآرجی طی ماههای اخیر فقط به مذاکره درباره تخفیف بسنده نکرده است. این شرکت از برخی فولادسازان خواست گفتوگو درباره محمولههای ریوتینتو را متوقف کنند و پیشتر نیز بر خرید بعضی محصولات بیاچپی و فورتسکیو فشار وارد کرده بود. برآورد وود مکنزی نشان میدهد این مجموعه اکنون درباره بیش از نیمی از واردات سالانه سنگآهن چین مذاکره میکند.
هدف بعدی، تغییر مرجع قیمتگذاری است. چین بهدنبال کاهش وابستگی قراردادها به پلاتس و استفاده بیشتر از شاخصهای جایگزین، از جمله فستمارکتس و شاخصهای داخلی است. گزارشها نشان میدهد ریوتینتو و فورتسکیو در برخی قراردادها انعطاف بیشتری نشان دادهاند، اما مقاومت فروشندگان کاملاً از بین نرفته است. تغییر شاخص میتواند درآمد سالانه شرکتهای بزرگ معدنی را به میزان قابلتوجهی جابهجا کند.
البته جایگزینکردن یک شاخص جهانی بهسادگی صدور یک دستور اداری نیست. شاخص معتبر باید شفاف، قابلتکرار، مستقل و مورد پذیرش خریدار، فروشنده، بانک و شرکت بیمه باشد. اگر بازار احساس کند شاخص چینی تحت تأثیر منافع بزرگترین خریدار قرار دارد، معدنکاران ممکن است آن را نپذیرند یا برای پوشش ریسک، هزینه بیشتری مطالبه کنند.
سیماندو، پشتوانه تازه پکن
قدرت چین در این نبرد فقط از حجم خرید نمیآید. معدن عظیم سیماندو در گینه نیز میتواند بخشی از اهرم تازه پکن باشد. ورود عرضه جدید و باکیفیت از آفریقا، وابستگی چین به استرالیا و برزیل را کاهش میدهد و امکان انتخاب بیشتری به خریداران چینی میدهد.
همزمان، ضعف سودآوری کارخانههای چین دست پکن را برای اعمال فشار بازتر کرده است. وقتی بخش بزرگی از فولادسازان با حاشیه سود پایین فعالیت میکنند، کاهش حتی چند دلار از قیمت هر تن سنگآهن در مقیاس صدها میلیون تن واردات، به صرفهجویی بسیار بزرگی تبدیل میشود. به همین دلیل، جنگ بر سر شاخص را نمیتوان اختلافی فنی میان دو موسسه ارزیابی قیمت دانست؛ این دعوا بخشی از تلاش چین برای بازتوزیع سود در زنجیره جهانی فولاد است.
ایران در کدام سمت این نبرد قرار میگیرد؟
تغییر مرجع قیمتگذاری برای صادرکنندگان ایرانی هم فرصت است و هم ریسک. بخش قابلتوجهی از صادرات سنگآهن، کنسانتره و گندله ایران مستقیم یا غیرمستقیم به بازار چین وابسته است. اگر شاخص موردنظر پکن قیمت پایینتری نسبت به مراجع فعلی نشان دهد، خریداران چینی میتوانند همان نرخ را مبنای مذاکره با صادرکنندگان کوچکتر قرار دهند.
شرکتهای ایرانی، خلاف غولهای استرالیایی، از قدرت عرضه، شبکه حملونقل و ابزارهای مالی گسترده برخوردار نیستند. تحریم، محدودیت نقلوانتقال پول و هزینه حمل نیز قدرت چانهزنی آنها را کاهش میدهد. بنابراین انتقال مرکز قیمتگذاری به چین لزوماً به سود ایران نخواهد بود؛ حتی اگر استفاده از یوان یا شاخصهای منطقهای بخشی از دشواری تسویه دلاری را کم کند.
راه منطقی برای ایران، وابستگی کامل به یک شاخص یا خریدار نیست. قراردادها باید کیفیت، عیار، رطوبت، هزینه حمل و تفاوت قیمت شاخصهای معتبر را جداگانه محاسبه کنند. توسعه فروش به بازارهای متنوعتر و حرکت از ماده خام به محصولات فرآوریشده نیز میتواند آسیبپذیری صادرکننده را کاهش دهد.
نبرد چین با پلاتس در نهایت دعوایی بر سر یک عدد روی صفحه نیست؛ رقابتی بر سر این است که سود زنجیره فولاد در جیب معدنکار بماند یا بخشی از آن به فولادساز بازگردد. چین اکنون میخواهد همانطور که بزرگترین خریدار سنگآهن است، درباره معنای «قیمت جهانی» آن نیز تصمیم بگیرد. موفقیت این طرح به پذیرش بازار بستگی دارد، اما حتی آغاز این نبرد نشان میدهد مرکز ثقل تجارت سنگآهن آرامآرام از محل استخراج به سمت محل مصرف حرکت میکند.
دیدگاهتان را بنویسید