

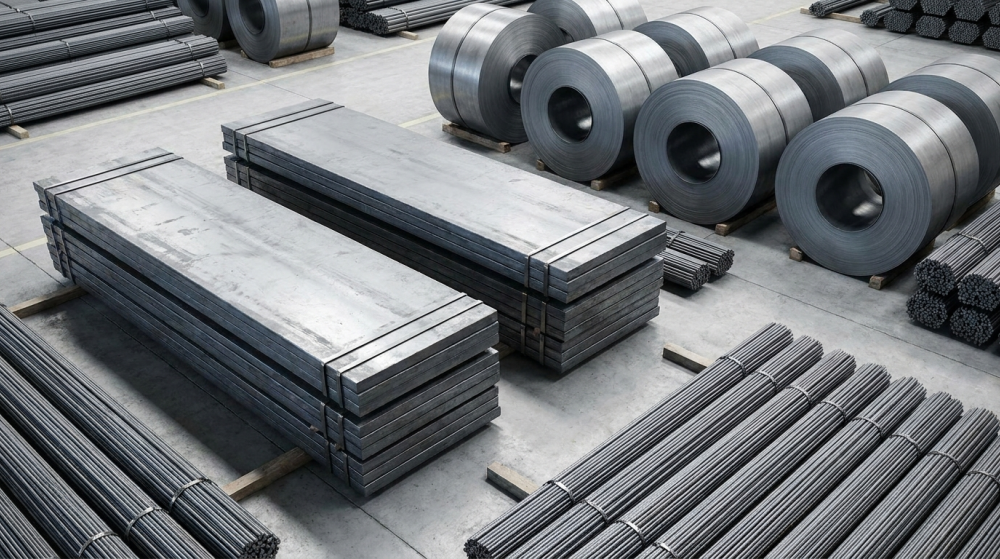
بازار آتی فولاد و مواد اولیه چین تصویری دوگانه از زنجیره فولاد نشان داده است؛ بهگونهای که در بورس آتی شانگهای، قرارداد میلگرد با افت ۱.۰۲ درصدی به ۳,۰۹۶ یوان در هر تن و ورق گرم با کاهش ۱.۱۱ درصدی در سطح ۳,۲۹۰ یوان معامله شد، در حالی که فولاد ضدزنگ با رشد ۰.۹۲ درصدی به ۱۳,۶۹۵ یوان رسید؛ این واگرایی نشان میدهد که شرایط بازار محصولات فولادی چین یکدست نیست و سیگنال غالب معاملات را میتوان «فشار بر فولاد کربنی و احتیاط در زنجیره مواد اولیه» توصیف کرد.
به گزارش فولادنیوز، افت همزمان قیمت میلگرد و ورق گرم در بورس شانگهای را میتوان نشانهای از تداوم احتیاط در سمت تقاضای مصرفی فولاد چین دانست. فشار بر میلگرد از اهمیت بیشتری برخوردار است، زیرا این محصول ارتباط مستقیمی با فعالیتهای ساختمانی و بخش املاک دارد. کاهش ورق گرم نیز نشان میدهد ضعف بازار صرفاً به بخش ساختمان محدود نیست و تقاضای صنعتی نیز نتوانسته نیروی صعودی قدرتمندی ایجاد کند.
در مقابل، فولاد ضدزنگ مسیر متفاوتی را طی کرد و با رشد نزدیک به یک درصدی مواجه شد. این واگرایی نشان میدهد که عوامل اختصاصی زنجیره استنلس میتواند جهت متفاوتی نسبت به فولاد کربنی ایجاد کند.
در بورس دالیان نیز سنگآهن با افت ۰.۷۶ درصدی به ۷۸۰ یوان و کک با کاهش ۰.۹۶ درصدی به ۱,۸۵۴ یوان رسید. همزمان، زغالسنگ ککشو برخلاف دو ماده اولیه دیگر یک درصد افزایش یافت و به ۱,۲۱۸ یوان رسید.
افت سنگآهن و کک در دالیان همسو با کاهش میلگرد و ورق گرم در شانگهای، نشاندهنده نگاه محتاطانه معاملهگران به تقاضای فولاد چین است. سنگآهن به عنوان ماده اولیه اصلی تولید فولاد، معمولاً تحت تأثیر انتظارات بازار از تقاضای فولاد قرار میگیرد و کاهش آن در شرایطی که محصولات نهایی نیز تحت فشار هستند، بیانگر عدم اطمینان به بهبود سریع تقاضاست. کک نیز به عنوان ماده اولیه دیگر تولید فولاد، مسیر مشابهی را طی کرده است.
با این حال، رشد زغالسنگ ککشو برخلاف سایر مواد اولیه، نشان میدهد که برخی عوامل بخشی مانند محدودیتهای عرضه یا موجودیهای پایین در این بخش خاص، میتواند رفتار متفاوتی ایجاد کند. رشد فولاد زنگنزن نیز ماهیت بخشی دارد و به عوامل اختصاصی این زنجیره از جمله تقاضای صنایع خاص، موجودیها و شرایط عرضه مربوط میشود.
مجموع تحولات معاملات امروز بازار آتی چین نشان میدهد که بازار هنوز با یک روند صعودی فراگیر مواجه نیست. افت همزمان میلگرد، ورق گرم، سنگآهن و کک بیانگر آن است که معاملهگران نسبت به قدرت تقاضای فولاد محتاط باقی ماندهاند و نشانهای از بهبود قوی در سمت تقاضا مشاهده نمیشود. در مقابل، رشد زغال ککشو و فولاد زنگنزن بیشتر ماهیت بخشی دارد و فعلاً برای تغییر جهت کلی بازار کافی نیست.
ضعف بازار میلگرد، بهعنوان محصولی که ارتباط مستقیمی با بخش ساختمان و املاک دارد، نشاندهنده تداوم چالشهای ساختاری در بخش املاک چین است. کاهش ورق گرم نیز بیانگر آن است که تقاضای صنعتی، بهویژه از سوی صنایع خودروسازی و تولید کالاهای مصرفی، نتوانسته است نیروی صعودی قابلتوجهی ایجاد کند.
پیشبینی میشود در کوتاهمدت، بازار فولاد چین همچنان تحت تأثیر عوامل کلان اقتصادی، سیاستهای پولی و محرکهای دولتی برای بخش املاک و زیرساختها قرار داشته باشد. در صورت اعلام بستههای محرک اقتصادی جدید از سوی دولت چین یا بهبود نشانههای تقاضا در بخش ساختوساز، احتمال بازگشت روند صعودی به بازار فولاد کربنی وجود دارد. در مقابل، تداوم ضعف تقاضا و افزایش موجودیها میتواند فشار نزولی بیشتری بر قیمتها وارد کند. در این میان، بازار مواد اولیه نیز بهطور مستقیم تحت تأثیر انتظارات تقاضای فولاد قرار خواهد داشت و تا زمان روشن شدن تصویر تقاضا، نوسانات محدود و محتاطانه در این بخش ادامه خواهد یافت.
منبع: فولادبان
دیدگاهتان را بنویسید