

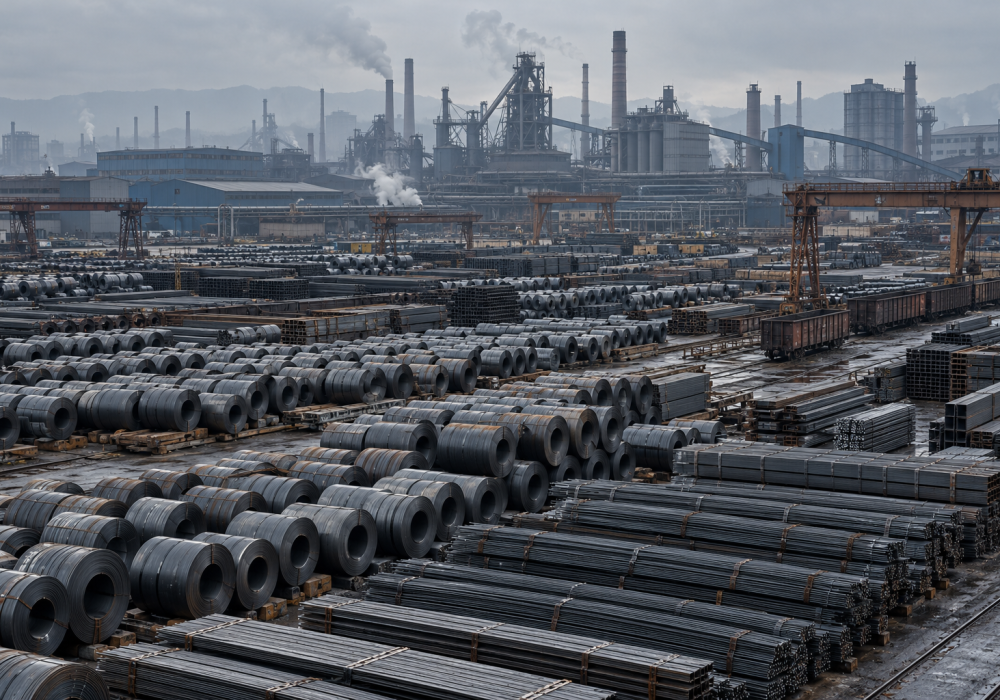
کارخانههای بزرگ فولاد چین در میانه سپتامبر ترمز تولید را کشیدند، اما انبارهایشان همچنان پرتر شد. افزایش موجودی انبارها به ۱۷.۰۸ میلیون تن نشان میدهد مساله صنعت فولاد چین دیگر فقط حجم تولید نیست؛ بازار داخلی، حتی در فصل سنتی رونق مصرف، توان جذب عرضه موجود را ندارد و صادرات نیز با محدودیتهای فزاینده روبهرو شده است.
به گزارش فولادنیوز، کاهش تولید معمولاً باید به سبکشدن انبارها کمک کند؛ بهویژه در بازاری که بسیاری از کارخانهها با حاشیه سود محدود فعالیت میکنند.
در چین اما معادله طی سپتامبر ۲۰۲۶ به شکل دیگری پیش رفت. دادههای انجمن آهن و فولاد چین نشان میدهد کارخانههای بزرگ و متوسط این کشور در فاصله ۱۱ تا ۲۰ سپتامبر، روزانه بهطور متوسط یک میلیون و ۹۲۲ هزار تن فولاد خام تولید کردند. این رقم نسبت به دهه نخست سپتامبر ۰.۱ درصد و در مقایسه با دوره مشابه سال گذشته ۷.۳ درصد کمتر بود.
تولید روزانه چدن نیز در همین دوره به یک میلیون و ۷۷۰ هزار تن رسید که نسبت به ابتدای ماه ۱.۴ درصد و نسبت به سال گذشته ۷.۴ درصد کاهش داشت. بنابراین، کارخانهها عملاً تولید را پایین آوردند؛ اما این کاهش برای هماهنگکردن عرضه با وضعیت تقاضا کافی نبود.
انبارهایی که خلاف جهت تولید حرکت کردند
تا ۲۰ سپتامبر، موجودی محصولات نهایی فولادی نزد کارخانههای بزرگ چین به ۱۷.۰۸ میلیون تن رسید. این رقم نسبت به ۱۰ سپتامبر ۳.۴ درصد، در مقایسه با پایان اوت ۵.۱ درصد و نسبت به سال گذشته ۱۱.۷ درصد افزایش نشان میدهد. به بیان ساده، کارخانهها کمتر تولید کردند، اما محصولات بیشتری در انبارهایشان باقی ماند. این وضعیت از ضعف تقاضای واقعی حکایت دارد.
ضعف تقاضای داخلی در سایه خواب بازار مسکن
سپتامبر در بازار چین معمولاً یکی از ماههای پرمصرف سال است. با کاهش گرمای هوا و مناسبشدن شرایط فعالیتهای ساختمانی، انتظار میرود پروژهها سرعت بگیرند و مصرف میلگرد، ورق گرم و دیگر محصولات فولادی افزایش یابد. امسال چنین رونقی شکل نگرفت و تقاضای مصرفکنندگان نهایی برای میلگرد و ورق گرم حتی از مدت مشابه سال قبل نیز ضعیفتر بود.
مشکل اصلی همچنان به ساختمان بازمیگردد. بازار مسکن چین ۶ سال است که با رکود دستوپنجه نرم میکند و در هشتماهه نخست ۲۰۲۶، مساحت املاک فروختهشده ۱۲.۱ درصد کاهش یافته است. حدود چهار میلیون واحد مسکونی فروشنرفته نیز در بازار باقی مانده است. اصلاحات تازه پکن میتواند در بلندمدت اعتماد خریداران را تقویت کند، اما در کوتاهمدت بعید است موتور مصرف فولاد ساختمانی را دوباره روشن کند.
صادرات؛ سوپاپی که باریکتر میشود
صادرات تاکنون مهمترین سوپاپ صنعت فولاد چین در برابر ضعف تقاضای داخلی بوده است. این کشور در اوت ۱۰.۱۵۵ میلیون تن محصول فولادی صادر کرد و مجموع صادرات هشتماهه آن به ۷۵.۱۴۹ میلیون تن رسید. هرچند این مقدار ۳ درصد کمتر از سال گذشته بود، عبور صادرات ماهانه از مرز ۱۰ میلیون تن نشان میدهد بازارهای خارجی همچنان نقش مهمی در جذب تولید چین دارند.
با اینحال، اتکا به صادرات راه حلی بدون هزینه نیست. افزایش عرضه فولاد ارزان چین در بازارهای جهانی، از اروپا و آمریکا تا هند و جنوبشرقی آسیا، موج تازهای از پروندههای ضددامپینگ، تعرفهها و سهمیههای وارداتی به راه انداخته است. اجرای نظام مجوز صادراتی چین از ابتدای ۲۰۲۶ نیز یکی از عواملی بود که رشد محمولههای خارجی را محدود کرد.
اگر بازار داخلی همچنان ضعیف بماند و مسیر صادرات نیز تنگتر شود، کارخانهها ناچار خواهند شد میان کاهش عمیقتر تولید و پذیرش افت بیشتر حاشیه سود یکی را انتخاب کنند. رشد قیمت زغالسنگ ککشو و کک، فشار این انتخاب را بیشتر کرده است؛ زیرا هزینه مواد اولیه بالا مانده، درحالیکه موجودی سنگین اجازه افزایش آسان قیمت فولاد را نمیدهد.
رشد ویتنام و هند در سایه عقبنشینی چین
آمار انجمن جهانی فولاد نیز ابعاد بزرگتر این تغییر را نشان میدهد. چین در اوت ۷۴.۶ میلیون تن فولاد خام تولید کرد که ۳.۷ درصد کمتر از سال گذشته بود. تولید هشتماهه این کشور نیز با افت ۳.۱ درصدی به ۶۵۱.۹ میلیون تن رسید. در مقابل، تولید هند طی هشت ماه ۶ درصد، آمریکا ۵.۵ درصد و ویتنام ۲۹.۱ درصد افزایش یافت. تولید ویتنام فقط در ماه اوت ۳۶.۴ درصد جهش کرد.
این ارقام به معنای پایان سلطه چین نیست؛ این کشور هنوز بیش از نیمی از فولاد جهان را تولید میکند. با اینحال، نشان میدهد مرکز رشد ظرفیت در حال جابهجایی است. انجمن آهن و فولاد چین برآورد کرده تقاضای داخلی این کشور در دوره ۲۰۲۶ تا ۲۰۳۰ همچنان بالاتر از ۸۰۰ میلیون تن در سال باقی بماند، اما روند بلندمدت آن نزولی خواهد بود. در چنین شرایطی، مهار ظرفیت جدید و ادغام کارخانهها اهمیت بیشتری پیدا میکند.
افزایش موجودی سپتامبر یک پیام روشن دارد؛ کاهش محدود تولید برای حل ناترازی فولاد چین کافی نیست. تا زمانی که مسکن و ساختوساز جان نگیرند، بخشی از تولید باید یا از مدار خارج شود یا راه خود را به بازارهای خارجی باز کند. گزینه دوم نیز فشار رقابتی بر فولادسازان سایر کشورها را افزایش میدهد و احتمال واکنشهای تجاری تازه را بالا میبرد. انبارهای چین، به این ترتیب، فقط یک شاخص داخلی نیستند؛ سایه آنها بر کل بازار جهانی فولاد افتاده است.
دیدگاهتان را بنویسید