
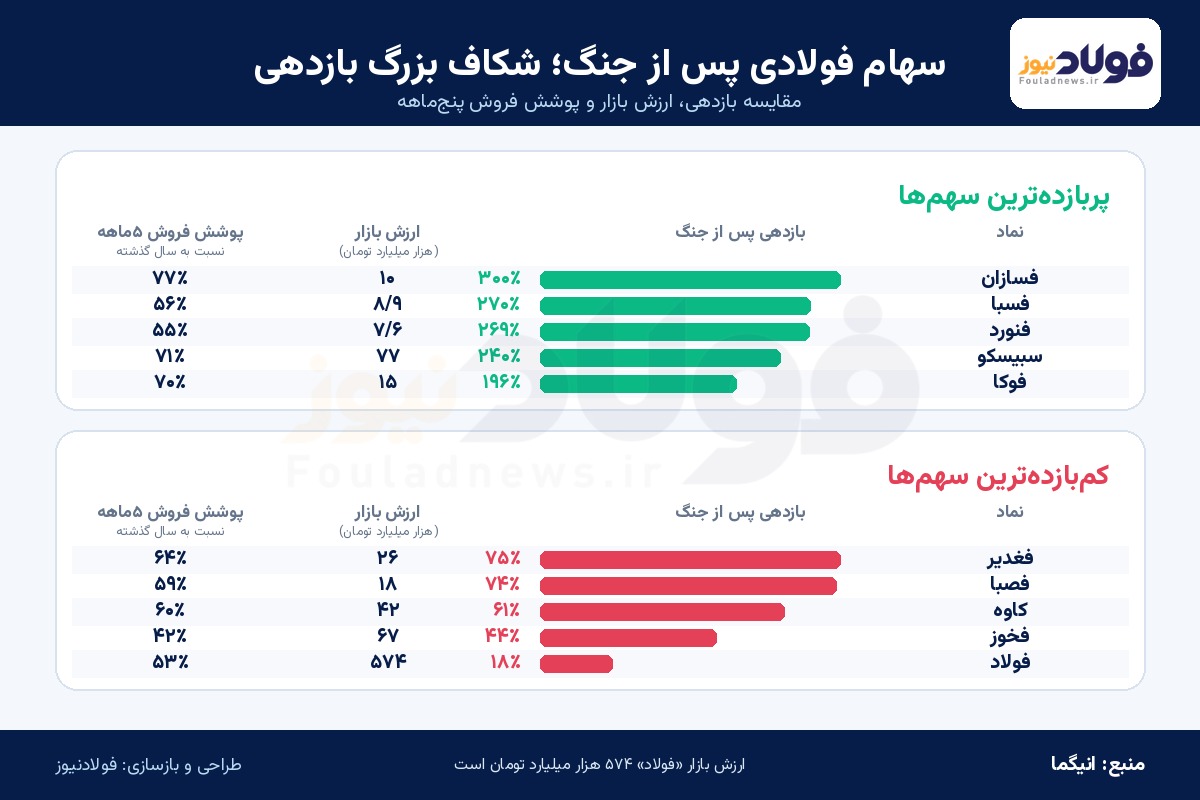
بررسیها نشان میدهد، رشد سهام فولادی پس از جنگ، میان شرکتهای کوچک و بزرگ بهشدت نامتوازن بوده است؛ «فسازان» با بازدهی ۳۰۰ درصدی در صدر جدول بازدهی قرار گرفته، اما بازدهی «فولاد» به ۱۸ درصد محدود شده است.
به گزارش فولادنیوز، بازار سهام پس از جنگ روزهای متفاوتی را پشت سر گذاشته و شرکتهای زنجیره فولاد نیز سهم یکسانی از موج صعودی بورس نبردهاند.
بررسی آمار منتشرشده از سوی انیگما نشان میدهد در یک سوی بازار، برخی نمادهای کوچکتر توانستهاند طی این دوره ارزش سهام خود را چند برابر کنند و در سوی دیگر، تعدادی از بزرگترین فولادسازان بورسی با وجود برخورداری از ارزش بازار بالاتر، بازدهی بهمراتب محدودتری نصیب سهامداران کردهاند.
صعود ۳۰۰ درصدی فسازان
در صدر فهرست پربازدهترین نمادها، «فسازان» با بازدهی ۳۰۰ درصدی قرار گرفته است. ارزش بازار این شرکت ۱۰ هزار میلیارد تومان اعلام شده و میزان فروش پنجماهه آن نیز معادل ۷۷ درصد فروش سال گذشته بوده است. این ترکیب نشان میدهد رشد قیمت سهم تنها بر موج عمومی بازار استوار نبوده و عملکرد عملیاتی شرکت نیز توانسته پشتوانهای برای افزایش تقاضا ایجاد کند.
پس از فسازان، «فسبا» با بازدهی ۲۷۰ درصدی در جایگاه دوم ایستاده است. ارزش بازار این نماد ۸.۹ هزار میلیارد تومان و نسبت پوشش فروش پنجماهه آن ۵۶ درصد گزارش شده است. «فنورد» نیز با اختلافی اندک و ثبت بازدهی ۲۶۹ درصدی، رتبه سوم را در اختیار دارد. ارزش بازار فنورد ۷.۶ هزار میلیارد تومان است و فروش پنجماهه شرکت به ۵۵ درصد فروش سال گذشته رسیده است.
کوچکترها جلو افتادند
یکی از نکات مهم جدول، تمرکز بیشترین بازدهیها در نمادهایی با ارزش بازار نسبتا پایین است. ارزش بازار سه شرکت نخست فهرست پربازدهها از ۱۰ هزار میلیارد تومان فراتر نمیرود. پایینبودن ارزش بازار و سهام شناور محدودتر میتواند باعث شود ورود نقدینگی، اثر شدیدتری بر قیمت این سهمها بر جای بگذارد؛ البته همین ویژگی، ریسک اصلاح قیمت را نیز افزایش میدهد.
در ادامه، «سیسکو» با ارزش بازار ۷۷ هزار میلیارد تومان، بازدهی ۲۴۰ درصدی را ثبت کرده است. پوشش فروش پنجماهه این شرکت ۷۱ درصد بوده که در مقایسه با بیشتر نمادهای بررسیشده، عملکرد قدرتمندی محسوب میشود. «فوکا» نیز با بازدهی ۱۹۶ درصدی، ارزش بازار ۱۵ هزار میلیارد تومانی و پوشش فروش ۷۰ درصدی، پنجمین سهم پربازده جدول بوده است.
در سوی دیگر بازار، «فغدیر» و «فصبا» بهترتیب بازدهی ۷۵ و ۷۴ درصدی داشتهاند. ارزش بازار این دو شرکت ۲۶ و ۱۸ هزار میلیارد تومان بوده و پوشش فروش پنجماهه آنها نیز بهترتیب ۶۴ و ۵۹ درصد ثبت شده است. هرچند این میزان رشد در شرایط عادی بازار بازدهی قابلتوجهی به شمار میرود، اما فاصله آن با جهشهای ۲۰۰ تا ۳۰۰ درصدی گروه نخست، از شکاف عمیق میان فولادیها حکایت دارد.
بازدهی محدود غولهای فولادی
«کاوه» با بازدهی ۶۱ درصدی، ارزش بازار ۴۲ هزار میلیارد تومانی و پوشش فروش ۶۰ درصدی در میانه بخش کمبازدهها قرار گرفته است. پس از آن، «فخوز» با وجود ارزش بازار ۶۷ هزار میلیارد تومانی، تنها ۴۴ درصد بازدهی داشته است. پوشش فروش پنجماهه فخوز نیز ۴۲ درصد گزارش شده که کمترین میزان در میان ۱۰ نماد این جدول است.
بیشترین تضاد آماری اما در نماد «فولاد» دیده میشود. این شرکت با ارزش بازار ۵۷۴ هزار میلیارد تومان، بزرگترین بنگاه حاضر در جدول است، اما بازدهی آن پس از جنگ فقط ۱۸ درصد بوده است. پوشش فروش پنجماهه فولاد نیز معادل ۵۳ درصد فروش سال گذشته اعلام شده است.
این ارقام نشان میدهد اندازه شرکت در این مقطع به مزیت قیمتی تبدیل نشده است. در موجهای صعودی، سهمهای کوچکتر به نقدینگی کمتری برای حرکت نیاز دارند؛ در مقابل، رشد قیمت سهام شرکتهای بزرگ مستلزم ورود پولی بسیار سنگینتر است. با این حال، بازدهی گذشته بهتنهایی معیار کافی برای تصمیمگیری نیست. کیفیت سود، پایداری فروش، محدودیتهای انرژی، نرخ ارز، قیمتهای جهانی و ارزشگذاری فعلی، همگی باید در کنار درصد رشد قیمت سهام بررسی شوند. جهش بیشتر لزوماً به معنای ارزندگی بیشتر نیست؛ همانطور که بازدهی کمتر نیز بهتنهایی ضعف بنیادی یک شرکت را ثابت نمیکند.
دیدگاهتان را بنویسید