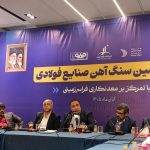
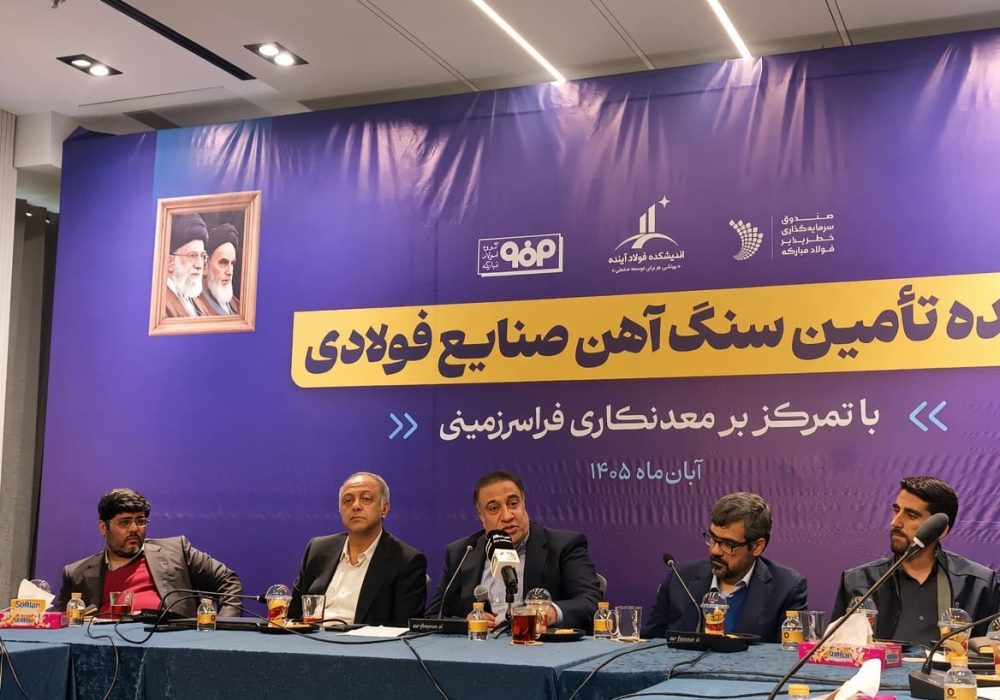

به گزارش فولادنیوز، نشست تخصصی «آینده تأمین سنگآهن صنایع فولادی با تمرکز بر معدنکاری فراسرزمینی» امروز به همت اندیشکده فولاد و صنایع معدنی ایران و با حضور مدیران و کارشناسان حوزه معدن و فولاد برگزار شد. محور اصلی مباحث این نشست، بررسی وضعیت ذخایر سنگآهن کشور، روند مصرف و استخراج، چالشهای توسعه معادن داخلی و الزامات ورود به پروژههای معدنی در کشورهای دیگر بود.
محجوبنژاد: صنعت فولاد به جای افزایش ظرفیت، به توسعه متوازن نیاز دارد
مهران محجوبنژاد، مدیر طرح جامع فولاد کشور، با اشاره به روند توسعه صنعت فولاد در سالهای گذشته گفت: توسعه ظرفیتهای فولادی کشور در شرایطی انجام شده که محدودیتهای انرژی و مشکلات زیرساختی، امکان استفاده کامل از ظرفیتهای ایجادشده را کاهش داده است. به اعتقاد او، صنعت فولاد برای ادامه مسیر توسعه، بیش از آنکه به ظرفیتسازی جدید نیاز داشته باشد، باید بر استفاده حداکثری از ظرفیتهای موجود و افزایش بهرهوری تمرکز کند.
او با اشاره به تأثیر محدودیتهای انرژی بر عملکرد زنجیره فولاد توضیح داد: بخشی از ظرفیت تولید کشور به دلیل محدودیت گاز و برق بلااستفاده مانده است. در چنین شرایطی، ایجاد ظرفیتهای جدید بدون توجه به امکان تأمین انرژی و مواد اولیه، نمیتواند به افزایش متناسب تولید منجر شود.
محجوبنژاد با تأکید بر ضرورت توسعه متوازن زنجیره فولاد گفت: در سالهای گذشته مجوزهای متعددی برای ایجاد ظرفیتهای جدید صادر شده است؛ در حالی که باید همزمان با توسعه واحدهای فولادی، وضعیت تأمین سنگآهن، ظرفیت معادن، زیرساختهای حملونقل و انرژی نیز در نظر گرفته میشد.
باید به جای تمرکز بر افزایش ظرفیت اسمی، بهرهبرداری از سرمایهگذاریهای قبلی و ارتقای کیفیت تولید در اولویت قرار گیرد
او با اشاره به ظرفیتهای ایجادشده و طرحهای در دست اجرا، بر ضرورت کنترل مجوزهای مازاد تأکید کرد و افزود: ادامه توسعه کمی، بدون توجه به محدودیتهای بالادستی، میتواند عدم توازن موجود در زنجیره را تشدید کند. به همین دلیل، باید به جای تمرکز بر افزایش ظرفیت اسمی، بهرهبرداری از سرمایهگذاریهای قبلی و ارتقای کیفیت تولید در اولویت قرار گیرد.
مدیر طرح جامع فولاد کشور در ادامه به وضعیت ذخایر و استخراج سنگآهن اشاره کرد و گفت: برای برنامهریزی آینده صنعت فولاد باید میزان ذخایر قابل بهرهبرداری، روند استخراج سالانه و نیاز واقعی واحدهای فولادی به مواد اولیه بهصورت همزمان بررسی شود. صرف اعلام میزان ذخایر زمینشناسی نمیتواند تصویر دقیقی از توان کشور برای تأمین سنگآهن ارائه دهد.
با وجود اقدامات انجامشده، همچنان در زمینه اکتشاف، حفاری و شناسایی ذخایر جدید با فاصله قابل توجهی از کشورهای معدنی روبهرو هستیم
او توسعه اکتشافات را یکی از ضرورتهای بخش معدن دانست و با اشاره به گسترش محدودههای مطالعاتی در سالهای گذشته گفت: با وجود اقدامات انجامشده، همچنان در زمینه اکتشاف، حفاری و شناسایی ذخایر جدید با فاصله قابل توجهی از کشورهای معدنی روبهرو هستیم. توسعه اکتشافات، استفاده از فناوریهای جدید، دیجیتالسازی فعالیتهای معدنی و افزایش بهرهوری استخراج باید در دستور کار قرار گیرد.
توجه به معادن کوچکمقیاس، فرآوری ذخایر کمعیار و هماتیتی، استفاده بیشتر از قراضه و توسعه اقتصاد چرخشی یک ضرورت است
محجوبنژاد همچنین بر ضرورت توجه به معادن کوچکمقیاس، فرآوری ذخایر کمعیار و هماتیتی، استفاده بیشتر از قراضه و توسعه اقتصاد چرخشی تأکید کرد. به گفته او، مشارکت میان شرکتهای معدنی و فولادی و شکلگیری کنسرسیومهای مشترک نیز میتواند به تأمین پایدار مواد اولیه کمک کند.
معدنکاری فراسرزمینی جایگزین معادن داخلی نیست
محجوبنژاد در بخش دیگری از سخنان خود به موضوع معدنکاری فراسرزمینی پرداخت و گفت: ورود به عرصه معدنکاری در کشورهای دیگر نباید به معنای کنار گذاشتن یا کاهش توجه به ظرفیتهای معدنی داخل کشور تلقی شود. معدنکاری فراسرزمینی به هیچ عنوان جایگزین معدنکاری داخلی نیست و نمیتوان با این تصور که قرار است از خارج سنگآهن تأمین شود، توسعه معادن داخلی را متوقف کرد.
او افزود: معدنکاری فراسرزمینی باید بهعنوان بخشی از راهبرد تنوعبخشی به منابع تأمین مواد اولیه دنبال شود. این تنوعبخشی میتواند در کنار تأمین مواد اولیه، به تنوع بازارها، محصولات و کیفیت مواد معدنی نیز کمک کند. همچنین ممکن است همکاریهای معدنی با کشورهای دیگر، منافع سیاسی و امنیتی یا مزایای دیگری برای کشور به همراه داشته باشد که در تصمیمگیری دولت مؤثر باشد؛ حتی اگر توجیه اقتصادی مستقیم پروژه بهتنهایی کافی نباشد.
محجوبنژاد با اشاره به تجربه توسعه صنعت فولاد در ایران طی دو دهه گذشته ادامه داد: توسعه واحدهای فولادی تا حد زیادی بر دو مزیت گاز طبیعی و سنگآهن داخلی استوار بود. در همان دوره، باید همزمان با ایجاد ظرفیتهای فولادی، برای توسعه معادن، زیرساختهای حملونقل و انرژی نیز برنامهریزی میشد. اما در عمل، بخش زیادی از تمرکز به سمت احداث کارخانهها رفت و توسعه زیرساختها و ظرفیتهای بالادستی متناسب با آن پیش نرفت.
او با اشاره به اینکه برخی از ملاحظات منطقهای و سیاسی در اجرای طرحهای زیرساختی و معدنی اثرگذار بودهاند، گفت: توسعه متوازن باید از ابتدا در طراحی طرحهای فولادی مورد توجه قرار میگرفت. اگر قرار بود ظرفیتهای بزرگ تولید فولاد ایجاد شود، باید تأمین مواد اولیه، انرژی و زیرساختهای لجستیکی آن نیز همزمان پیشبینی میشد.
مدیر طرح جامع فولاد کشور با اشاره به زمان مناسب ورود به پروژههای فراسرزمینی توضیح داد: این موضوع باید از سالهای قبل و در شرایطی که امکان مذاکره و سرمایهگذاری مناسبتری وجود داشت، دنبال میشد. نمیتوان زمانی که با فشار تأمین سنگآهن مواجه شدهایم، تازه به فکر ورود به معدنکاری فراسرزمینی بیفتیم. این دو مسیر، یعنی توسعه داخلی و همکاریهای معدنی خارجی، باید از ابتدا در کنار یکدیگر پیش میرفتند.
او با اشاره به تجربه برخی کشورهای دارای ذخایر معدنی گفت: معدنکاری فراسرزمینی صرفاً مختص کشورهایی نیست که منابع معدنی کافی ندارند. برخی کشورهای دارای ذخایر معدنی نیز برای تنوعبخشی به منابع و بازارهای خود در کشورهای دیگر سرمایهگذاری میکنند. بنابراین، این رویکرد باید با نگاه بلندمدت و در چارچوب یک راهبرد مشخص دنبال شود.
محتشمیپور: مساله اصلی فولاد در شرایط فعلی انرژی است، نه کمبود سنگآهن
رضا محتشمیپور، معاون سابق معدن و صنایع معدنی وزارت صمت، با تأکید بر ضرورت تفکیک مساله تأمین سنگآهن از موضوع معدنکاری فراسرزمینی گفت: برای بررسی آینده تأمین مواد اولیه، ابتدا باید مشخص شود که صنعت فولاد کشور در چه سطحی از تولید قرار دارد و نیاز واقعی آن به سنگآهن چقدر است.
او با اشاره به روند تولید فولاد در سالهای گذشته توضیح داد: از حدود سال ۱۳۹۷ سرعت رشد تولید فولاد کاهش پیدا کرد و از سال ۱۳۹۹ به بعد، تولید واقعی کشور عمدتاً در محدوده ۲۸ تا ۳۲ میلیون تن نوسان داشته است. بنابراین، حتی اگر آثار جنگ و آسیبهای واردشده به برخی واحدها را نیز کنار بگذاریم، روند تولید در سالهای اخیر نشان میدهد که صنعت فولاد با محدودیتهای جدی روبهرو بوده است.
محدودیت انرژی مهمترین عامل محدودکننده تولید فولاد است
محتشمیپور با بیان اینکه محدودیت انرژی مهمترین عامل محدودکننده تولید فولاد است، گفت: در شرایط فعلی، مساله اصلی صنعت فولاد کمبود سنگآهن نیست. حتی اگر تولید سنگآهن افزایش پیدا نکند و ظرفیت فعلی حفظ شود، با توجه به محدودیت تولید فولاد، همچنان بخشی از مواد معدنی تولیدشده میتواند مازاد بر نیاز داخلی باشد.
او تأکید کرد: محاسبه نیاز سنگآهن باید بر مبنای تولید واقعی انجام شود، نه ظرفیت اسمی کارخانهها. نمیتوان ظرفیتهای اسمی و اهداف بلندپروازانه تولید را مبنای قطعی برنامهریزی قرار داد، در حالی که محدودیت انرژی اجازه استفاده از این ظرفیتها را نمیدهد.
معاون سابق معدن و صنایع معدنی وزارت صمت با انتقاد از برخی هدفگذاریهای برنامه هفتم توسعه گفت: تعیین اهداف رشد بالا برای صنایع انرژیبر، بدون در نظر گرفتن محدودیتهای تأمین برق و گاز، میتواند به ایجاد انتظارات غیرواقعی درباره نیاز مواد اولیه منجر شود. برای نمونه، هدفگذاری تولید در حلقههایی مانند میلگرد باید با توجه به امکان تأمین انرژی و ظرفیت واقعی تولید بررسی شود.
او همچنین به برخی سرمایهگذاریهای انجامشده در مناطق فاقد زیرساخت مناسب انرژی اشاره کرد و گفت: ایجاد واحدهای فولادی در مناطقی که با محدودیت جدی گاز روبهرو هستند، در شرایطی که برخی معادن مهم کشور با کمبود سرمایهگذاری مواجهاند، نشاندهنده ضرورت بازنگری در اولویتهای سرمایهگذاری است.
معدنکاری فراسرزمینی راهبردی فراتر از تأمین مواد اولیه است
محتشمیپور با تأکید بر اینکه معدنکاری فراسرزمینی نباید صرفاً با نگرانی از کمبود سنگآهن در داخل کشور تعریف شود، گفت: همکاریهای معدنی با کشورهای دیگر میتواند اهداف اقتصادی، تجاری، سیاسی و ژئوپلیتیکی داشته باشد. از این منظر، حتی اگر در مقطع فعلی کمبود فوری سنگآهن وجود نداشته باشد، توسعه همکاریهای معدنی با کشورهای همسایه میتواند بخشی از راهبرد بلندمدت کشور باشد.
او با اشاره به ظرفیت همکاری با افغانستان توضیح داد: ایران سالانه حدود یک میلیارد دلار به افغانستان صادرات دارد، در حالی که این کشور حدود چهار میلیارد دلار واردات سالانه دارد. بنابراین، ظرفیت قابل توجهی برای گسترش روابط تجاری میان دو کشور وجود دارد و همکاریهای معدنی میتواند در متوازنتر شدن مبادلات تجاری مؤثر باشد.
محتشمیپور با بیان اینکه صادرات محصولات کشاورزی و خشکبار بهتنهایی نمیتواند جایگزین ظرفیت تجارت معدنی شود، گفت: بخشی از مواد معدنی و سنگهای قیمتی افغانستان از مسیرهای غیررسمی به کشورهای دیگر، بهویژه پاکستان، منتقل میشود. در عین حال، محدودیتهای تجاری و ممنوعیتهای وارداتی در ایران نیز موجب شده است بخشی از این ظرفیت از دست برود.
او همچنین با اشاره به تجربه پروژه بوکسیت گینه گفت: تجربه ایران در برخی پروژههای فراسرزمینی، از جمله پروژه بوکسیت گینه که پس از سالها به نتیجه مورد انتظار نرسیده، نشان میدهد که ورود به این حوزه بدون بررسی دقیق موانع اجرایی و سرمایهگذاری میتواند با مشکلات جدی روبهرو شود. در مقابل، پروژه سنگآهن سیماندو در گینه با سرمایهگذاری گسترده و توسعه زیرساختهایی مانند خطآهن، از سوی چین دنبال شده است.
باید پروژههای ناموفق فراسرزمینی ایران آسیبشناسی شوند و موانع مربوط به تأمین مالی، شرکتهای توسعهدهنده، روابط با کشورهای میزبان، قوانین و زیرساختها مورد بررسی قرار گیرند
محتشمیپور تأکید کرد: باید پروژههای ناموفق فراسرزمینی ایران آسیبشناسی شوند و موانع مربوط به تأمین مالی، شرکتهای توسعهدهنده، روابط با کشورهای میزبان، قوانین و زیرساختها مورد بررسی قرار گیرند. معدنکاری فراسرزمینی صرفاً با شناسایی یک ذخیره معدنی و امضای توافق اولیه به نتیجه نمیرسد.
نبود جایگاه مستقل برای بخش معدن، مانع همکاریهای فراسرزمینی است
محتشمیپور در بخش دیگری از سخنان خود به ساختار حکمرانی بخش معدن اشاره کرد و گفت: معدنکاری فراسرزمینی از جمله موضوعاتی است که نمیتوان آن را صرفاً در سطح بنگاه یا حتی مذاکرات محدود میان چند دستگاه اجرایی پیش برد. همکاریهای معدنی با کشورهای دیگر به توافقهای بلندمدت، ثبات تصمیمگیری و حضور مؤثر دستگاههای مسئول در سطح دولت نیاز دارد.
او با اشاره به ماهیت سرمایهگذاری در بخش معدن توضیح داد: سرمایهگذاری معدنی نیازمند ثبات و اطمینان از شرایط آینده است. سرمایهگذار نمیتواند وارد مذاکرهای شود که در آن، وضعیت حقوقی، اقتصادی و سیاسی پروژه در سالهای آینده مشخص نیست. پروژههای معدنی به سرمایهگذاری بلندمدت نیاز دارند و تغییرات مکرر سیاستها میتواند ریسک آنها را افزایش دهد.
محتشمیپور با انتقاد از حذف جایگاه مستقل وزارت معدن و ادغام این بخش در ساختار وزارت صمت گفت: یکی از خسارتهای مهمی که به بخش معدن وارد شده، از بین رفتن جایگاه مستقل این حوزه در ساختار اجرایی کشور است. به اعتقاد او، معدنکاری فراسرزمینی از موضوعاتی است که بدون ساختار مشخص و متولی قدرتمند برای بخش معدن، پیشبرد آن دشوار خواهد بود.
او افزود: همکاریهای معدنی با کشورهای دیگر به هماهنگی دستگاههای مختلف، از جمله وزارت امور خارجه، نیاز دارد و نمیتوان انتظار داشت چنین توافقهایی صرفاً در سطح یک وزارتخانه یا یک معاونت به نتیجه برسد. برای اجرای پروژههای بلندمدت، باید سازوکار مشخصی برای تصمیمگیری و پیگیری توافقها وجود داشته باشد.
محتشمیپور با اشاره به سهم بخش معدن در عملکرد درآمدی وزارت صمت گفت: بخش معدن سهم قابل توجهی در منابع و درآمدهای این وزارتخانه دارد و حذف جایگاه مستقل آن، میتواند بر نحوه پیگیری مسائل و سیاستگذاری این حوزه اثر بگذارد. از نگاه او، ساختار فعلی حکمرانی معدن یکی از موانع جدی در مسیر توسعه فعالیتهای معدنی، بهویژه همکاریهای فراسرزمینی است.
اکبریان: ذخایر اقتصادی سنگآهن کشور حدود ۲.۵ میلیارد تن برآورد میشود
مهرداد اکبریان، رئیس انجمن سنگآهن ایران، با تأکید بر ضرورت برنامهریزی برای آینده ذخایر معدنی گفت: هیچ ذخیره معدنی نامحدود نیست و نمیتوان بدون توجه به روند استخراج و میزان ذخایر قابل بهرهبرداری، درباره آینده تأمین مواد اولیه اطمینان داشت.
او با اشاره به ضرورت تفکیک انواع ذخایر معدنی توضیح داد: در بررسی وضعیت منابع باید میان ذخایر زمینشناسی، ذخایر قابل برداشت و ذخایر اقتصادی تفاوت قائل شد. ممکن است ذخیرهای از نظر زمینشناسی شناسایی شده باشد، اما به دلیل محدودیتهای فنی، اقتصادی یا زیرساختی امکان بهرهبرداری از آن وجود نداشته باشد.
اکبریان با اشاره به برآوردهای موجود از ذخایر سنگآهن کشور گفت: ذخایر قابل برداشت حدود چهار تا ۴.۵ میلیارد تن و ذخایر اقتصادی حدود ۲.۵ میلیارد تن برآورد میشود. اگر میزان استخراج سالانه را حدود ۱۱۰ تا ۱۳۰ میلیون تن در نظر بگیریم، با یک محاسبه ساده میتوان به دورهای حدود ۲۰ تا ۲۲ سال برای ذخایر اقتصادی رسید. البته این محاسبه با انجام اکتشافات جدید، تغییر فناوری و تحولات اقتصادی میتواند تغییر کند.
رئیس انجمن سنگآهن ایران با بیان اینکه مطالعات اکتشافی کشور هنوز کامل نیست، گفت: برای افزایش ذخایر قابل استفاده باید اکتشافات توسعه پیدا کند و دولت در اکتشافات پایه نقش فعالتری داشته باشد. نتایج این مطالعات نیز باید در اختیار بخش خصوصی و بهرهبرداران قرار گیرد تا امکان برنامهریزی و سرمایهگذاری بر اساس اطلاعات دقیقتر فراهم شود.
او توسعه فناوری فرآوری را یکی از ضرورتهای آینده بخش معدن دانست و افزود: بخشی از ذخایر کشور از عیار پایینتری برخوردارند یا به دلیل وجود ناخالصیها، فرآوری آنها دشوارتر است. برای استفاده از این منابع باید فناوریهای جدید فرآوری، ماشینآلات تخصصی و روشهای نوین استخراج توسعه پیدا کند.
توسعه معادن زیرزمینی و تونلی در کنار توسعه معادن سطحی میتواند بخشی از راهکارهای استفاده از ذخایر جدید باشد
اکبریان با اشاره به تجربه کشورهای دیگر در استخراج ذخایر عمیق گفت: در برخی کشورها استخراج در عمق ۸۰۰ تا ۹۰۰ متری نیز انجام میشود. بنابراین، توسعه معادن زیرزمینی و تونلی در کنار توسعه معادن سطحی میتواند بخشی از راهکارهای استفاده از ذخایر جدید باشد.
او همچنین تأکید کرد: ورود شرکتهای فولادی به بخش معدن باید با مشارکت معدنکاران و استفاده از ظرفیت تخصصی آنها انجام شود. ایجاد پروژههای موازی از سوی شرکتهای فولادی، در شرایطی که منابع سرمایهگذاری در بخش معدن محدود است، میتواند به رقابت غیرضروری و کاهش منابع در دسترس معدنکاران منجر شود.
فعالیت معدنی باید از نظر اقتصادی توجیهپذیر باشد تا امکان سرمایهگذاری در اکتشاف و افزایش ظرفیت استخراج فراهم شود
رئیس انجمن سنگآهن ایران با اشاره به رابطه اقتصادی معدنکاران و صنایع فولادی گفت: نمیتوان از معدنکار انتظار داشت مواد اولیه را با قیمت پایین و بهصورت دائمی در اختیار صنایع فولادی قرار دهد، در حالی که امکان کسب سود و سرمایهگذاری مجدد برای توسعه معدن را نداشته باشد. فعالیت معدنی باید از نظر اقتصادی توجیهپذیر باشد تا امکان سرمایهگذاری در اکتشاف و افزایش ظرفیت استخراج فراهم شود.
اکبریان با اشاره به محدودیت انرژی در زنجیره معدن و فولاد گفت: معدن و فولاد از نظر میزان وابستگی به انرژی شرایط یکسانی ندارند و معدن در برخی بخشها انعطاف بیشتری نسبت به صنایع فولادی دارد. بنابراین، در تخصیص منابع محدود انرژی، سرمایه و زیرساخت باید اولویتهای هر بخش بهصورت دقیق بررسی شود.
او همچنین با اشاره به آسیبدیدن برخی واحدهای فولادی در جریان جنگ و روند بازسازی آنها گفت: با وجود برآوردهای اولیه درباره کاهش تولید، بازسازی برخی واحدها سریعتر از پیشبینیها انجام شد. با این حال، محدودیتهای انرژی و مشکلات تولید همچنان از عوامل مؤثر بر عملکرد زنجیره فولاد هستند.
افغانستان نزدیک است اما لزوماً اقتصادی نیست
اکبریان در ادامه به تجربه بررسی ظرفیتهای معدنی افغانستان پرداخت و گفت: در ارزیابی پروژههای فراسرزمینی نباید همان نگاه متداول در بررسی معادن داخلی را به کار گرفت. در داخل کشور معمولاً بررسی از میزان ذخیره و عیار ماده معدنی آغاز میشود، اما در معدنکاری فراسرزمینی، این موارد نباید نخستین و تنها معیار تصمیمگیری باشند.
او توضیح داد: در بررسی یک پروژه خارجی، باید ابتدا وضعیت قوانین، شرایط سیاسی، ثبات حاکمیت، فاصله جغرافیایی، امکانات حملونقل، زیرساختهای موجود و شرایط اجتماعی و بومی منطقه بررسی شود. پس از ارزیابی این عوامل میتوان درباره ذخیره، عیار و در نهایت قیمت تمامشده تصمیم گرفت.
رئیس انجمن سنگآهن ایران با اشاره به سفر خود به افغانستان گفت: بررسیهای انجامشده نشان داد که با وجود نزدیکی جغرافیایی و تصور اولیه درباره سهولت فعالیت در این کشور، هزینه تمامشده استخراج و انتقال سنگآهن لزوماً با هزینه تولید در داخل ایران قابل رقابت نیست. به همین دلیل، در شرایط فعلی برای بخش خصوصی، سرمایهگذاری در معادن داخلی میتواند نسبت به ورود به برخی پروژههای افغانستان توجیه بیشتری داشته باشد.
او با اشاره به شرایط سختگیرانه قانونی در افغانستان افزود: در برخی مناطق، زیرساختهای اولیه مانند جاده و امکانات حملونقل وجود ندارد و سرمایهگذار باید هزینه ایجاد این زیرساختها را نیز تقبل کند. در عین حال، مقررات مربوط به فعالیت معدنی و فرآوری در این کشور محدودیتهایی ایجاد میکند که ممکن است با شرایط واقعی پروژه و توان سرمایهگذار همخوانی نداشته باشد.
اکبریان همچنین به موانع حقوقی و سیاسی همکاری با افغانستان اشاره کرد و گفت: در زمان بررسی پروژهها، مساله به رسمیت شناخته نشدن دولت افغانستان از سوی ایران نیز بر امکان انعقاد توافقهای رسمی اثر گذاشته بود. به گفته او، در جریان این سفر امکان امضای توافق رسمی از سوی مقام دولتی ایرانی فراهم نشد و همین مساله یکی از ریسکهای همکاری در این حوزه را نشان میداد.
او با تأکید بر اینکه این ارزیابی به معنای کنار گذاشتن کامل افغانستان نیست، گفت: افغانستان ظرفیتهای معدنی متنوعی دارد و بهویژه در حوزه سنگهای قیمتی و نیمهقیمتی میتواند فرصتهای تجاری قابل توجهی داشته باشد. با این حال، در حوزه سنگآهن و با شرایط فعلی، ورود بخش خصوصی به پروژهها باید با احتیاط بیشتری انجام شود.
قزاقستان ذخایر مناسبی در کنار هزینه بالای حملونقل دارد
اکبریان قزاقستان را یکی دیگر از کشورهای مورد بررسی برای همکاری معدنی معرفی کرد و گفت: این کشور ذخایر معدنی قابل توجهی دارد و از نظر کیفیت و عیار برخی ذخایر نیز ظرفیت مناسبی برای همکاری وجود دارد. همچنین ثبات بیشتر ساختار سیاسی و حاکمیتی قزاقستان، امکان مذاکره و انعقاد قراردادهای بلندمدت را نسبت به برخی کشورهای دیگر فراهم میکند.
او در عین حال، فاصله جغرافیایی و هزینه حملونقل را از موانع اصلی همکاری با قزاقستان دانست و افزود: حتی اگر ذخیره و کیفیت ماده معدنی مناسب باشد، هزینه انتقال آن از مسیر ریلی یا زمینی میتواند قیمت تمامشده را به میزان قابل توجهی افزایش دهد. بنابراین، برای ورود به چنین پروژههایی باید راهکاری برای مدیریت هزینههای لجستیکی و حملونقل پیدا کرد.
رئیس انجمن سنگآهن ایران تأکید کرد: در بررسیهای انجامشده، افغانستان و قزاقستان از جمله گزینههای مورد توجه برای معدنکاری فراسرزمینی بودهاند، اما هر کشور شرایط خاص خود را دارد و نمیتوان صرفاً بر اساس میزان ذخایر درباره اقتصادی بودن سرمایهگذاری تصمیم گرفت.
حقشناس: هزینه حملونقل و قیمتگذاری، اقتصاد معدن را تحت فشار قرار داده است
حسنعلی حقشناس، مدیرعامل گروه تأمین و فرآوری مواد معدنی فولاد مبارکه، با اشاره به تجربه این مجموعه در سرمایهگذاریهای معدنی و تلاش برای تأمین پایدار مواد اولیه گفت: صنعت فولاد کشور علاوه بر محدودیتهای انرژی، با چالش تأمین سنگآهن نیز روبهروست و نمیتوان این مساله را صرفاً به آینده موکول کرد.
او با بیان اینکه افزایش ذخایر شناساییشده لزوماً به معنای افزایش ذخایر اقتصادی و قابل بهرهبرداری نیست، توضیح داد: برای ارزیابی ظرفیت واقعی معادن باید عواملی مانند موقعیت جغرافیایی، دسترسی به زیرساخت، امکان فرآوری و هزینه حملونقل را نیز در نظر گرفت. ممکن است در منطقهای مانند سیستانوبلوچستان ذخایر معدنی شناسایی شود، اما نبود زیرساختهای لازم و ظرفیت فرآوری، بهرهبرداری اقتصادی از این ذخایر را با مشکل مواجه کند.
حقشناس با اشاره به افزایش هزینههای معدنکاری در کشور گفت: در برخی موارد، هزینه استخراج در ایران با معیارهای بینالمللی برابری میکند یا حتی از آن فراتر میرود. نسبت باطلهبرداری، هزینه ماشینآلات، دسترسی به سوخت و سایر نهادهها از جمله عواملی هستند که بر اقتصادی بودن فعالیت معادن اثر میگذارند.
او همچنین بر ارتباط مستقیم قیمت فروش مواد معدنی با میزان ذخایر اقتصادی تأکید کرد و افزود: اقتصادی بودن یک معدن تنها به میزان ذخیره زمینشناسی آن بستگی ندارد، بلکه قیمت فروش محصول نیز در این زمینه تعیینکننده است. اگر قیمت فروش سنگآهن و کنسانتره متناسب با هزینههای تولید نباشد، بخشی از ذخایر از نظر اقتصادی قابلیت بهرهبرداری نخواهند داشت.
مدیرعامل گروه تأمین و فرآوری مواد معدنی فولاد مبارکه با اشاره به فاصله قیمت مواد معدنی در بازار داخلی و بازارهای جهانی اظهار کرد: پایین بودن قیمت خرید مواد اولیه در داخل، در شرایطی که هزینههای استخراج و تولید افزایش یافته، میتواند توان مالی معدنکاران برای توسعه فعالیت و سرمایهگذاری در اکتشاف را محدود کند. تداوم این شرایط در نهایت به زیان کل زنجیره معدن و فولاد تمام میشود.
حقشناس افزایش بهرهوری در حلقههای مختلف زنجیره را یکی از راهکارهای کاهش فشار بر منابع معدنی دانست و گفت: بهبود راندمان کارخانههای فرآوری میتواند میزان مصرف مواد اولیه را کاهش دهد و اثر قابل توجهی بر کل زنجیره داشته باشد. برای نمونه، افزایش راندمان در واحدهای کنسانترهسازی از حدود ۷۰ به ۸۰ درصد میتواند به کاهش نیاز به مواد اولیه منجر شود.
او در ادامه به مشکلات زیرساختی زنجیره معدن و فولاد اشاره کرد و گفت: مساله آب، سوخت، ماشینآلات، نقدینگی و حملونقل در کنار یکدیگر هزینه تولید را افزایش میدهند. در برخی مناطق، از جمله یزد، تأمین آب با هزینه بالایی انجام میشود و این مساله بر اقتصاد فعالیتهای معدنی و صنعتی اثر میگذارد.
حقشناس هزینه حملونقل را یکی از چالشهای مهم زنجیره دانست و توضیح داد: در شرایط متعارف، هزینه حمل مواد معدنی در سطح جهانی سهم مشخصی از ارزش محصول دارد، اما در برخی مسیرهای داخلی، این هزینه میتواند به بخش قابل توجهی از ارزش ماده معدنی برسد. بنابراین، بازنگری در محل استقرار واحدهای فرآوری و تناسب میان موقعیت معادن و صنایع پاییندستی ضروری است.
او با اشاره به ظرفیتهای معدنی افغانستان نیز گفت: صرف شناسایی یا استخراج سنگآهن در کشورهای همسایه به معنای اقتصادی بودن انتقال آن به داخل ایران نیست. هزینه حمل از محل معدن تا مرز و سپس انتقال به مراکز صنعتی کشور باید در محاسبات لحاظ شود. در چنین شرایطی، ممکن است فرآوری ماده معدنی در نزدیکی مرز یا انتقال محصول فرآوریشده، نسبت به حمل سنگ خام به مرکز کشور توجیه اقتصادی بیشتری داشته باشد.
مدیرعامل گروه تأمین و فرآوری مواد معدنی فولاد مبارکه تأکید کرد که در برنامهریزی برای معدنکاری فراسرزمینی باید به ارزش آهن محتوا، موقعیت جغرافیایی، زیرساختهای حملونقل و امکان فرآوری توجه شود. موانع قانونی، محدودیتهای تجاری و تحریمها نیز از عواملی هستند که میتوانند اجرای پروژههای معدنی در کشورهای همسایه را دشوار کنند.
حقشناس در نهایت تأکید کرد که تصمیمگیری درباره سرمایهگذاری در معادن خارجی باید بر مبنای محاسبات اقتصادی کل زنجیره انجام شود. از نگاه او، با ساختار فعلی قیمتگذاری و هزینههای حملونقل، صرف سرمایهگذاری در استخراج سنگآهن خارجی یا انتقال آن به داخل کشور لزوماً توجیه اقتصادی ندارد و باید راهکارهایی مانند فرآوری در مناطق مرزی، استفاده از ظرفیت سوآپ و توسعه زیرساختهای مشترک نیز بررسی شود.
کارآزمای جهرمی: توسعه فولاد به نقشه راه جدید نیاز دارد
حسین کارآزمای جهرمی، مدیر گروه معدن و صنایع معدنی مرکز پژوهشهای مجلس شورای اسلامی، با اشاره به روند توسعه صنعت فولاد در دو دهه گذشته گفت: از اوایل دهه ۸۰ و همزمان با توسعه فازهای اولیه پارس جنوبی، توسعه واحدهای فولادی در کشور بر دو مزیت اصلی استوار شد؛ دسترسی به گاز طبیعی و وجود ذخایر سنگآهن داخلی. ارزان بودن نسبی انرژی و دسترسی به مواد اولیه معدنی، مبنای تصمیمگیری برای توسعه واحدهای فولادی در مناطق مختلف کشور بود.
او با بیان اینکه اتکای بیش از اندازه به مزیتهای موجود میتواند به تضعیف همان مزیتها منجر شود، توضیح داد: در بسیاری از صنایع کشور، به جای طراحی یک سبد متنوع از منابع و مزیتها، تمرکز بیش از حدی بر چند مزیت اولیه شکل گرفته است. صنعت فولاد نیز از این قاعده مستثنی نبوده و اتکای گسترده به گاز طبیعی و سنگآهن داخلی، در نهایت به افزایش فشار بر همین منابع منجر شده است.
کارآزمای جهرمی با تأکید بر اینکه چالش صنعت فولاد را نباید صرفاً به انرژی یا سنگآهن محدود کرد، گفت: مساله اصلی امروز صنعت فولاد، نداشتن جهت و ایده مشخص برای ادامه مسیر توسعه است. در سالهای گذشته بخش قابل توجهی از توسعه صنعت بر افزایش کمی ظرفیتها متمرکز بوده، اما اکنون برای ورود به مرحله بعدی، باید مشخص شود که زنجیره فولاد با چه رویکرد و راهبردی قرار است توسعه پیدا کند.
او افزود: توسعه کمی در بسیاری از موارد زمانی اتفاق میافتد که جهت مشخصی برای توسعه وجود ندارد و افزایش ظرفیت به سادهترین گزینه تبدیل میشود. اکنون صنعت فولاد پس از طی مرحله نخست توسعه، به یک نقشه راه جدید نیاز دارد. این مساله نیز صرفاً به تصمیم بنگاههای خصوصی محدود نیست و به سیاستگذاری دولت، مجلس و مجموعه نظام حکمرانی ارتباط دارد.
یکی از مشکلات اساسی بخش معدن نبود ترازنامه رسمی و بهروز ذخایر معدنی کشور است
کارآزمای جهرمی یکی از مشکلات اساسی بخش معدن را نبود ترازنامه رسمی و بهروز ذخایر معدنی کشور دانست و گفت: در حوزه انرژی، ترازنامههایی برای شناسایی و اعلام وضعیت ذخایر و منابع وجود دارد، اما در بخش معدن تاکنون سندی جامع و رسمی که وضعیت ذخایر معدنی کشور را بهصورت منظم و بهروز مشخص کند، در دسترس نبوده است.
او توضیح داد: بدون داشتن اطلاعات دقیق درباره میزان ذخایر، نمیتوان برای آینده تأمین مواد اولیه صنایع برنامهریزی کرد. در پروانههای بهرهبرداری معادن، اطلاعاتی از ذخایر ثبت شده که ممکن است مربوط به ۱۵ یا ۲۰ سال قبل باشد و با میزان برداشتهای انجامشده در سالهای بعد بهروزرسانی نشده باشد.
به گفته او، مرکز پژوهشهای مجلس با همین دغدغه، بررسی وضعیت ذخایر برخی مواد معدنی مهم و راهبردی کشور را آغاز کرده و نتایج نخستین مطالعات نیز در سال ۱۴۰۳ منتشر شده است. در این بررسیها، اطلاعات پروانههای بهرهبرداری معادن مهم جمعآوری شده و میزان ذخیره اولیه و برداشت انجامشده از آنها مورد بررسی قرار گرفته است.
کارآزمای جهرمی با اشاره به نتایج این مطالعات درباره سنگآهن گفت: بر اساس اطلاعات مربوط به پایان سال ۱۴۰۲ و با فرض تداوم نرخ برداشت فعلی و انجام نشدن اکتشافات جدید، عمر باقیمانده ذخایر مگنتیتی کشور حدود ۲۳ سال برآورد شده است. او تأکید کرد که این برآورد بر مبنای اطلاعات موجود و ذخایر ثبتشده انجام شده و مطالعات برای بهروزرسانی اطلاعات سالهای بعد ادامه دارد.
بخش عمده ذخایر و استخراج سالانه سنگآهن در تعداد محدودی از معادن متمرکز شده است
این کارشناس با اشاره به تمرکز بخش مهمی از ذخایر سنگآهن در چند معدن بزرگ کشور گفت: بخش عمده ذخایر و استخراج سالانه سنگآهن در تعداد محدودی از معادن متمرکز شده است. بر اساس بررسیهای انجامشده، چهار معدن بزرگ کشور حدود ۷۰ درصد ذخایر و نزدیک به ۶۰ درصد استخراج سالانه را در اختیار دارند.
او با اشاره به معادن بزرگی مانند چادرملو، گلگهر و سنگان توضیح داد: تمرکز ذخایر در چند معدن بزرگ، ریسک تأمین مواد اولیه را افزایش میدهد؛ زیرا اگر این معادن در یک بازه زمانی با افت ذخیره یا کاهش استخراج مواجه شوند، بخش قابل توجهی از ظرفیت تأمین سنگآهن کشور تحت تأثیر قرار میگیرد.
کارآزمای جهرمی با تفکیک اهمیت ذخایر و میزان استخراج سالانه گفت: ذخایر معدنی بیشتر برای برنامهریزی بلندمدت اهمیت دارند، اما در کوتاهمدت، میزان استخراج سالانه و توان تولید معادن نیز تعیینکننده است. بر اساس سناریوهای مطرحشده در مطالعات، در صورت تداوم روند فعلی، طی ۱۵ سال آینده ممکن است بخشی از ظرفیت استخراج معادن بزرگ کاهش یابد و در افق ۲۰ ساله، این کاهش به سطح قابل توجهی برسد.
او تأکید کرد: بنابراین، برای ارزیابی امنیت تأمین سنگآهن، نباید تنها به عدد ذخایر توجه کرد؛ بلکه باید روند تولید سالانه، ظرفیت عملیاتی معادن و میزان وابستگی زنجیره فولاد به چند معدن بزرگ نیز در محاسبات لحاظ شود.
در برخی موارد، قیمتهای پیشنهادی برای واگذاری معادن از نرخهای مبنای حقوق دولتی و انتفاع فاصله گرفته و به سطوح بالاتری رسیده است
مدیر گروه معدن و صنایع معدنی مرکز پژوهشهای مجلس در بخش دیگری از سخنان خود به نتایج بررسی واگذاری معادن سنگآهن و افزایش رقابت برای تصاحب این ذخایر اشاره کرد و گفت: بررسی نرخهای واگذاری در سالهای گذشته نشان میدهد که در برخی موارد، قیمتهای پیشنهادی برای واگذاری معادن از نرخهای مبنای حقوق دولتی و انتفاع فاصله گرفته و به سطوح بالاتری رسیده است.
او این روند را نشانهای از افزایش نگرانی شرکتها درباره تأمین بلندمدت سنگآهن دانست و افزود: رقابت برای دستیابی به ذخایر داخلی، بهویژه میان شرکتهایی که در حلقههای مختلف زنجیره فولاد فعالیت میکنند، شدت گرفته است.
کارآزمای جهرمی با اشاره به آثار اقتصادی این رقابت توضیح داد: در برخی موارد، شرکتهای زنجیرهای حاضرند بخش استخراج را با حاشیه سود بسیار پایین یا حتی زیان اداره کنند تا بتوانند مواد اولیه موردنیاز حلقههای پاییندستی خود را تأمین کنند. به این ترتیب، رقابت بر سر سنگآهن به رقابت میان زنجیرهداران تبدیل شده و این مساله میتواند فعالیت اقتصادی مستقل معدنکاران را تحت فشار قرار دهد.
۴ مسیر برای تأمین آهن موردنیاز فولاد
کارآزمای جهرمی در جمعبندی دیدگاه خود، چهار مسیر اصلی برای تأمین آهن موردنیاز صنعت فولاد برشمرد و گفت: نخستین مسیر، استفاده از ظرفیت معادن داخلی است که میتواند از طریق توسعه معادن روباز و زیرزمینی دنبال شود. مسیر دوم، استفاده از سنگآهن وارداتی و معدنکاری فراسرزمینی است؛ چه از طریق مالکیت و چه با مشارکت در معادن کشورهای دیگر.
او افزود: مسیر سوم، توسعه استفاده از قراضه و بررسی ظرفیتهای آن در زنجیره فولاد است. باید مشخص شود چرا برخی کشورها سهم بیشتری از قراضه در تولید فولاد دارند و چه موانعی مانع توسعه این مسیر در ایران شده است. مسیر چهارم نیز استفاده از ظرفیت باطلههای معدنی و بازیابی مواد ارزشمند از آنهاست.
این کارشناس تأکید کرد: در برنامهریزیهای کلان و اسناد بالادستی، از جمله برنامه هفتم توسعه، باید سهم هر یک از این مسیرها مشخص شود. تعیین اهداف کمی و سهم قابل دستیابی برای معادن داخلی، واردات و معدنکاری فراسرزمینی، قراضه و بازیابی باطلهها میتواند به تنوعبخشی منابع تأمین و کاهش تمرکز صنعت فولاد بر مزیتهای محدود فعلی کمک کند.
او در پایان گفت: صنعت فولاد برای ورود به مرحله دوم توسعه، به تغییر رویکرد نیاز دارد؛ رویکردی که به جای تکیه صرف بر افزایش ظرفیت و استفاده از مزیتهای سنتی، بر تنوعبخشی به منابع، ایجاد مزیتهای جدید و طراحی سبدی پایدار برای تأمین مواد اولیه متمرکز باشد.
دیدگاهتان را بنویسید