
به گزارش فولادنیوز، در بازار داخلی ایران نیز افت نرخ ارز و کاهش تقاضا، قیمت برخی محصولات فولادی را در ابتدای هفته تحت فشار قرار داد، هرچند محدودیت عرضه گاز و افزایش هزینه تولید، مانعی برای ریزش شدید قیمتها ایجاد کرده است.
سنگ آهن زیر فشار کاهش تولید فولاد
در بازار واردات سنگ آهن چین، قیمت سنگ آهن با خلوص ۶۱ درصد در طول هفته نوسان داشت و در پایان هفته از محدوده بیش از ۹۲ دلار به حدود ۹۱ دلار در هر تن CFR رسید.
محدودیتهای زیستمحیطی و کاهش تولید فولاد در چین، تقاضا برای مواد اولیه را تحت فشار قرار داده است. کاهش نرخ بهرهبرداری کارخانههای فولاد باعث شده نیاز فولادسازان به سنگ آهن کاهش یابد و خریداران نیز با احتیاط بیشتری وارد بازار شوند. در نتیجه، تقاضای نقدی جدید در بازار سنگ آهن کاهش یافته و فضای معاملاتی همچنان کمرمق است.
ثبات قراضه در ترکیه
در بازار واردات قراضه ترکیه، قیمت قراضه سنگین ۸۰-۲۰ در هفته گذشته در حدود ۴۰۷ دلار به ازای هر تن CFR ثابت ماند. با این حال پیشنهادهایی حدود ۵ دلار پایینتر نیز در بازار شنیده شد که نشاندهنده فشار تقاضا بر این ماده اولیه است.
در بازار ژاپن قراضه سنگین کلاس ۲ صادراتی از حدود ۳۳۲ دلار به ۳۴۲ دلار در هر تن فوب افزایش یافت. قیمت قراضه وارداتی در شرق آسیا نیز در محدوده ۳۹۵ دلار به ازای هر تن CFR بدون تغییر باقی ماند.
بازار بیلت؛ ثبات در دریای سیاه و رشد محدود در آسیا
میانگین قیمت بیلت صادراتی دریای سیاه در هفته گذشته در محدوده ۴۸۰ دلار به ازای هر تن فوب ثابت ماند، هرچند بازار همچنان با ضعف تقاضا مواجه است.
در بازار داخلی چین، قیمت بیلت از ۴۳۹ دلار به ۴۴۲ دلار در هر تن درب کارخانه افزایش یافت. بازار واردات ترکیه نیز بیلت را در محدوده ۵۱۵ دلار به ازای هر تن CFR معامله کرد که نسبت به هفته قبل تغییری نداشت.
در جنوب شرق آسیا بیلت وارداتی با رشد ۴ دلاری به حدود ۴۸۷ دلار به ازای هر تن CFR رسید.
بیلت ایران تحتتأثیر نرخ ارز و آهن اسفنجی
در بازار داخلی ایران قیمت بیلت در ابتدای هفته تحتتأثیر افت قیمت آهن اسفنجی و شمش روندی کاهشی داشت. با افزایش نرخ ارز، روند قیمتها در ادامه هفته تغییر کرد و بازار از فشار کاهشی اولیه فاصله گرفت.
بازار مقاطع: نوسان محدود در بازار جهانی
در بازار جهانی مقاطع، قیمت میلگرد صادراتی ترکیه در هفته گذشته در محدوده ۶۱۰ دلار به ازای هر تن فوب ثابت ماند. میلگرد صادراتی چین نیز در سطح ۴۹۲ دلار به ازای هر تن فوب بدون تغییر باقی ماند.
در بازار داخلی اروپا، قیمت میلگرد حدود ۶۷۰ یورو به ازای هر تن درب کارخانه بود و در بازار داخلی آمریکا نیز میلگرد در محدوده ۹۶۰ دلار به ازای هر شورتتن بدون تغییر معامله شد.
در بازار ایران کاهش قیمت شمش و نرخ ارز موجب افت قیمت میلگرد در ابتدای هفته شد، اما در روزهای پایانی هفته شرایط بازار برگشت و از شدت روند کاهشی کاسته شد. قیمت تیرآهن نیز به دلیل افت تقاضا کاهش یافت.
ورق گرم چین اندکی گران شد
در بازار ورق میانگین شاخص قیمت ورق گرم صادراتی چین با ۳ دلار افزایش به ۴۹۲ دلار به ازای هر تن فوب رسید. ورق گرم صادراتی دریای سیاه در محدوده ۵۰۸ دلار به ازای هر تن فوب ثابت ماند و ورق گرم وارداتی جنوب شرق آسیا نیز در سطح ۵۳۳ دلار به ازای هر تن CFR بدون تغییر باقی ماند.
در اروپا آخرین شاخص قیمت ورق گرم در بازار داخلی ۷۵۵ یورو به ازای هر تن درب کارخانه اعلام شد که نسبت به هفته قبل تغییری نداشت. در آمریکا نیز ورق گرم با افزایش ۱۰ دلاری به ۱۳۶۰ دلار به ازای هر شورتتن رسید.
افت قیمت ورق در بازار ایران
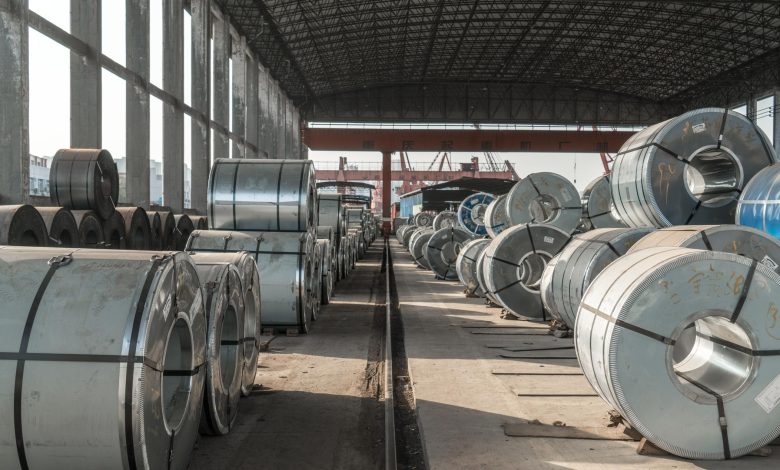
در بازار داخلی ایران، ورق سیاه ۲ میلیمتر رول مبارکه در روز دوشنبه حدود یک میلیون و ۷۸۰ هزار ریال قیمت داشت، اما تا روز چهارشنبه به یک میلیون و ۶۵۰ هزار ریال کاهش یافت. افت نرخ ارز و کاهش تقاضا در بورس کالا از مهمترین عوامل این کاهش قیمت بود.
قیمت ورق اکسین نیز تحتتأثیر افت تقاضا و افزایش عرضه از سوی تجار کاهش یافت. در بخش ورق روغنی نیز کاهش تقاضا عامل اصلی نزولی شدن قیمتها بود.
در بازار ورق گالوانیزه نیز کاهش قیمت ورق گرم و سرد، موجب عقبنشینی تقاضا و افت قیمت شد.
رکود مساله اصلی بازار جهانی فولاد
بررسی روند بازارهای جهانی نشان میدهد رکود در بخشهای مختلف زنجیره فولاد جدیتر شده است. کاهش قیمت سنگ آهن تا محدوده ۹۰ دلار، ضعف تقاضا برای قراضه و ثبات بیلت و محصولات فولادی، همگی نشان میدهند بازار با کاهش تحرک مواجه است.
بلاتکلیفی موجود در اقتصاد جهانی موجب شده سرمایهگذاریها با احتیاط بیشتری دنبال شود و حاشیه سود فولادسازان تحت فشار قرار گیرد. کاهش سودآوری فولادسازان در نهایت میتواند به کاهش تولید و کاهش بیشتر تقاضا برای مواد اولیه منجر شود.
با وجود فشارهای کاهشی، هزینههای بالای حملونقل و تولید اجازه نداده قیمت مواد اولیه و محصولات فولادی با سرعت بیشتری کاهش یابد. افزایش هزینه حمل نفت به چین نیز یکی از عواملی است که بر هزینههای زنجیره تأمین اثر گذاشته است.
قیمت نفت برنت نیز در هفته گذشته از حدود ۹۷ دلار به ۹۵.۸۰ دلار به ازای هر بشکه کاهش یافت. روند بازار نفت و تحولات مرتبط با تنگه هرمز همچنان یکی از عوامل مؤثر بر هزینه حملونقل و چشمانداز بازارهای جهانی به شمار میرود.
بازار داخلی در وضعیت دفاعی
در بازار داخلی ایران، کاهش قیمت آهن اسفنجی در بورس کالا و به دنبال آن افت قیمت شمش، فضای احتیاطی و نگرانی از کاهش بیشتر قیمتها را در بازار ایجاد کرد. کاهش نرخ ارز و انتشار گمانهزنیهایی درباره احتمال افت نرخ آن تا محدوده ۲۰۰ هزار تومان نیز موجب شد فعالان بازار رویکردی دفاعی در پیش بگیرند.
از سوی دیگر مصرف فولاد بهشدت کاهش یافته و انبارها با موجودی قابلتوجه ورق، میلگرد و تیرآهن مواجه هستند. این شرایط باعث شده امکان رشد قیمت بر مبنای افزایش تقاضا بسیار محدود باشد.
در مقابل محدود شدن عرضه گاز و پیامد آن بر تولید آهن اسفنجی، یکی از معدود عواملی است که میتواند از ریزش شدید قیمتها جلوگیری کند. کاهش دسترسی به گاز میتواند تولید آهن اسفنجی را محدود و به دنبال آن تولید شمش و تختال را نیز کاهش دهد.
با وجود این محدود شدن عرضه آهن اسفنجی لزوماً به معنای افزایش قیمت آن نیست چراکه کاهش تقاضای داخلی و محدودیتهای صادراتی در کنار یکدیگر، ظرفیت جذب تولید را کاهش دادهاند. از سوی دیگر افزایش هزینههای تولید نیز اجازه نمیدهد قیمت محصولات فولادی بهسادگی کاهش یابد.
چشمانداز مبهم قیمتها
برآوردهای موجود از بازار داخلی نشان میدهد در سناریوی بدبینانه، قیمت میلگرد میتواند تا محدوده ۱۰۵ هزار تومان و ورق ۲ میلیمتر تا حدود ۱۵۰ هزار تومان کاهش یابد. در مقابل در سناریوی خوشبینانه، امکان حرکت قیمت میلگرد تا محدوده ۱۵۰ هزار تومان و ورق گرم تا ۱۸۰ هزار تومان وجود دارد.
این برآوردها بر مبنای نرخ دلار ۲۶۰ هزار تومان و با فرض ثابت ماندن هزینه حملونقل، حاملهای انرژی و دستمزدها مطرح شدهاند بنابراین تغییر هر یک از این متغیرها میتواند مسیر قیمتها را تغییر دهد.
در مجموع چشمانداز بازار فولاد در هفتههای پیش رو همچنان با عدم قطعیت بالایی مواجه است. کاهش بیشتر قیمتها با توجه به سطح هزینههای تولید دشوار به نظر میرسد، اما ضعف تقاضا نیز ظرفیت لازم برای شکلگیری یک روند صعودی پایدار را فراهم نمیکند. در چنین شرایطی در صورت ثبات نرخ ارز، سناریوی محتملتر برای بازار توقف ریزش شدید قیمتها و تداوم رکود در معاملات خواهد بود.
منبع: معدن نامه
دیدگاهتان را بنویسید