


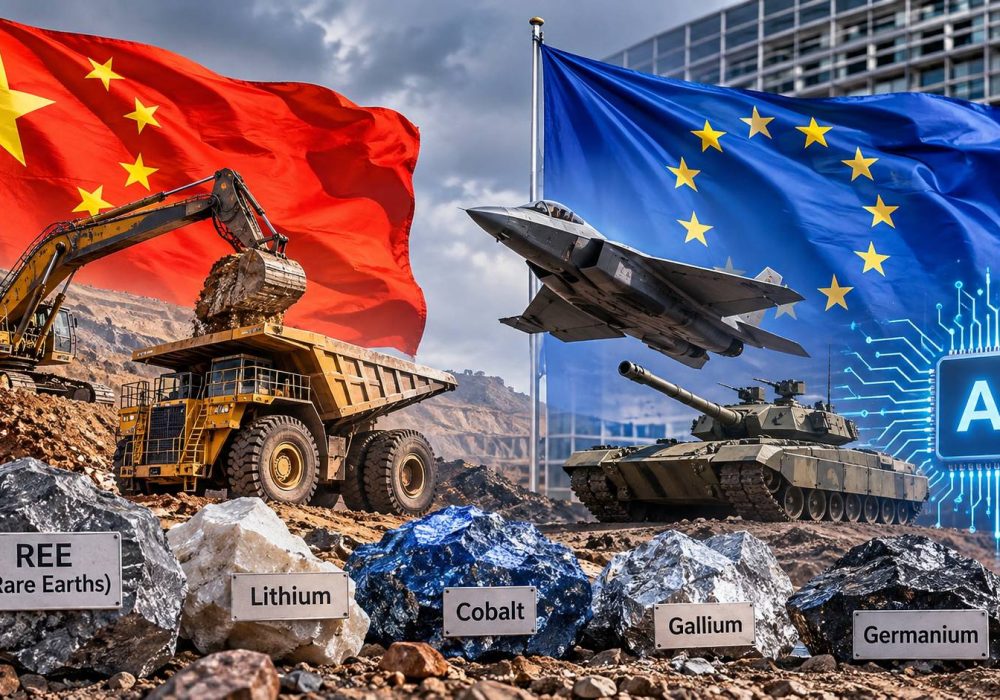

به گزارش فولادنیوز، رقابت جهانی بر سر مواد معدنی حیاتی وارد مرحله تازهای شده است. در شرایطی که کشورها برای توسعه صنایع دفاعی، هوش مصنوعی، انرژیهای نو و فناوریهای پیشرفته به موادی مانند عناصر نادر خاکی، لیتیوم، گالیوم، ژرمانیوم و تنگستن نیاز دارند، تمرکز بخش مهمی از ظرفیت استخراج، فرآوری و تولید مواد واسطهای در چین، آسیبپذیری زنجیرههای تامین را افزایش داده است.
تازهترین گزارش کمیته بازرگانی، نوآوری، علوم و فناوری پارلمان بریتانیا که ۵ نوامبر ۲۰۲۶ منتشر شد، این وابستگی را یک تهدید برای امنیت اقتصادی کشور توصیف کرده و خواستار بازنگری اساسی در سیاست تامین مواد معدنی شده است. اهمیت این هشدار فراتر از بریتانیاست؛ زیرا بخش بزرگی از صنایع پیشرفته اروپا نیز با همین ساختار متمرکز تامین مواد اولیه مواجه هستند.
مواد معدنی؛ حلقه پنهان امنیت دفاعی و فناوری
اهمیت مواد معدنی حیاتی زمانی روشنتر میشود که نقش آنها در صنایع راهبردی بررسی شود. عناصر نادر خاکی در ساخت آهنرباهای دائمی مورد استفاده در سامانههای پیشرفته، تجهیزات نظامی، هواپیماهای جنگنده و موتورهای الکتریکی کاربرد دارند. گالیوم و ژرمانیوم نیز در تولید نیمهرساناها، تجهیزات الکترونیکی و فناوریهای پیشرفته نقش دارند. در کنار این مواد، تنگستن، کبالت، تیتانیوم و گرافیت نیز از جمله مواد اولیه مهم برای صنایع دفاعی، باتریسازی و فناوریهای نوین هستند.
به همین دلیل، اختلال در تامین این مواد میتواند پیامدهایی فراتر از افزایش هزینه تولید داشته باشد. محدودیت صادرات یا توقف دسترسی به مواد اولیه، ممکن است برنامه تولید تجهیزات نظامی، توسعه زیرساختهای پردازشی و اجرای پروژههای فناوری را با تاخیر مواجه کند.
آژانس بینالمللی انرژی در گزارش چشمانداز مواد معدنی حیاتی ۲۰۲۶ تاکید کرده است که تمرکز بالای زنجیره تامین، در سال ۲۰۲۵ به یک ریسک اقتصادی واقعی تبدیل شد. چین در آوریل همان سال محدودیتهایی بر صادرات هفت عنصر نادر خاکی سنگین اعمال کرد؛ اقدامی که بر صنایع پاییندستی اثر گذاشت و حتی برخی خودروسازان را به کاهش ظرفیت تولید یا توقف موقت فعالیت واداشت.
این محدودیتها در اکتبر ۲۰۲۵ نیز در قالب تدابیر گستردهتری دنبال شد؛ هرچند اجرای بخشی از محدودیتهای جدید برای یک سال به تعویق افتاد. برآورد آژانس نشان میدهد در صورت اجرای کامل محدودیتهای پیشنهادی، سالانه حدود ۶.۵ تریلیون دلار از تولید صنایع پاییندستی خارج از چین در معرض ریسک قرار میگیرد. این رقم بخشهایی مانند خودرو، فناوری پیشرفته، دفاع و انرژی را دربرمیگیرد.
چین؛ قدرت اصلی در فرآوری و تولید مواد واسطهای
مساله اصلی اروپا فقط وابستگی به معادن چین نیست؛ بلکه تمرکز ظرفیت فرآوری و تبدیل مواد معدنی در این کشور است. حتی اگر مواد اولیه از معادن کشورهای دیگر استخراج شوند، در بسیاری از موارد برای تبدیل به مواد قابل استفاده در صنایع پیشرفته، همچنان به ظرفیت پالایش و فرآوری چین وابستهاند.
بر اساس گزارش فایننشال تایمز، چین بیش از ۸۰ درصد عناصر نادر خاکی جهان را فرآوری میکند و در تامین مواد مورد استفاده در صنایع دفاعی، باتریها، هوش مصنوعی و گذار انرژی نقش مسلطی دارد. بنابراین، افزایش استخراج در کشورهای دیگر بهتنهایی نمیتواند وابستگی صنایع اروپایی را برطرف کند؛ زیرا حلقه فرآوری و تولید آهنرباها و مواد واسطهای نیز باید توسعه یابد.
ابعاد این وابستگی در بازار اروپا نیز قابل مشاهده است. اداره آمار هلند در گزارشی که ۲۹ اکتبر ۲۰۲۶ منتشر کرد، اعلام کرد چین تامینکننده اصلی هفت مورد از هشت ماده معدنی حیاتی با بالاترین اهمیت برای اقتصاد هلند است. این مواد شامل گالیوم، عناصر نادر خاکی، ژرمانیوم، گرافیت طبیعی، لیتیوم، کبالت و سیلیکون فلزی هستند.
این آمار نشان میدهد وابستگی به چین محدود به یک صنعت یا یک ماده معدنی نیست و طیف گستردهای از زنجیرههای تولید اروپا را دربرمیگیرد.
تقاضای مواد معدنی با توسعه هوش مصنوعی جهش میکند
در کنار صنایع دفاعی، توسعه هوش مصنوعی نیز رقابت بر سر مواد معدنی حیاتی را تشدید کرده است. گسترش مراکز داده، تجهیزات پردازشی، نیمهرساناها و زیرساختهای ارتباطی به مواد اولیهای نیاز دارد که تامین آنها در تعداد محدودی از کشورها متمرکز شده است.
گزارش پارلمان بریتانیا به رشد چشمگیر تقاضای برخی مواد معدنی اشاره میکند. بر اساس برآوردهای مطرحشده در این گزارش، تقاضای لیتیوم تا سال ۲۰۳۰ ممکن است ۴۵ برابر و تقاضای عناصر نادر خاکی ۱۶ برابر شود. این ارقام نشان میدهد رقابت بر سر مواد اولیه فقط به توسعه خودروهای برقی و انرژیهای تجدیدپذیر محدود نخواهد ماند و صنایع دیجیتال و دفاعی نیز سهم بیشتری از بازار را مطالبه خواهند کرد.
در چنین شرایطی، هرگونه محدودیت در صادرات مواد معدنی میتواند به یک ابزار فشار اقتصادی تبدیل شود. تجربه محدودیتهای صادراتی چین نیز نشان داده است که برخورداری از ذخایر معدنی بهتنهایی تضمینکننده امنیت عرضه نیست؛ کشورها باید توان فرآوری، تولید مواد واسطهای و بازیافت را نیز در اختیار داشته باشند.
بریتانیا به دنبال کاهش وابستگی با سرمایهگذاری مستقیم
کمیته پارلمانی بریتانیا برای مقابله با این وضعیت، مجموعهای از اقدامات را پیشنهاد کرده است. این کمیته معتقد است دولت باید بهجای تلاش برای قطع کامل ارتباط با چین، وابستگیهای پرخطر را شناسایی و بهصورت هدفمند کاهش دهد؛ رویکردی که از آن با عنوان کاهش ریسک هدفمند یاد میشود.
در این چارچوب، پنج محور اصلی مطرح شده است:
- اولویت دادن به ایجاد ظرفیت داخلی در موادی که وابستگی به چین در آنها ریسک غیرقابلقبول ایجاد میکند.
- شناسایی دقیق تقاضای آینده مواد معدنی با همکاری دولت و صنایع.
- توسعه استخراج، فرآوری و بازیافت داخلی و کاهش هزینه انرژی برای رقابتی شدن تولید.
- ایجاد ائتلاف خرید میان کشورهای متحد برای تقسیم هزینه سرمایهگذاری در معادن و کارخانههای فرآوری.
- تاسیس یک نهاد مالی تخصصی برای تامین سرمایه پروژههای راهبردی معدنی از طریق وام، سهام، قراردادهای بلندمدت خرید و سازوکارهای حمایتی قیمت.
یکی از نکات مهم این پیشنهادها، تغییر نقش دولت در تامین مواد اولیه است. کمیته خواستار آن شده که نهادهای مالی عمومی بریتانیا بتوانند در پروژههای معدنی خارج از کشور نیز سهامدار شوند و از طریق سرمایهگذاری مستقیم، قراردادهای خرید بلندمدت و تامین مالی پروژهها، دسترسی پایدار به مواد اولیه را تضمین کنند.
این پیشنهاد از آن جهت اهمیت دارد که ایجاد معدن و کارخانه فرآوری به سرمایهگذاریهای چندمیلیارددلاری و دورههای طولانی توسعه نیاز دارد و بخش خصوصی بهتنهایی ممکن است برای ورود به چنین پروژههایی انگیزه یا توان مالی کافی نداشته باشد.
شکاف میان استخراج و فرآوری؛ چالش اصلی اروپا
با وجود برنامههای جدید برای تنوعبخشی به منابع تامین، کاهش وابستگی به چین در کوتاهمدت امکانپذیر نیست. توسعه معدن، ایجاد کارخانههای فرآوری و شکلگیری زنجیره تولید مواد پیشرفته به زمان و سرمایه قابلتوجهی نیاز دارد.
موسسه بینالمللی مطالعات راهبردی نیز در گزارشی درباره وابستگی اتحادیه اروپا به مواد معدنی چین در دسامبر ۲۰۲۵ تاکید کرده بود که کاهش معنادار این وابستگی احتمالا تا دهه ۲۰۳۰ محقق نخواهد شد. این ارزیابی نشان میدهد حتی با اجرای برنامههای جدید اروپا، صنایع این منطقه در سالهای پیشرو همچنان در معرض محدودیتهای صادراتی چین قرار خواهند داشت.
از سوی دیگر، آژانس بینالمللی انرژی به یک عدم توازن مهم در برنامههای توسعه زنجیره مواد معدنی اشاره کرده است؛ ظرفیتهای جدید فرآوری و تولید آهنرباهای عناصر نادر خاکی، متناسب با ظرفیتهای پیشبینیشده استخراج رشد نمیکنند. برای نمونه، ظرفیت برنامهریزیشده تولید آهنربا تا سال ۲۰۳۵ تنها معادل یکسوم عرضه معدنی مورد انتظار خواهد بود.
این شکاف نشان میدهد مساله اروپا صرفا پیدا کردن معدن جدید نیست؛ بلکه ایجاد ظرفیت صنعتی برای تبدیل مواد خام به محصولات قابل استفاده در صنایع پیشرفته، چالش مهمتری است.
امنیت مواد معدنی؛ فرصت تازه برای کشورهای دارای ذخایر
تحولات اخیر نشان میدهد مواد معدنی حیاتی به بخشی از معادلات امنیت ملی و رقابت صنعتی کشورها تبدیل شدهاند. در چنین شرایطی، کشورهای دارای ذخایر معدنی میتوانند از تغییر سیاستهای تامین مواد اولیه در اروپا و آمریکا فرصتهای جدیدی برای جذب سرمایه، توسعه صادرات و ورود به زنجیرههای جهانی ایجاد کنند.
با این حال، برخورداری از ذخایر بهتنهایی مزیت رقابتی پایدار ایجاد نمیکند. تجربه اروپا نشان میدهد حتی اقتصادهای صنعتی بزرگ نیز در صورت نداشتن ظرفیت فرآوری، فناوری و زیرساختهای تولید، ممکن است به واردات مواد واسطهای وابسته بمانند.
برای ایران نیز این تحول اهمیت ویژهای دارد. کشور از ذخایر قابلتوجهی در حوزه مس، عناصر معدنی و فلزات برخوردار است، اما ورود به زنجیره تامین مواد معدنی حیاتی مستلزم عبور از مدل خامفروشی و توسعه فرآوری، فناوری و تولید محصولات با ارزش افزوده با
لاتر است.
در واقع، رقابت جدید جهانی تنها بر سر مالکیت ذخایر نیست؛ بلکه بر سر کنترل حلقههایی از زنجیره تولید است که دسترسی به آنها میتواند امنیت صنایع آینده را تضمین کند. اگر اروپا برای کاهش وابستگی به چین به دنبال شرکای جدید معدنی باشد، فرصت ایران نیز در همین نقطه قرار میگیرد؛ البته به شرط آنکه ظرفیت تولید صنعتی و فرآوری بتواند با نیاز بازارهای جهانی هماهنگ شود.
دیدگاهتان را بنویسید