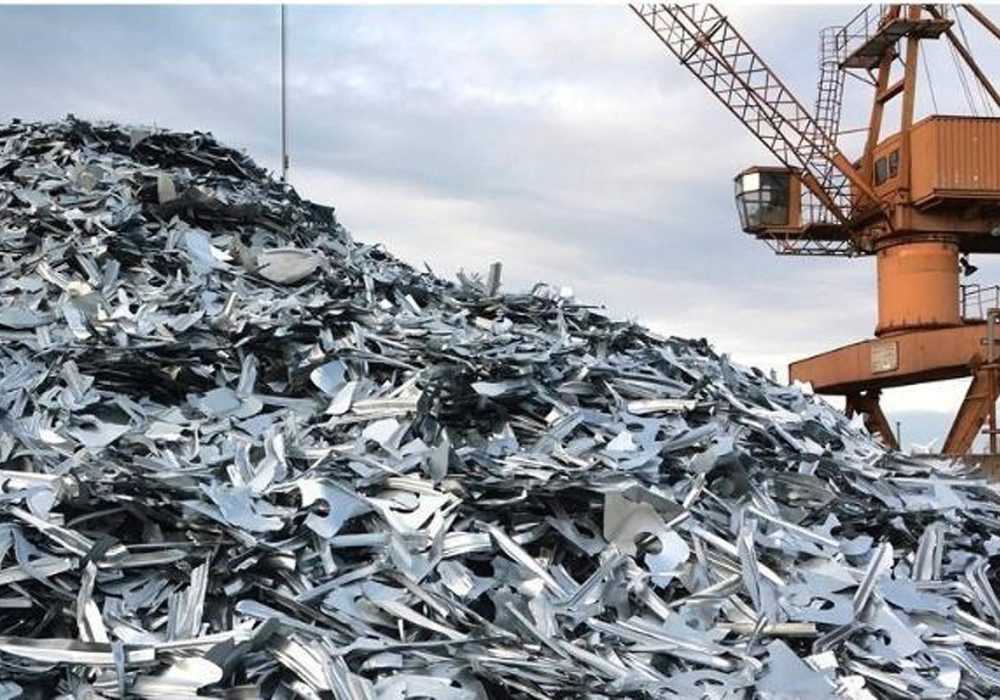
اتحادیه اروپا در حال بررسی محدودیتهایی است که میتواند از مه ۲۰۲۷ مسیر تجارت بینالمللی قراضه فلزی را تغییر دهد. این تصمیم، در صورت نهایی شدن با همین دامنه، ممکن است دسترسی فولادسازان ترکیه، هند و مصر به بخشی از قراضه صادراتی اروپا را تحت تأثیر قرار دهد؛ در مقابل، احتمال افزایش عرضه قراضه در بازار داخلی اروپا و فشار بر قیمتها نیز مطرح است. برای فولاد ایران، اهمیت موضوع در تغییر احتمالی هزینه تولید و رقابت در بازارهای صادراتی منطقه نهفته است.

به گزارش فولادنیوز، کمیسیون اروپا در ۱۸ سپتامبر ۲۰۲۶ پیشنویس فهرست کشورهایی را منتشر کرد که ممکن است پس از اجرای مقررات جدید حمل پسماند، مجاز به دریافت برخی جریانهای پسماند غیرخطرناک از اتحادیه اروپا باشند. بر اساس مقررات جدید، از ۲۱ مه ۲۰۲۷ صادرات پسماندهای غیرخطرناک مشمول این نظام به کشورهای خارج از سازمان همکاری و توسعه اقتصادی (OECD) بهطور کلی ممنوع خواهد شد؛ مگر آنکه کشور مقصد و نوع پسماند مربوطه شرایط لازم برای مجاز شدن را داشته باشند. هدف اعلامشده اتحادیه اروپا، اطمینان از مدیریت زیستمحیطی پسماندها و جلوگیری از انتقال مشکلات ناشی از آنها به کشورهای دیگر است.
نکته مهم این است که محدودیت مورد بحث هنوز نباید بهعنوان ممنوعیت قطعی صادرات قراضه به تمام کشورهای غیرعضو OECD معرفی شود. فهرست منتشرشده در مرحله پیشنویس است و تا ۱۶ اکتبر ۲۰۲۶ برای دریافت نظرات در دسترس قرار دارد. بنابراین، دامنه نهایی محدودیتها و کشورهای مجاز ممکن است تغییر کند.
چرا بازار قراضه به این تصمیم حساس است؟
قراضه یکی از مواد اولیه اصلی تولید فولاد در کورههای قوس الکتریکی است. دسترسی به قراضه باکیفیت، علاوه بر تأثیر بر هزینه تولید، در کاهش مصرف انرژی و انتشار کربن نیز اهمیت دارد. بر اساس گزارش چشمانداز فولاد OECD در سال ۲۰۲۶، اتحادیه اروپا در سال ۲۰۲۵ حدود ۲۲.۹ میلیون تن قراضه صادر کرده بود؛ معادل ۱۷.۲ درصد از تجارت جهانی این ماده اولیه.
ایالات متحده با ۲۱.۴ میلیون تن و ترکیه با ۱۹ میلیون تن نیز از بازیگران مهم تجارت جهانی قراضه بودند. این آمار نشان میدهد تغییر سیاست تجاری اروپا میتواند برای زنجیره تأمین فولاد فراتر از مرزهای این اتحادیه اهمیت داشته باشد. با اینحال، اثر نهایی محدودیتها به میزان قراضهای بستگی دارد که واقعاً از دسترس بازارهای مقصد خارج میشود؛ نه صرفاً حجم کل صادرات اروپا.
ترکیه و مصر؛ ۲ بازار مهم در معرض تغییر
یکی از نگرانیهای مطرحشده از سوی دفتر بینالمللی بازیافت (BIR)، احتمال محدود شدن دسترسی برخی بازارهای مصرفکننده به قراضه اروپاست. طبق گزارش ۹ اکتبر ۲۰۲۶ نشریه تخصصی SteelOrbis، هند، مصر و مراکش در پیشنویس مورد بررسی برای دریافت برخی جریانهای فلزات مجوز پیشنهادی نداشتند. BIR هشدار داده است که محدود شدن بازارهای صادراتی میتواند رقابت برای خرید قراضه اروپا را کاهش دهد و در صورت جذب نشدن عرضه در داخل اروپا، به ایجاد مازاد منطقهای و افت قیمت منجر شود.
اهمیت این موضوع برای ترکیه از جایگاه این کشور در صنعت فولاد ناشی میشود. ترکیه یکی از واردکنندگان بزرگ قراضه در جهان است و بخش مهمی از فولاد خود را با استفاده از کورههای قوس الکتریکی تولید میکند. با اینحال، نباید نتیجه گرفت که ترکیه الزاماً با محدودیت مستقیم واردات قراضه اروپا روبهرو خواهد شد؛ ترکیه عضو OECD است و چارچوب مقررات مربوط به صادرات به کشورهای عضو این سازمان متفاوت است. بنابراین، اثر مستقیم محدودیت پیشنهادی بر ترکیه با اثر آن بر کشورهایی مانند مصر و هند یکسان نیست.
برای تحلیل بازار ترکیه، باید علاوه بر مقررات، روند قیمت قراضه وارداتی، هزینه حمل دریایی، تقاضای فولادسازان و رقابت میان عرضهکنندگان مختلف نیز بررسی شود.
آیا محدودیت صادرات به افت قیمت قراضه اروپا منجر میشود؟
این یکی از مهمترین پرسشهای اقتصادی پرونده است. استدلال BIR این است که اگر بازارهای صادراتی مهم از دسترس عرضهکنندگان اروپایی خارج شوند، رقابت برای خرید قراضه کاهش مییابد. در چنین شرایطی، اگر تقاضای داخلی اروپا ظرفیت جذب حجم اضافی را نداشته باشد، قیمت قراضه میتواند تحت فشار قرار گیرد. اما این نتیجه قطعی نیست.
سه عامل میتوانند مسیر قیمتها را تغییر دهند؛ نخست، تقاضای فولاد اروپا. اگر تولید فولاد و مصرف قراضه در کارخانههای اروپایی افزایش یابد، بخشی از عرضهای که پیشتر صادر میشد، در داخل جذب خواهد شد.
دوم، هزینه حملونقل؛ قراضه کالایی حجیم است و هزینه انتقال آن نقش مهمی در تعیین قیمت تحویلشده دارد. اختلال در حملونقل آبی اروپا یا افزایش کرایه حمل دریایی میتواند مزیت صادرات به برخی بازارها را کاهش دهد.
سوم، واکنش بازارهای واردکننده؛ کشورهایی که دسترسی آنها به قراضه اروپایی محدود شود، ممکن است خرید خود را از آمریکا، ژاپن یا دیگر عرضهکنندگان افزایش دهند. این جابهجایی میتواند قیمتها و مسیر تجارت در مناطق دیگر را نیز تحت تأثیر قرار دهد. در نتیجه، حتی اگر قیمت قراضه در بخشی از اروپا کاهش یابد، این اتفاق لزوماً به افت قیمت جهانی قراضه یا کاهش هزینه مواد اولیه در تمام بازارها منجر نخواهد شد.
این تحولات چه معنایی برای فولاد ایران دارد؟
برای بررسی اثر احتمالی این تصمیم بر ایران، باید میان سه موضوع تفاوت قائل شد.
۱. رقابت صادراتی فولاد
اگر تغییر جریان تجارت قراضه، هزینه تولید فولاد را در برخی کشورهای رقیب افزایش دهد، ممکن است موقعیت قیمتی تولیدکنندگان ایرانی در بعضی بازارها تغییر کند. در مقابل، اگر مازاد عرضه قراضه در اروپا قیمت مواد اولیه را کاهش دهد، فولادسازان بهرهمند از این کاهش هزینه ممکن است قدرت رقابتی بیشتری پیدا کنند. این دو سناریو نتایج متفاوتی دارند و تعیین اینکه کدامیک غالب خواهد شد، به سیاست نهایی اروپا و واکنش بازار بستگی دارد.
۲. مزیت ساختاری تولید فولاد ایران
صنعت فولاد ایران در بخش بزرگی از تولید خود به مسیر احیای مستقیم و کوره قوس الکتریکی متکی است؛ مسیری که در مقایسه با تولید متکی بر کوره بلند، وابستگی متفاوتی به مواد اولیه دارد. از این رو، نباید اثر محدودیت صادرات قراضه اروپا بر فولاد ایران را مستقیماً با اثر آن بر فولادسازان قراضهمحور ترکیه یا مصر یکسان دانست. برای تحلیل دقیقتر، باید قیمت و دسترسی ایران به آهن اسفنجی، گندله، سنگآهن، انرژی و قراضه را جداگانه بررسی کرد.
۳. فرصتهای احتمالی در بازارهای منطقهای
اگر هزینه تولید فولاد در برخی کشورهای واردکننده قراضه افزایش یابد، ممکن است ترکیب عرضه و رقابت در بازار محصولات نهایی تغییر کند. با اینحال، اثبات ایجاد فرصت برای ایران مستلزم بررسی قیمتهای صادراتی محصولات مشابه، هزینه حمل، تقاضای مقصد و محدودیتهای تجاری است. بنابراین، در شرایط فعلی نمیتوان گفت سیاست اروپا الزاماً به نفع صادرات فولاد ایران تمام خواهد شد.
هنوز برای اعلام برنده زود است
پیشنویس کمیسیون اروپا یک تحول مهم در سیاست تجارت مواد بازیافتی است؛ اما پیامدهای آن هنوز به تصمیم نهایی و واکنش بازار وابسته است. از یک سو، محدود شدن بازارهای صادراتی میتواند عرضه قراضه در اروپا را افزایش دهد و قیمتها را تحت فشار قرار دهد. از سوی دیگر، تغییر مسیر تجارت ممکن است دسترسی برخی فولادسازان واردکننده به مواد اولیه را دشوارتر کند و هزینه تولید آنها را بالا ببرد.
برای ایران، پرسش اصلی این نیست که آیا قیمت قراضه اروپا کاهش مییابد یا افزایش پیدا میکند؛ بلکه این است که تغییر هزینه مواد اولیه در کشورهای رقیب چه اثری بر قیمت تمامشده فولاد و رقابت در بازارهای صادراتی ایران خواهد داشت. پاسخ دقیق به این پرسش، به رصد فهرست نهایی کشورهای مجاز، روند قیمت قراضه در اروپا و ترکیه و تغییر هزینه تولید فولاد در بازارهای هدف نیاز دارد.
دیدگاهتان را بنویسید