



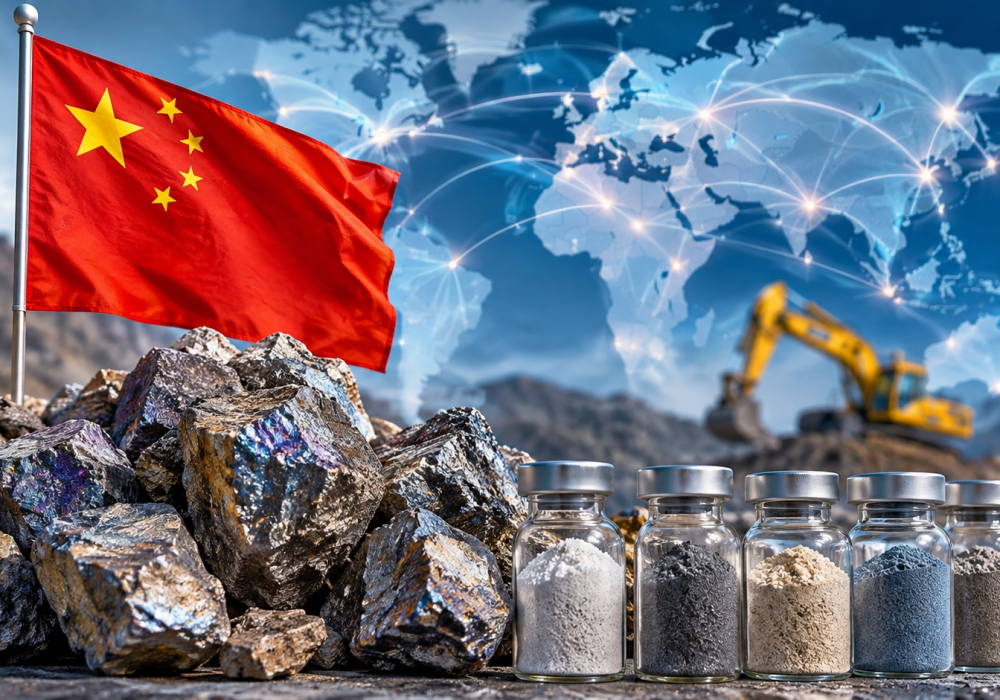

به گزارش فولادنیوز، وزارت بازرگانی چین اعلام کرد تعلیق اجرای مجموعهای از محدودیتهای صادراتی که قرار بود در ماه نوامبر به پایان برسد، برای دو ماه دیگر تمدید میشود. بر این اساس، تعلیق محدودیتهای مورد اشاره تا ۱۰ ژانویه ۲۰۲۷ ادامه خواهد داشت.
این تصمیم در ادامه توافقهای تجاری چین و آمریکا اتخاذ شده است؛ توافقهایی که پس از مذاکرات دو کشور و دیدار روسای جمهور آنها در سپتامبر ۲۰۲۶، به تعلیق بخشی از اقدامات تعرفهای و تجاری متقابل منجر شد.
به گزارش رویترز، پکن جزئیات بیشتری درباره دلایل تمدید این تعلیق ارائه نکرده است. با این حال، همزمانی تصمیم جدید با تمدید بخشی از توافقهای تجاری دو کشور نشان میدهد موضوع مواد معدنی حیاتی همچنان یکی از محورهای مهم مذاکرات اقتصادی چین و آمریکاست.
نکته مهم این است که تصمیم جدید به معنای کنار گذاشتن نظام کنترل صادرات چین نیست؛ بلکه اجرای بخشی از محدودیتهایی که در اکتبر ۲۰۲۵ اعلام شده بودند، موقتا متوقف مانده است.
کدام محدودیتها همچنان برقرارند؟
برای درک اهمیت تصمیم پکن، باید میان دو مرحله از محدودیتهای صادراتی چین تمایز قائل شد.
نخستین مرحله در آوریل ۲۰۲۵ آغاز شد و صادرات هفت عنصر نادر خاکی سنگین شامل ساماریوم، گادولینیوم، تربیوم، دیسپروزیم، لوتتیوم، اسکاندیم و ایتریم را تحت کنترل صادراتی قرار داد. این محدودیتها همچنان برقرارند و صادرات اقلام مشمول آنها به دریافت مجوز نیاز دارد.
مرحله دوم در اکتبر ۲۰۲۵ اعلام شد و دامنه محدودیتها را به پنج عنصر دیگر شامل هولمیم، اربیم، تولیم، یوروپیم و ایتربیم، تجهیزات و فناوریهای مرتبط با فرآوری عناصر نادر خاکی و برخی محصولات و فناوریهای مرتبط با باتریهای لیتیومی گسترش داد.
تعلیق مرحله دوم که قرار بود ۱۰ نوامبر ۲۰۲۶ پایان یابد، اکنون تا ۱۰ ژانویه ۲۰۲۷ تمدید شده است. بنابراین، تمدید جدید شامل تمام محدودیتهای چین نیست و کنترل صادرات هفت عنصر مشمول مقررات آوریل ۲۰۲۵ همچنان ادامه دارد.
این تفکیک اهمیت زیادی دارد؛ زیرا ممکن است در نگاه نخست، تمدید تعلیق به معنای بازگشت کامل جریان صادرات مواد معدنی چین تلقی شود، در حالی که بخشی از محدودیتهای مهم همچنان برقرار است.
چرا چین حاضر به عقبنشینی کامل نیست؟
عناصر نادر خاکی برخلاف نامشان لزوما کمیاب نیستند؛ مساله اصلی، تمرکز جغرافیایی ذخایر اقتصادی، ظرفیت استخراج و بهویژه فناوری فرآوری و جداسازی آنهاست.
این عناصر در تولید آهنرباهای دائمی، خودروهای برقی، توربینهای بادی، تجهیزات الکترونیکی، صنایع دفاعی و فناوریهای پیشرفته کاربرد دارند. برخی از آنها برای تولید آهنرباهای قدرتمند مورد استفاده در موتورهای الکتریکی و تجهیزات صنعتی اهمیت ویژهای دارند.
بر اساس دادههای آژانس بینالمللی انرژی، چین در سال ۲۰۲۴ حدود ۶۱ درصد استخراج جهانی عناصر نادر خاکی و ۹۱ درصد ظرفیت فرآوری و پالایش این مواد را در اختیار داشته است. این فاصله میان سهم استخراج و سهم فرآوری، نشان میدهد قدرت اصلی پکن فقط از ذخایر معدنی آن ناشی نمیشود؛ بلکه در تسلط بر حلقههای میانی و پاییندستی زنجیره ارزش قرار دارد.
در چنین شرایطی، محدودیت صادراتی برای چین صرفا یک ابزار تجاری نیست؛ این سیاست امکان مدیریت دسترسی رقبا به مواد اولیه و فناوریهای راهبردی را نیز فراهم میکند.
به همین دلیل، تمدید تعلیق را میتوان بخشی از مدیریت تنش تجاری دانست، نه نشانهای قطعی از تغییر جهت راهبردی چین در حوزه مواد معدنی حیاتی.
بازار جهانی هنوز از ریسک محدودیت عرضه رها نشده است
بازار عناصر نادر خاکی به تصمیم جدید پکن واکنش نشان میدهد، اما اثر آن را باید با توجه به محدودیتهایی که همچنان برقرارند ارزیابی کرد.
بر اساس ارزیابی اساندپی گلوبال، قیمت اکسید دیسپروزیم در بازار آمریکای شمالی در ۳۰ اکتبر به حدود ۴ هزار و ۱۰۰ دلار به ازای هر کیلوگرم رسید؛ در حالی که قیمت مرجع این محصول در زمان آغاز ارزیابی قیمتی در ۳۱ مارس، هزار و ۲۰۰ دلار بود.
به این ترتیب، قیمت این ماده در فاصله یادشده بیش از سه برابر شده است. اکسید ساماریوم نیز از ۱۷۵ دلار به هزار و ۲۰۰ دلار و اکسید تربیوم از ۴ هزار و ۹۰۰ دلار به ۸ هزار و ۱۰۰ دلار در هر کیلوگرم افزایش یافته است.
این ارقام نشان میدهد حتی با وجود تمدید بخشی از تعلیق محدودیتها، بازار همچنان تحت تاثیر ریسک تامین مواد معدنی سنگین قرار دارد.
از سوی دیگر، ایجاد ظرفیت استخراج در کشورهای جدید بهتنهایی مشکل را حل نمیکند. توسعه کارخانههای جداسازی، پالایش و تولید مواد با خلوص موردنیاز صنایع پیشرفته به سرمایهگذاری، فناوری و زمان نیاز دارد. همین مساله باعث شده است تنوعبخشی به زنجیره تامین عناصر نادر خاکی برای آمریکا و اروپا به پروژهای بلندمدت تبدیل شود.
رقابت آمریکا و اروپا برای خروج از وابستگی به چین
تمدید تعلیق محدودیتها در شرایطی اتفاق میافتد که آمریکا و اروپا برنامههای متعددی برای توسعه استخراج، فرآوری و بازیافت عناصر نادر خاکی در خارج از چین دنبال میکنند.
اتحادیه اروپا نیز در گزارشهای خود بارها نسبت به تمرکز تامین این مواد در چین هشدار داده است. وابستگی اروپا به چین در برخی حلقههای زنجیره حتی فراتر از مواد معدنی است؛ بهطوری که بخش عمده آهنرباهای عناصر نادر خاکی موردنیاز این اتحادیه از چین تامین میشود.
در آمریکا نیز حمایت مالی از پروژههای جدید معدنی، توسعه بازیافت و ایجاد ذخایر راهبردی مواد معدنی در دستور کار قرار گرفته است. با این حال، فاصله میان ایجاد یک معدن جدید و رسیدن به ظرفیت تجاری فرآوری همچنان یکی از موانع اصلی کاهش وابستگی به چین است.
در واقع، رقابت آینده فقط بر سر مالکیت معادن نیست؛ کشورها تلاش میکنند فناوری جداسازی، تولید ترکیبات صنعتی و ساخت آهنرباهای دائمی را نیز در داخل مرزهای خود توسعه دهند.
ایران کجای این رقابت قرار میگیرد؟
برای ایران، این تحولات از دو منظر اهمیت دارد. نخست، ضرورت شناسایی و توسعه ظرفیتهای معدنی مرتبط با عناصر راهبردی و دوم، توجه به فناوری فرآوری و ایجاد زنجیره ارزش.
تجربه چین نشان میدهد برخورداری از منابع معدنی بهتنهایی تضمینکننده قدرت اقتصادی در بازار مواد معدنی حیاتی نیست. ارزش اصلی زمانی ایجاد میشود که کشور بتواند مواد استخراجشده را به محصولات فرآوریشده و قابل استفاده در صنایع پیشرفته تبدیل کند.
این موضوع برای زنجیره فلزات ایران نیز قابل توجه است. توسعه صنایع مس، آلومینیوم، فولادهای آلیاژی و صنایع مرتبط با انرژیهای نو، به مواد اولیهای نیاز دارد که بخشی از آنها در گروه مواد معدنی راهبردی قرار میگیرند.
از این منظر، ایران برای ورود به بازار جهانی مواد معدنی حیاتی به سه پیشنیاز نیاز دارد:
توسعه اکتشاف: شناسایی ذخایر اقتصادی و ارزیابی دقیق امکان استخراج عناصر ارزشمند.
سرمایهگذاری در فرآوری: عبور از فروش مواد خام و ایجاد ظرفیت جداسازی، پالایش و تولید ترکیبات با ارزش افزوده بالاتر.
توسعه فناوری و بازار: ایجاد ارتباط میان شرکتهای معدنی، مراکز تحقیقاتی و صنایع مصرفکننده برای تبدیل مواد معدنی به محصولات صنعتی.
البته نباید از تمدید تعلیق محدودیتهای چین نتیجه گرفت که فرصت صادراتی مشخصی برای ایران ایجاد شده است. تحقق چنین فرصتی به شناسایی ذخایر قابل بهرهبرداری، کیفیت مواد، فناوری فرآوری و امکان دسترسی به بازارهای بینالمللی وابسته است.
تنفس ۲ ماهه یا مقدمهای برای توافق بلندمدت؟
تمدید تعلیق محدودیتهای صادراتی چین تا ۱۰ ژانویه ۲۰۲۷، در کوتاهمدت از تشدید فشار بر زنجیره تامین برخی صنایع جلوگیری میکند؛ اما ساختار وابستگی جهانی به فرآوری چین را تغییر نمیدهد.
پکن همچنان بخش بزرگی از ظرفیت جهانی جداسازی و پالایش عناصر نادر خاکی را در اختیار دارد و محدودیتهای مربوط به هفت عنصر مشمول مقررات آوریل ۲۰۲۵ نیز پابرجاست.
بنابراین، پرسش اصلی برای بازار جهانی این نیست که چین چه زمانی محدودیتهای خود را بهطور کامل تعلیق میکند؛ بلکه این است که آمریکا و اروپا تا چه زمانی میتوانند برای کاهش وابستگی به زنجیره تامین چین منتظر بمانند و آیا توسعه ظرفیتهای جایگزین پیش از پایان دورههای تعلیق امکانپذیر خواهد بود؟
برای ایران نیز پیام این تحول روشن است: در رقابت جهانی مواد معدنی حیاتی، داشتن معدن نقطه شروع است؛ قدرت اقتصادی در اختیار داشتن فناوری فرآوری و دسترسی پایدار به بازار شکل میگیرد.
دیدگاهتان را بنویسید