


به گزارش فولادنیوز، اگرچه طی روزهای اخیر برخی شاخصهای بازار سنگ آهن افزایش یافتهاند، فعالان بازار معتقدند این رشد بیشتر تحت تأثیر تحولات اقتصاد کلان و فضای روانی معاملات بوده و هنوز نشانه روشنی از بهبود واقعی تقاضای فولاد در چین مشاهده نمیشود.
بر اساس گزارش پلتس، قیمت سنگآهن با عیار ۶۲ درصد تحویل شمال چین در ششم نوامبر با کاهش ۰٫۲۰ دلاری به ۹۳٫۳۰ دلار در هر تن خشک رسیده بود. این کاهش پس از دو روز افزایش متوالی رخ داد.
یکی از معاملهگران شمال چین تأکید کرده است که با وجود خوشبینی اخیر در بازار، شرایط بنیادین تغییر نکرده است. حاشیه سود کارخانههای فولاد همچنان ضعیف است و فروش محصولات فولادی با دشواری روبهروست.
کاهش سودآوری کارخانهها حتی الگوی مصرف مواد اولیه را نیز تغییر داده است. به گفته فعالان بازار، کارخانههایی که با زیان فعالیت میکنند، مصرف سنگآهن دانهدرشت و گندله را کاهش داده و به استفاده بیشتر از سنگآهن آگلومرهشده روی آوردهاند.
در بازار داخلی چین نیز معاملات سنگآهن در بنادر محدود باقی مانده است. اگرچه عرضهکنندگان پیشنهادهای فروش متعددی ارائه میکنند، حجم معاملات واقعی پایین است و خریداران برای تصمیمگیری محتاطانه عمل میکنند.
از سوی دیگر، بازار زغالسنگ ککشو نیز وضعیت مشابهی دارد. با وجود افزایش قیمت قراردادهای آتی در بورس کالای دالیان، تقاضای فیزیکی همچنان ضعیف است. قیمت زغالسنگ ککشوی ممتاز استرالیا با کاهش ۰٫۵۰ دلاری به ۲۶۱٫۷۰ دلار FOB رسید و قیمت همین محصول در بازار وارداتی چین به ۲۸۲٫۷۰ دلار CFR کاهش یافت.
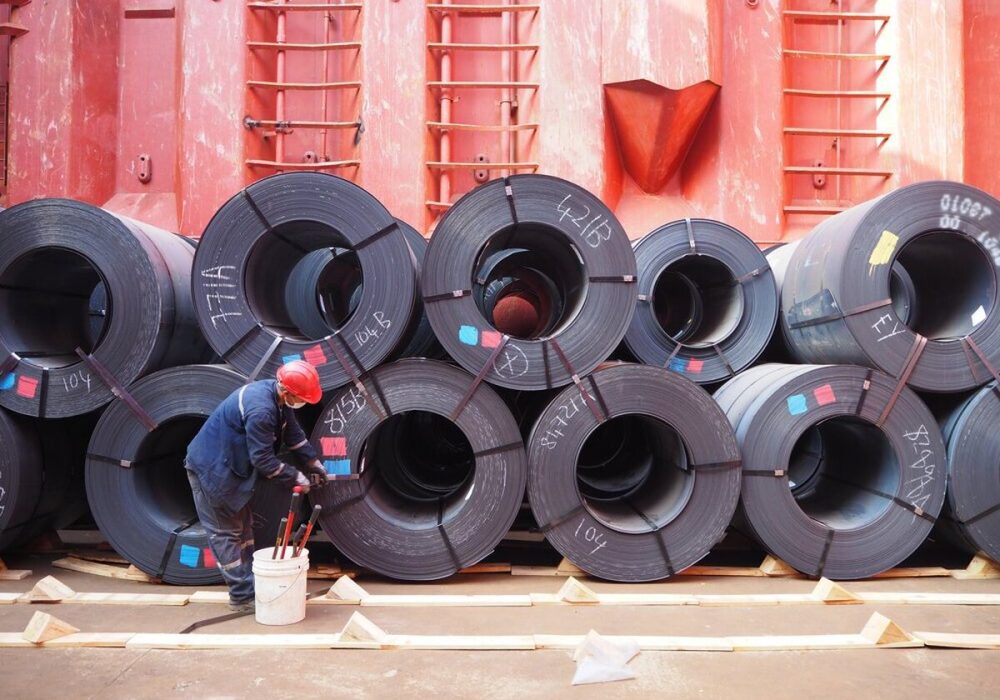
در بازار محصولات نهایی نیز نشانههای روشنی از رونق دیده نمیشود. قیمت ورق گرم SS400 صادراتی چین در سطح ۴۷۸ دلار و ورق گرم SAE1006 در سطح ۵۰۴ دلار FOB ثابت مانده است. میلگرد صادراتی چین نیز با قیمت ۴۹۳ دلار در هر تن ارزیابی شده است.
نکته مهم آن است که ثبات قیمتها الزاماً به معنای ثبات تقاضا نیست. هنگامی که کارخانهها با حاشیه سود منفی فعالیت میکنند و خریداران از افزایش موجودی خودداری میکنند، حتی رشد مقطعی قیمت مواد اولیه نیز ممکن است دوام چندانی نداشته باشد.
گزارش پلتس نشان میدهد بازار فولاد چین همچنان در شرایط شکنندهای قرار دارد. افزایش قیمت قراردادهای آتی و بهبود کوتاهمدت انتظارات، هنوز به رشد محسوس معاملات فیزیکی تبدیل نشده است.
برای صادرکنندگان فولاد و مواد اولیه، از جمله تولیدکنندگان ایرانی، این وضعیت اهمیت زیادی دارد؛ زیرا تا زمانی که تقاضای واقعی چین تقویت نشود، احتمال تداوم فشار بر قیمتهای صادراتی وجود خواهد داشت. در مجموع، بازار فولاد چین بیش از آنکه به افزایش مقطعی قیمتها نیاز داشته باشد، به بازگشت تقاضای واقعی و بهبود سودآوری کارخانهها نیازمند است.
منبع: استیلپرایس
دیدگاهتان را بنویسید