
به گزارش فولادنیوز، در اقتصاد جدید جهان، قدرت کشورها فقط با میزان تولید نفت، گاز و فولاد سنجیده نمیشود. مواد معدنی حیاتی مانند لیتیوم، نیکل، کبالت و گرافیت نیز به عناصر تعیینکننده قدرت صنعتی تبدیل شدهاند. در این میان، لیتیوم جایگاهی ویژه دارد؛ زیرا یکی از مواد اصلی در ساخت بسیاری از باتریهای قابل شارژ مورد استفاده در خودروهای برقی، تلفنهای همراه و سامانههای ذخیره انرژی است.
افزایش توجه به خودروهای برقی، توسعه انرژیهای تجدیدپذیر و تلاش کشورها برای کاهش وابستگی به سوختهای فسیلی، تقاضا برای باتری را به موضوعی راهبردی تبدیل کرده است. به همین دلیل، رقابت بر سر لیتیوم دیگر صرفاً رقابت شرکتهای معدنی نیست؛ دولتها نیز برای تضمین دسترسی به منابع، فناوری و زنجیره تأمین وارد میدان شدهاند.
استرالیا؛ قدرت اول استخراج لیتیوم
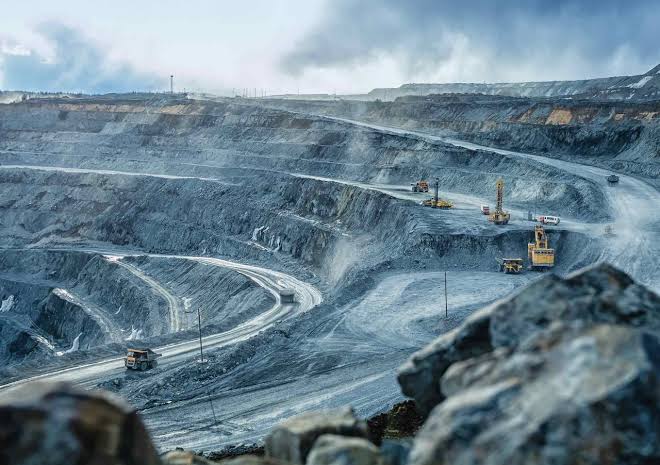
در نقشه جهانی استخراج لیتیوم، استرالیا یکی از بازیگران اصلی است. این کشور با برخورداری از ذخایر قابلتوجه و معادن سنگ سخت، جایگاه مهمی در تأمین مواد اولیه باتری دارد. شیلی نیز با ذخایر عظیم شورابههای لیتیومی در منطقه آتاکاما، یکی از قطبهای سنتی این صنعت به شمار میرود.
بر اساس دادههای سال ۲۰۲۴، استرالیا حدود ۳۶.۷ درصد، شیلی ۲۰.۴ درصد و چین ۱۷.۱ درصد از تولید معدنی لیتیوم جهان را در اختیار داشتند. مجموع سهم این سه کشور به نزدیک سهچهارم تولید جهانی میرسید؛ آماری که نشان میدهد استخراج این فلز همچنان در تعداد محدودی از کشورها متمرکز است. با این حال، داشتن معدن بهتنهایی به معنای تسلط بر صنعت باتری نیست.
لیتیوم استخراجشده باید طی فرآیندهای صنعتی به ترکیبات شیمیایی قابل استفاده در باتری تبدیل شود. همین مرحله است که چین را به بازیگری تعیینکننده در زنجیره جهانی خودروهای برقی تبدیل کرده است.
چین؛ برنده اصلی در زنجیره تولید باتری
چین فقط یکی از تولیدکنندگان بزرگ لیتیوم نیست؛ این کشور در بخش پالایش مواد معدنی، تولید قطعات باتری و ساخت خودروهای برقی نیز قدرت قابلتوجهی دارد. مزیت پکن در ایجاد زنجیرهای یکپارچه از معدن تا محصول نهایی است؛ زنجیرهای که به شرکتهای چینی امکان داده هزینه تولید را کاهش دهند و سهم بزرگی از بازار جهانی را به دست آورند.
بر اساس گزارش چشمانداز خودروهای برقی آژانس بینالمللی انرژی در سال ۲۰۲۶، چین در سال ۲۰۲۵ حدود ۷۰ درصد خودروهای برقی جهان را تولید کرده و سهم این کشور از تولید سلول باتری از ۸۰ درصد فراتر رفته است.
همچنین حدود ۸۵ درصد مواد فعال کاتد و بیش از ۹۰ درصد مواد فعال آند مورد استفاده در باتری خودروهای برقی در چین تولید شده است. این ارقام نشان میدهد که حتی کشورهایی که لیتیوم را از معادن خود استخراج میکنند، برای تبدیل آن به باتری و عرضه محصول نهایی ممکن است همچنان به فناوری، تجهیزات و ظرفیت صنعتی چین وابسته باشند.
مثلث لیتیوم؛ گنج بزرگ آمریکای جنوبی
آمریکای جنوبی یکی دیگر از مناطق مهم رقابت بر سر این فلز راهبردی است. آرژانتین، شیلی و بولیوی به دلیل برخورداری از ذخایر گسترده شورابههای لیتیومی، به «مثلث لیتیوم» معروف شدهاند. شیلی سالهاست در بازار جهانی لیتیوم حضور دارد و آرژانتین نیز با توسعه پروژههای جدید معدنی و جذب سرمایهگذاری خارجی در حال افزایش ظرفیت تولید خود است.
بولیوی نیز ذخایر بزرگی دارد، اما تبدیل این ظرفیت زمینشناختی به تولید تجاری گسترده با چالشهایی مانند فناوری استخراج، سرمایهگذاری، زیرساخت و شرایط اقتصادی روبهرو بوده است. آرژانتین در سالهای اخیر تلاش کرده با جذب شرکتهای بینالمللی و ارائه مشوقهای سرمایهگذاری، جایگاه خود را در بازار جهانی تقویت کند.
راهاندازی و توسعه پروژههای جدید در این کشور نشان میدهد رقابت برای بهرهبرداری از منابع آمریکای جنوبی وارد مرحله تازهای شده است. آمریکا و اروپا؛ تلاش برای کاهش وابستگی به چین
واشنگتن و بروکسل بهخوبی میدانند که وابستگی به یک کشور در تأمین مواد اولیه و قطعات باتری میتواند در شرایط تنش سیاسی یا اختلال تجاری به یک نقطه ضعف تبدیل شود. به همین دلیل، آمریکا و اتحادیه اروپا در تلاشاند استخراج مواد معدنی، پالایش لیتیوم و تولید باتری را در داخل مرزهای خود یا کشورهای همپیمان گسترش دهند.
یارانههای صنعتی، مشوقهای مالیاتی، حمایت از پروژههای معدنی و همکاری با کشورهای دارای ذخایر لیتیوم از جمله ابزارهایی هستند که برای ایجاد زنجیره تأمین مستقلتر به کار گرفته میشوند.
با این حال، فاصله صنعتی این کشورها با چین همچنان قابلتوجه است. ساخت معدن یا کارخانه باتری به سرمایهگذاری سنگین، نیروی متخصص، فناوری پیشرفته و زمان طولانی نیاز دارد بنابراین، کاهش وابستگی به چین فرآیندی سریع و آسان نخواهد بود.
آفریقا؛ بازیگر تازه در رقابت جهانی
در کنار استرالیا و آمریکای جنوبی، کشورهای آفریقایی نیز بهتدریج وارد رقابت لیتیوم شدهاند. زیمبابوه از جمله کشورهایی است که پروژههای استخراج و فرآوری این فلز را توسعه داده و سرمایهگذاران خارجی، بهویژه شرکتهای چینی، در این بازار حضور پیدا کردهاند.
برای کشورهای آفریقایی، لیتیوم میتواند فرصتی برای جذب سرمایه، ایجاد اشتغال و توسعه صنایع معدنی باشد اما نگرانی درباره خامفروشی، سهم پایین اقتصاد محلی از ارزش افزوده و پیامدهای زیستمحیطی نیز مطرح است.
اگر این کشورها تنها به استخراج و صادرات سنگ معدنی بسنده کنند، ممکن است بخش مهمی از سود زنجیره تولید همچنان در اختیار کشورهای صنعتی باقی بماند.
آینده خودروهای برقی در اختیار چه کشورهایی است؟
رقابت جهانی بر سر لیتیوم فقط به میزان ذخایر و تولید معادن محدود نمیشود. کشورهایی در این رقابت دست بالا را خواهند داشت که بتوانند استخراج، پالایش، تولید مواد باتری، ساخت سلول و بازیافت را در کنار یکدیگر توسعه دهند. در این میان، چین به دلیل تسلط بر بخش بزرگی از زنجیره تولید باتری، موقعیت ممتازی دارد.
استرالیا، شیلی و آرژانتین نیز از منابع مهم تأمین مواد اولیه برخوردارند و آمریکا، اروپا، ژاپن و کره جنوبی برای توسعه ظرفیت صنعتی خود تلاش میکنند. از سوی دیگر، فناوریهای جدید مانند باتریهای سدیمیونی و روشهای پیشرفته بازیافت میتوانند در سالهای آینده ترکیب تقاضا برای مواد معدنی را تغییر دهند.
حتی اگر لیتیوم همچنان مادهای کلیدی باقی بماند، رقابت بر سر کاهش هزینه تولید و استفاده بهینه از منابع شدت خواهد گرفت.
در نهایت، برنده جنگ جهانی لیتیوم لزوماً کشوری نیست که بزرگترین معدن را در اختیار دارد؛ بلکه کشوری است که بتواند از دل منابع معدنی، فناوری، صنعت و ارزش افزوده بسازد. آینده خودروهای برقی بیش از آنکه فقط زیر زمین تعیین شود، در کارخانههای فرآوری، آزمایشگاههای فناوری و خطوط تولید باتری رقم خواهد خورد.
منبع: معدن پرس
دیدگاهتان را بنویسید