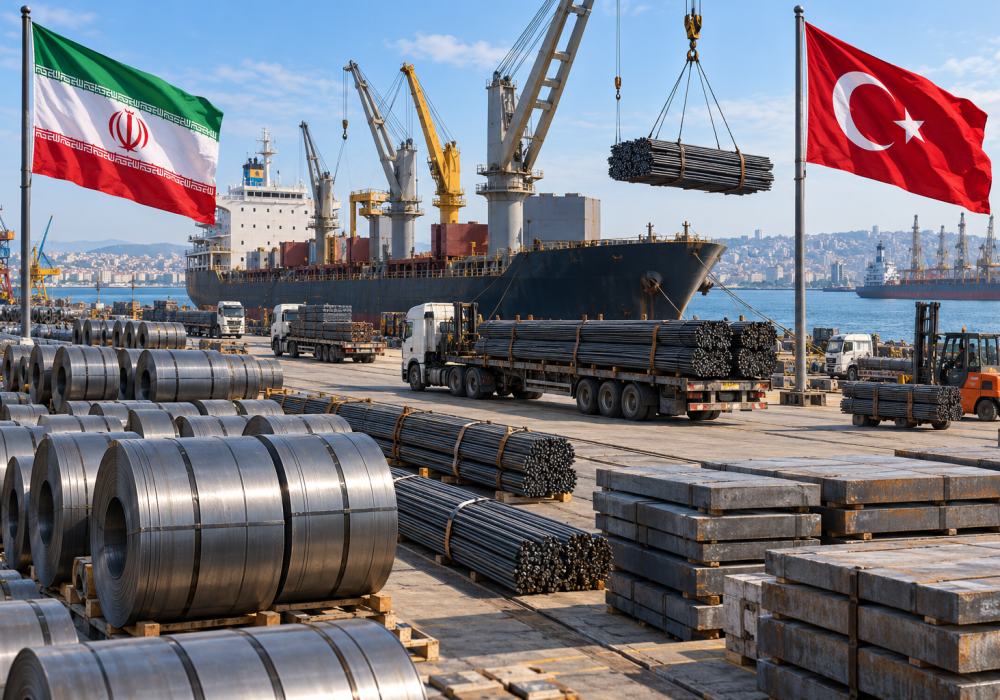
ترکیه در ۸ ماهه نخست ۲۰۲۶ هم تولید و هم صادرات فولاد خود را افزایش داده است؛ درست در دورهای که صنعت فولاد ایران با تحریم، محدودیت حملونقل، دشواری انتقال پول و اختلال در مسیرهای صادراتی دستوپنجه نرم میکند. این همزمانی یک پرسش مهم را مطرح کرده است؛ آیا ترکیه میتواند از تضعیف موقعیت ایران استفاده کند و بازارهای منطقهای فولاد کشور را به دست آورد؟

به گزارش فولادنیوز، صنایع فولاد ایران و ترکیه سالهاست در بازارهای منطقهای با یکدیگر رقابت میکنند، اما جنس این رقابت یکسان نیست. ایران عمدتاً بر مزیت انرژی، دسترسی به سنگآهن و تولید ارزانتر محصولات پایه و نیمهنهایی تکیه دارد؛ در مقابل، ترکیه از دسترسی آسانتر به بنادر بینالمللی، شبکه بانکی فعال، صنعت نورد توسعهیافته و ارتباط تجاری گسترده با اروپا، خاورمیانه و شمال آفریقا بهره میبرد.
تحولات سال ۲۰۲۶ این رقابت قدیمی را وارد مرحله تازهای کرده است. فولاد ترکیه در حال افزایش تولید و متنوعکردن بازارهای صادراتی است، در حالیکه تحریمها عملاً بخشی از مزیت هزینهای فولاد ایران را در مسیر حمل، بیمه و تسویه مالی از بین میبرند.
فاصله تولید ۲ رقیب بیشتر شد
بر اساس آمار انجمن جهانی فولاد، ترکیه در ۸ ماهه نخست سال ۲۰۲۶ حدود ۲۶.۶ میلیون تن فولاد خام تولید کرد که ۶.۸ درصد بیشتر از مدت مشابه سال قبل بود. این کشور با این حجم تولید در جایگاه هفتم بزرگترین تولیدکنندگان فولاد جهان قرار گرفت. تولید اوت ترکیه نیز به ۳.۴ میلیون تن رسید؛ هرچند نسبت به اوت ۲۰۲۵ حدود ۰.۴ درصد کاهش داشت.
در همین دوره، تولید فولاد خام خاورمیانه با افت ۷.۸ درصدی به ۳۳.۳ میلیون تن رسید. ایران مهمترین تولیدکننده فولاد این منطقه است؛ بنابراین کاهش تولید منطقهای را نمیتوان از محدودیتهای ایجادشده برای صنعت فولاد ایران جدا دانست. محدودیت انرژی، اختلال در تولید، دشواری تأمین قطعه و مواد مصرفی و تشدید مخاطرات حملونقل، ظرفیت عملیاتی فولادسازان ایرانی را از ظرفیت اسمی دور کرده است.
به بیان ساده، ترکیه در سال ۲۰۲۶ نهتنها فولاد بیشتری تولید کرده، بلکه امکان تبدیل تولید به فروش خارجی را نیز حفظ کرده است؛ امکانی که برای تولیدکننده ایرانی بهسادگی فراهم نیست.
ترکیه ۱۰.۳ میلیون تن فولاد صادر کرد
دادههای منتشرشده نشان میدهد صادرات فولاد ترکیه در ۸ ماهه نخست ۲۰۲۶ با رشد ۳.۱ درصدی به ۱۰.۳ میلیون تن رسیده است. ارزش این صادرات نیز با افزایش ۲.۹ درصدی، حدود ۷ میلیارد دلار اعلام شده است.
بخش مهمی از این رشد به محصولات طویل مربوط میشود؛ همان بازاری که ایران نیز در آن با میلگرد، مفتول و دیگر مقاطع ساختمانی حضور دارد. صادرات محصولات طویل ترکیه با رشد ۳.۸ درصدی به ۵.۴ میلیون تن رسید. صادرات محصولات نیمهنهایی نیز ۶۸.۳ درصد افزایش یافت و به ۷۳۸ هزار و ۳۰۰ تن رسید. در مقابل، صادرات محصولات تخت با افت ۴.۴ درصدی به ۴.۲ میلیون تن کاهش پیدا کرد.
این ترکیب نشان میدهد ترکیه در بازار مقاطع طویل، رقیب مستقیمی برای ایران است و در بخش نیمهنهایی نیز بهتدریج وارد حوزهای میشود که یکی از پایههای صادرات سنتی فولاد ایران بوده است.
مزیت ایران در کارخانه، مزیت ترکیه در بازار
فولاد ایران از نظر دسترسی به مواد اولیه و روش تولید، مزیتهایی دارد که ترکیه از آنها برخوردار نیست. بخش بزرگی از تولید ترکیه بر کورههای قوس الکتریکی و استفاده از قراضه وارداتی استوار است؛ بنابراین هزینه تولید آن به قیمت جهانی قراضه، انرژی و نرخ ارز وابستگی زیادی دارد. ترکیه همزمان یک واردکننده بزرگ فولاد نیز محسوب میشود. واردات فولاد این کشور در ۸ ماهه نخست ۲۰۲۶، با وجود کاهش ۳.۷ درصدی، همچنان به ۱۲.۲ میلیون تن به ارزش ۸.۵ میلیارد دلار رسید.
سهم محصولات وارداتی از مصرف فولاد ترکیه ۴۴.۶ درصد و در بخش محصولات تخت ۵۸.۸ درصد بوده است. این ارقام نشان میدهد صنعت فولاد ترکیه بدون نقطهضعف نیست و حتی در بازار داخلی با فولاد ارزان شرق آسیا و روسیه رقابت میکند.
با اینحال مزیت اصلی ترکیه بیرون از کارخانه شکل میگیرد. تولیدکننده ترکیهای میتواند با بانکهای بینالمللی کار کند، اعتبار اسنادی بگشاید، محموله خود را بیمه کند و محصول را با ناوگان دریایی متعارف به مشتری تحویل دهد. فولادساز ایرانی ممکن است محصول را ارزانتر تولید کند، اما تخفیف تحریمی، واسطهگری، تغییر مبدأ، هزینه حمل و دشواری بازگشت ارز بخشی از این مزیت را میبلعد.
تحریم چگونه بازار ایران را به ترکیه میدهد؟
خطر اصلی برای ایران صرفاً کاهش چند محموله صادراتی نیست؛ مساله، از دست رفتن تدریجی ارتباط مستقیم با خریدار است. مشتری خارجی بیش از قیمت پایین، به تحویل منظم، امکان پرداخت مطمئن و ثبات قرارداد نیاز دارد. وقتی خرید فولاد ایران با احتمال توقف کشتی، بستهشدن مسیر بانکی یا تحریم طرف معامله همراه باشد، خریدار ممکن است حاضر شود محصول ترکیه را با قیمت بالاتری انتخاب کند.
این خطر در عراق، حوزه خلیج فارس، شمال آفریقا و حتی برخی بازارهای آسیای مرکزی جدیتر است. عراق یکی از بازارهای اصلی میلگرد ایران به شمار میرود، اما فشار آمریکا بر ارتباطات مالی و تجاری این کشور با ایران افزایش یافته است. تجارت ایران و عراق در سال ۲۰۲۵ از ۱۰ میلیارد دلار عبور کرده بود، اما وابستگی نظام مالی عراق به دلار، امکان اعمال فشار بر واردکنندگان کالای ایرانی را بالا برده است.
ترکیه در چنین شرایطی میتواند بدون آنکه الزاماً قیمت پایینتری ارائه دهد، از مزیت «ریسک کمتر معامله» استفاده کند. نزدیکی جغرافیایی ترکیه به عراق، بنادر مدیترانهای و شبکه گسترده حمل زمینی نیز امکان جایگزینی سریعتر را فراهم میکند.
ترکیه همه بازارهای ایران را نمیگیرد
با وجود این، تصاحب کامل بازارهای ایران برای ترکیه ساده نیست. هزینه مواد اولیه و انرژی در ترکیه بالاتر است و صنعت این کشور همچنان به واردات قراضه، اسلب و محصولات تخت وابستگی دارد. علاوه بر این، صادرات ترکیه به اتحادیه اروپا در هفتماهه ۲۰۲۶ تحتتأثیر محدودیتهای تجاری و سازوکار تعدیل کربن مرزی، ۲۲.۵ درصد کاهش یافت و به ۲.۸ میلیون تن رسید. در مقابل، صادرات این کشور به آمریکای جنوبی با رشد ۸۵ درصدی به ۷۶۲ هزار تن افزایش پیدا کرد؛ نشانهای از تلاش آنکارا برای جبران بازار اروپا از مسیر تنوعبخشی جغرافیایی.
بنابراین ترکیه خود با مازاد ظرفیت جهانی، محدودیت اروپا و رقابت محصولات ارزان چینی مواجه است. اما همین فشارها میتواند فولادسازان ترکیه را برای ورود جدیتر به بازارهای سنتی ایران مصممتر کند.
رقیب قدیمی با یک فرصت تازه
ترکیه تازه به رقیب صنعت فولاد ایران تبدیل نشده است؛ بلکه تحریمها، اختلالهای حملونقل و کاهش قابلیت اطمینان تجارت ایران، موقعیت این رقیب قدیمی را تقویت کردهاند. ایران در قیمت پایه، منابع معدنی و برخی بازارهای زمینی همچنان مزیت دارد، اما ترکیه در دسترسی بانکی، لجستیک، تنوع محصول و پایداری تحویل دست بالاتر را پیدا کرده است.
اگر محدودیتهای صادراتی ایران ادامه یابد، ترکیه بیشترین شانس را برای تصاحب بازار محصولات طویل و بخشی از بازار نیمهنهایی ایران خواهد داشت. بازپسگیری چنین بازارهایی نیز تنها با کاهش قیمت ممکن نیست؛ زیرا وقتی خریدار، زنجیره تأمین خود را با فروشنده جدید هماهنگ کند، بازگشت صادرکننده ایرانی بسیار پرهزینهتر خواهد بود.
دیدگاهتان را بنویسید