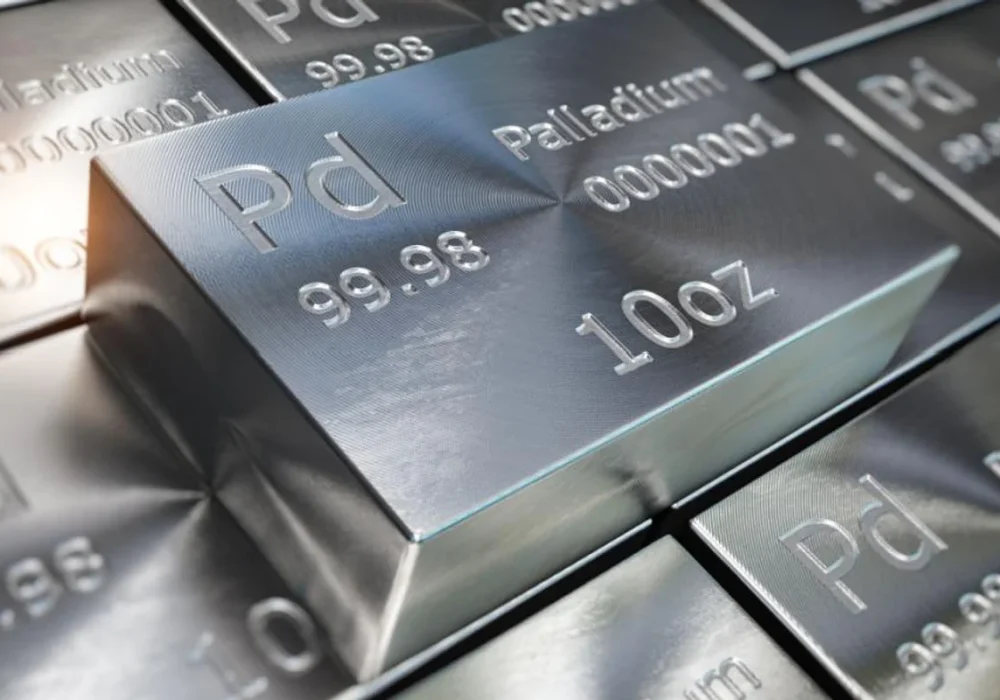
بورس آتی گوانگژو از ۲۸ سپتامبر ۲۰۲۶ دسترسی سرمایهگذاران نهادی خارجی واجد شرایط به قراردادهای آتی و اختیار معامله پلاتین و پالادیوم را فراهم کرده است.
به گزارش فولادنیوز، بورس آتی گوانگژو علاوه بر شمش، اسفنج پلاتین و پالادیوم را نیز بهعنوان شکل تحویل میپذیرد و استانداردهای فنی و کیفی بازار پلاتین و پالادیوم لندن را دنبال میکند. به گفته ادوارد استرک، مدیر تحقیقات شورای سرمایهگذاری جهانی پلاتین، ورود سرمایهگذاران بینالمللی میتواند فرصتهای آربیتراژ میان بازارهای چین و مراکز معاملاتی جهانی را افزایش دهد و نقش چین در فرآیند کشف قیمت این فلزات را پررنگتر کند. بر اساس اعلام بورس، سرمایهگذاران واجد شرایط برای دسترسی به این بازار باید از مسیرهای تعیینشده برای سرمایهگذاران خارجی در چین اقدام کنند.
در حال حاضر دامنه سرمایهگذاری بورس آتی گوانگژو (GFEX) در حال گسترش به سمت سرمایهگذاران نهادی خارجی است و این سرمایهگذاران بهطور کامل به قراردادهای آتی و اختیار معامله پلاتین و پالادیوم دسترسی خواهند داشت. علاوه بر این، شکل تحویل پلاتین و پالادیوم تنها به شمش محدود نمیشود و اسفنج را نیز شامل میشود؛ زیرا بیشتر مصرفکنندگان صنعتی و خودرویی پلاتین و پالادیوم، این فلزات را به شکل اسفنج دریافت و مصرف میکنند.
انتظار میرود مشارکت بینالمللی موجب افزایش نقش چین در فرآیند کشف قیمت جهانی پلاتین و پالادیوم و همچنین ایجاد فرصتهای بیشتر برای آربیتراژ شود. بورس آتی گوانگژو تصمیم گرفته است از مشخصات فنی، استانداردهای کیفی و قواعد تأمین مسئولانه پلاتین و پالادیوم بازار پلاتین و پالادیوم لندن (London Platinum and Palladium Market) یا LPPM پیروی کند و در بازار قراردادهای آتی در کنار بورسهایی مانند بورس کالای شیکاگو (Chicago Mercantile Exchange) یا CME، انجمن بازار شمش لندن (London Bullion Market Association) یا LBMA، بورس Osaka Exchange ژاپن و همچنین نهادهای معاملاتی خارج از بورس (OTC) فعالیت کند.
در پاسخ به درخواست برای اظهارنظر درباره پیشرفت بورس آتی گوانگژو، مدیر تحقیقات شورای سرمایهگذاری جهانی پلاتین (World Platinum Investment Council) یا WPIC، در گفتوگو با ماینینگ ویکلی (Mining Weekly) به این موضوعات اشاره کرد: نخست اینکه با توجه به فرصتهای آربیتراژ، این تحول احتمالاً نهتنها به بهبود نقدشوندگی داخلی چین، بلکه به نقدشوندگی جهانی نیز کمک خواهد کرد، زیرا فرصتهای معاملاتی بیشتری برای همه ایجاد میشود. بنابراین، میتوان از فرصتهای آربیتراژ میان بورس آتی گوانگژو و بورس کالای شیکاگو یا میان بازارهای خارج از بورس لندن یا Zurich و بورس آتی گوانگژو استفاده کرد. علاوه بر این، چین بزرگترین مصرفکننده فلزات گروه پلاتین در جهان است. به گفته استرک، با توجه به محدودیتهای صادراتی چین در زمینه فلزات گروه پلاتین و بهطور کلی مواد معدنی حیاتی و همچنین محدودیتهای مربوط به انتقال سرمایه به خارج از کشور، مصرفکنندگان چینی تاکنون ناچار بودهاند زمان خرید فلزات گروه پلاتین را با دقت انتخاب کنند.
زمانی که قیمتها کاهش یافته، شاهد افزایش حجم واردات به چین بودهایم و زمانی که قیمتها افزایش یافته، این حجم واردات کاهش پیدا کرده است. دلیل این موضوع آن است که آنها واقعاً امکان مدیریت ریسک قیمت را نداشتند و بنابراین تمرکز زیادی بر شناسایی کف قیمت و خرید مقادیر مورد نیاز خود داشتند. زمانی که قیمت افزایش مییافت، خرید نیز کاهش پیدا میکرد. او در ادامه گفت: بهنظر من، این شرایط اکنون تغییر میکند، زیرا چین از این پس نقش بسیار بزرگتری در تعیین قیمت در سطح بینالمللی خواهد داشت. این کشور همچنین توانایی بسیار بیشتری برای مدیریت ریسک قیمت به دست آورده است و در نتیجه، تأثیر تقاضای مصرفکنندگان چینی و تغییرات آن بر بازار، بسیار آشکارتر خواهد شد.
استرک همچنین اظهار داشت که ارائه یک رقم دقیق درباره میزان نقدشوندگی داخلی کمی دشوار است، زیرا تغییر قابلتوجهی در نحوه دسترسی مصرفکنندگان نهایی چین به بازارهای پلاتین ایجاد شده است. پیش از این، کمی کمتر از ۵۰ درصد خریدهای چین از طریق بورس طلای Shanghai Gold Exchange یا SGE انجام میشد. این بورس برای پلاتین یک بازار یکطرفه بود. در مورد سایر کالاها امکان معامله دوطرفه وجود دارد، اما در مورد پلاتین، عملاً تنها امکان خرید از طریق بورس طلای Shanghai Gold Exchange وجود داشت. درست پیش از راهاندازی بورس آتی گوانگژو، تغییراتی در قوانین مالیات بر ارزش افزوده در چین ایجاد شد که برخی معافیتهای مالیات بر ارزش افزوده برای پلاتین، طلا در برخی مصارف نهایی و چند مورد دیگر را حذف کرد. این تغییر مقررات فشار قابلتوجهی بر بورس طلای Shanghai Gold Exchange وارد کرد و در نتیجه شاهد کاهش حجم معاملات در این بورس بودیم.
پس از آن، حجم معاملات در بورس آتی گوانگژو که مدت کوتاهی بعد از این تغییر راهاندازی شد، بهطور قابلتوجهی افزایش یافت. با این حال، از آنجا که حجم زیادی از معاملات خارج از بورس انجام میشود و ما امکان رصد دقیق آن را نداریم، ارائه تصویری دقیق از تغییر کل حجم معاملات و نقدشوندگی در چین دشوار است. آنچه میتوان گفت این است که حجم معاملات بورس آتی گوانگژو قابلتوجه بوده است. اگر این حجم را با بورسهای بینالمللی مقایسه کنیم، در مقطعی یک دوره اشتیاق اولیه، و احتمالاً بیش از حد، شکل گرفت که همزمان با اوج بازار فلزات گرانبها در بازه زمانی دسامبر و ژانویه بود. در یک مقطع، حجم معاملات بورس آتی گوانگژو با مراکز اصلی معاملات بینالمللی مانند لندن یا New York برابری میکرد.
از آن زمان، این حجمها تا حدودی کاهش یافته و به سطوحی بازگشتهاند که میتوان آنها را عادیشده تلقی کرد، اما همچنان قابلتوجه هستند. با این حال، ارائه تصویری کلی از وضعیت کل کشور دشوار است، زیرا بخش زیادی از این حجم معاملات قابل رصد نیست.
اعلام شده است که قراردادهای آتی پلاتین و پالادیوم و اختیار معامله قراردادهای آتی پلاتین و پالادیوم از ۲۸ سپتامبر برای مشارکت بینالمللی باز خواهند شد که زمان چندانی تا آن باقی نمانده است. در خصوص نحوه دسترسی سرمایهگذاران خارجی یا دریافت اعتبار سرمایهگذار خارجی واجد شرایط یا QFI، که به این عنوان شناخته میشود، این فرآیند در واقع دو مسیر متفاوتی را که به آنها اشاره کردید تا حدی یکپارچه میکند و شامل چند مرحله است. سرمایهگذار باید یک کارگزار چینی معرفیشده داشته باشد. سپس باید نزد نهاد ناظر بازار اوراق بهادار درخواست ثبت کند و همچنین نزد نهاد ناظر ارزی چین ثبتنام کند. چند مرحله دیگر نیز در این فرآیند وجود دارد و مقامات اعلام کردهاند که حداکثر پنج روز برای بررسی درخواست زمان لازم است.
او همچنین عنوان کرد: حدس من این است که بیشتر مشارکتکنندگانی که قصد معامله پلاتین و پالادیوم در بورس آتی گوانگژو را دارند، احتمالاً از قبل و از طریق فعالیت در بورس طلای Shanghai Gold Exchange یا سایر بورسها، وضعیت سرمایهگذار خارجی واجد شرایط را دارند. تصور میکنم این وضعیت بتواند به بورس آتی گوانگژو نیز منتقل شود. نکته جالب این است که این فرآیند در واقع بسیار سریع است و بنابراین میتواند به فعالان بازار اجازه دهد در مدت نسبتاً کوتاهی وارد بازار شوند. فکر میکنم این موضوع صرفاً یک محیط معاملاتی جهانی یکپارچهتر ایجاد میکند که در آن میتوان به بازاری نزدیک به بازار ۲۴ ساعته برای پلاتین و پالادیوم دست یافت. البته نباید فراموش کرد که در حال حاضر نیز یک بورس آتی در ژاپن وجود دارد که در منطقه زمانی نسبتاً مشابهی قرار دارد.
حجم معاملات در بورس Osaka Securities Exchange در دوره اخیر چندان قابلتوجه نبوده است. شاهد انتقال بخش زیادی از حجم معاملات به بورس کالای شیکاگو در آمریکا بودهایم. تصور میکنم برای فعالان بازار چین، این گزینه به اندازهای که ممکن است برای فعالان ژاپنی قابل استفاده باشد، در دسترس نیست، زیرا آنها لزوماً امکان انتقال سرمایه به خارج از کشور را به همان میزان ندارند. با این حال، بر اساس گفتوگوهای من با مشارکتکنندگان بالقوه بینالمللی در نقاط مختلف جهان، از جمله لندن و New York، اشتیاق نسبتاً زیادی برای ورود به بازارهای بورس آتی گوانگژو و استفاده از فرصتهای احتمالی آربیتراژ در این بازار وجود دارد.
یکی دیگر از نکاتی که بورس آتی گوانگژو را در مقایسه با سایر بورسها منحصربهفرد میکند، معیارهای تحویل مورد قبول آن است. این معیارها هم شمش را که در سطح جهانی شکل استاندارد تحویل است و بورس نیز در این زمینه از معیارها و الزامات اعتبارسنجی بازار پلاتین و پالادیوم لندن پیروی کرده است، و هم اسفنج را شامل میشود. اسفنج شکلی از فلز است که بیشتر مصرفکنندگان صنعتی یا خودرویی به آن نیاز دارند و هیچ بورس دیگری امکان تحویل اسفنج را فراهم نمیکند؛ بنابراین این موضوع یک ویژگی متمایز و نسبتاً منحصربهفرد است.
با این حال، یک موضوع که هنوز برای من کاملاً روشن نیست و بهنظر میرسد برای مشارکتکنندگان بینالمللی اهمیت داشته باشد، این است که بورس آتی گوانگژو، بورس طلای Shanghai Gold Exchange و برخی دیگر از نهادهای چینی درباره ارائه گواهیهای تحویل معتبر به فعالان بازاری که در چین مستقر نیستند، صحبت کردهاند.
در این صورت، عملاً امکان تحویل در کشورهای دیگر نیز وجود خواهد داشت که برای بسیاری از مشارکتکنندگان بینالمللی آسانتر خواهد بود. نمیدانم آیا آنها در عمل این فرآیند را تا این مرحله پیش بردهاند یا خیر. بنابراین، این موضوعی است که باید آن را زیر نظر داشت.
این یک بورس کاملاً الکترونیکی است، بنابراین میتوان گفت همه فعالیتها بهصورت مجازی انجام میشود. اگر منظورتان معاملات حضوری و فریاد معاملاتی باشد، چنین ساختاری وجود ندارد. البته ممکن است برخی افراد برای ثبت سفارش بهصورت حضوری نزد کارگزار خود مراجعه کنند، اما احتمالاً امروزه تعداد افرادی که این کار را انجام میدهند بسیار کم است.
در خصوص توزیع دقیق حجم معاملات میان بورسهای مختلف، اگر به نقدشوندگی کل بازار جهانی بر اساس حجمهای گزارششده نگاه کنیم، که عمدتاً مربوط به شمش است، زیرا معاملات اسفنج که انجام میشوند طبق قواعد بازار پلاتین و پالادیوم لندن گزارش نمیشوند، کل نقدشوندگی جهانی در سال ۲۰۲۵ حدود پنج میلیون اونس در روز بوده است. برای درک ابعاد این رقم، کل تقاضای سالانه حدود ۷.۵ میلیون اونس است؛ بنابراین تقریباً معادل حجم معاملات نزدیک به یک سال از تقاضای جهانی، هر روز در بازار معامله میشود که البته این حجم گزارششده است و معاملات گزارشنشده اسفنج نیز وجود دارند.
منبع: فلزات آنلاین
دیدگاهتان را بنویسید