

اگرچه محصولات زنجیره آهن و فولاد در بورس کالا با رشد قیمت همراه بودهاند، اما این رشد همچنان از شتاب افزایش قیمت بسیاری از کالاها و همچنین از تورم عمومی اقتصاد عقب مانده است. با این حال، تحولات اخیر در رینگ معاملات فولاد نشان میدهد سیاستگذار بازار بهجای تمرکز بر عوامل بنیادی قیمت، بیش از گذشته به مدیریت سمت تقاضا روی آورده است.
به گزارش فولادنیوز، از ابطال معاملات ورق در هفته گذشته گرفته تا محدودکردن سقف خرید شمش در این هفته و تغییر الزامات پیشدریافت، مجموعهای از تصمیمات در حال شکلگیری است که اثر مشترک آنها میتواند کاهش تقاضای مؤثر در بورس کالا و محدودشدن رقابت قیمتی و البته افزایش فاصله بین قیمت بورس کالا و بازار آزاد باشد. بنابراین پرسش اصلی این هفته این است که آیا قیمتهای بورس کالا همچنان حاصل برخورد عرضه و تقاضاست، یا تقاضا پیش از ورود به رینگ در حال مدیریتشدن است تا در نهایت قیمت پایینتری روی تابلو ثبت شود؟
بورس کالا وارد فاز کنترل تقاضا شده است
یکی از مهمترین اتفاقات هفته گذشته، ابطال معاملات ورق فولاد مبارکه بود؛ اقدامی که عملاً برای جلوگیری از تثبیت قیمتهای بالاتر انجام شد، اما نتوانست مسئله اصلی بازار را حل کند. ابطال معامله، نه تقاضای واقعی را از بین میبرد و نه هزینههای تولید و سایر عوامل بنیادی اثرگذار بر قیمت را کاهش میدهد؛ صرفاً نتیجه معامله را از تابلوی بورس حذف میکند، یک روش پاک کردن صورت مسئله که بارها و بارها عدم کارایی آن ثابت شده است.
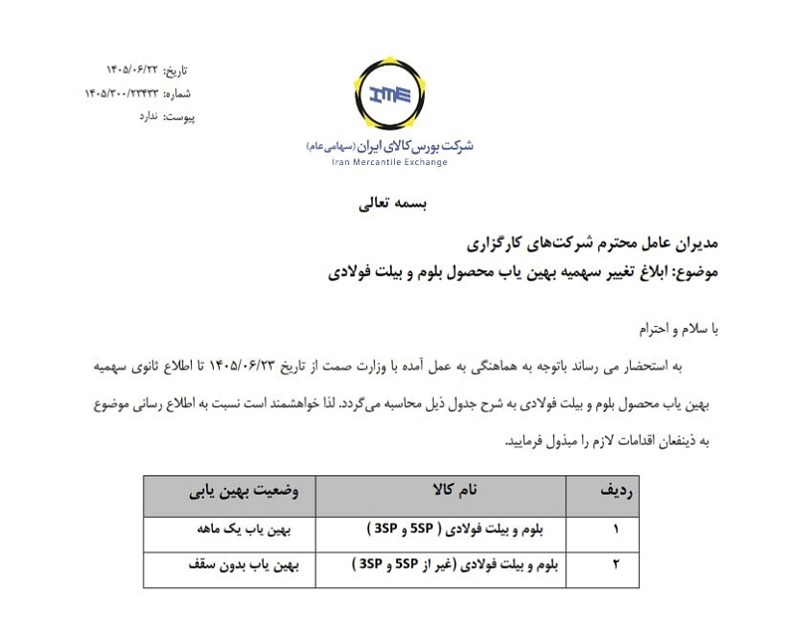
اما در هفته جاری، مداخله در سمت تقاضا شکل صریحتری به خود گرفته است. بورس کالا در معاملات شمش، علاوه بر اعمال سقف بهینیاب یکماهه، سقف خرید هر کد معاملاتی در عرضههای نقدی را تا ۵۰۰ تن محدود کرده است؛ یعنی در عمل، برای عرضههای نقدی حداکثر ۱۰ درصد حجم عرضه و برای عرضههای اعتباری ۴ درصد حجم عرضهکننده قابل خرید است. این سقفها قبلاً ۲۵ و ۵ درصد بودهاند.
این تصمیم از منظر اثرگذاری بر قیمت، کاملاً معنادار است؛ زیرا وقتی امکان خرید هر کد محدود میشود، بخشی از تقاضایی که میتوانست وارد رقابت شود، اساساً امکان حضور کامل در رینگ را پیدا نمیکند.
تقاضا کم نشده؛ دسترسی تقاضا به بازار محدود شده است
نکته مهم اینجاست که باید میان کاهش تقاضای واقعی و کاهش تقاضای قابل ثبت در بورس کالا تفاوت قائل شد. ممکن است نوردکار همچنان به شمش نیاز داشته باشد، اما نتواند متناسب با نیاز خود از بورس کالا خرید کند.
بنابراین کاهش حجم تقاضا در تابلو، الزاماً به معنای کاهش نیاز زنجیره فولاد نیست؛ بلکه میتواند نتیجه مستقیم محدودیتهای معاملاتی باشد. در چنین شرایطی، طبیعی است که شدت رقابت کاهش پیدا کند و قیمت نهایی نیز تحت فشار قرار گیرد. به بیان ساده، در بورس کالا این استراتژی حاکم شده که اگر نمیتوان قیمت را با افزایش عرضه پایین آورد، میتوان با محدودکردن تقاضای مؤثر، فشار رقابت را کاهش داد.
معاملات عجیب در بورس کالا، شمش اعتباری ۱۰ درصد ارزانتر از نقدی!
در معاملات این هفته، یکی از نکات قابلتوجه، فاصله حدود ۱۰ درصدی قیمت شمش در معاملات اعتباری فولاد خوزستان با شمش معاملات نقدی همین شرکت بود؛ بهگونهای که بر خلاف منطق اقتصادی، قیمت معاملهشده در بخش اعتباری پایینتر از معامله نقدی قرار گرفت!
این معاملات عجیب، حاصل مجموعهای از محدودیتهای اعمال شده روی تقاضای شمش است، جایی که برای ایجاد رقابت برای ۵ هزار تن شمش اعتباری فولاد خوزستان لازم است ۲۶ مشتری بهینیابی دارای سقف یکماهه بتوانند تقاضای خود را ثبت کنند که در شرایط حال حاضر بازار فولاد عملاً غیرممکن است. در نتیجه، عرضه شمش اعتباری فولاد خوزستان روی قیمت پایه حدود ۶۴ هزار تومانی معامله شد و عرضه نقدی شمش همین شرکت با قیمت حدود ۷۱ هزارتومان به فروش رفت.
این اختلاف، با توجه به تفاوت شرایط تسویه و ساختار قراردادها، نیازمند بررسی دقیق است؛ اما در کنار محدودیت سقف خرید، یک پیام مهم برای بازار دارد: قیمتها صرفاً تحت تأثیر عرضه و تقاضای خام شکل نمیگیرند و شرایط معاملاتی و مقررات بورس کالا نیز نقش پررنگی در شکلگیری نرخ نهایی پیدا کردهاند.
ابلاغیه جدید؛ فشار همزمان بر حجم خرید و نقدینگی
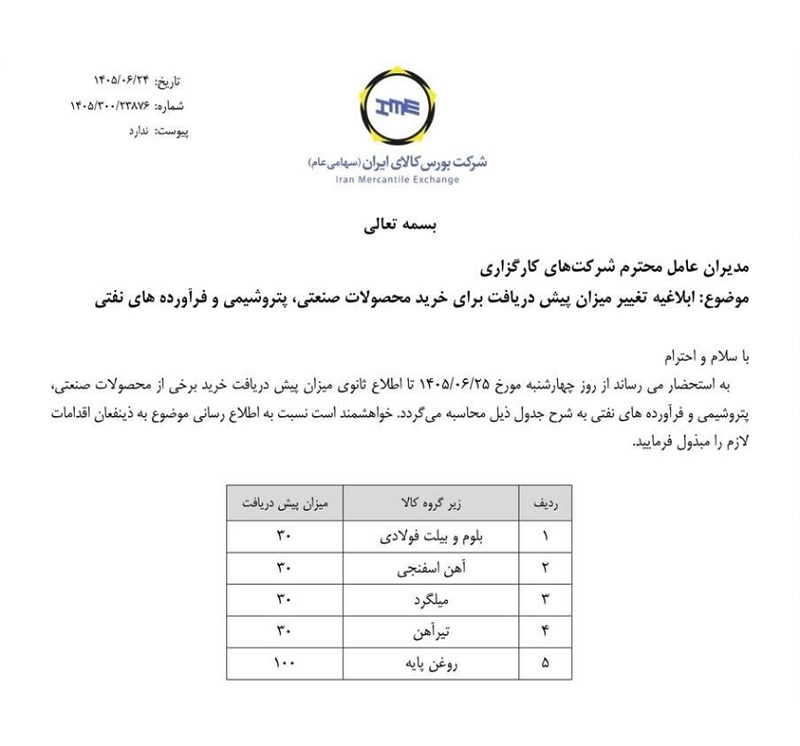
ابلاغیه دیگر بورس کالا نیز میزان پیشدریافت خرید برخی محصولات صنعتی، پتروشیمی و فرآوردههای نفتی را تغییر داده است. بر اساس این ابلاغیه، برای گروههایی از محصولات فولادی از جمله بلوم و بیلت فولادی، آهن اسفنجی، میلگرد و تیرآهن، میزان پیشدریافت ۳۰ درصد تعیین شده است.
در شرایط عادی، پیشدریافت ابزار مدیریت ریسک معامله است؛ اما وقتی همزمان با آن سقف خرید نیز محدود شود، اثر آن بر سمت تقاضا جدیتر خواهد بود. خریدار در چنین شرایطی از دو طرف محدود میشود؛ هم میزان خرید او سقف دارد و هم بخشی از نقدینگیاش باید پیش از معامله تأمین شود. نتیجه طبیعی این ترکیب، کاهش قدرت رقابت خریداران و کاهش فشار تقاضا در رینگ است.
سیاستی برای پایین آوردن قیمت؛ نه لزوماً کاهش قیمت واقعی
البته از منظر رسمی، میتوان این اقدامات را در چارچوب تنظیم بازار، مدیریت معاملات و کنترل نوسان توضیح داد؛ اما اثر عملی آنها در سمت تقاضا، کاهش قدرت رقابت و محدودشدن ظرفیت خرید است.
به همین دلیل، اگر در هفتههای آینده شاهد کاهش قیمت فولاد در بورس کالا باشیم، نمیتوان بدون بررسی دقیق گفت که این کاهش ناشی از افت واقعی تقاضا بوده است. بخشی از کاهش میتواند حاصل محدودشدن تقاضایی باشد که اجازه ورود کامل به بازار را پیدا نمیکند.
وقتی ابطال معامله اقتصادی میشود
در نتیجه سیاستهای محدودکننده تقاضا، موضوع مهمی که میتواند روند معاملات بورس کالا را مختل کند، اختلاف میان قیمت معاملات هفتههای مختلف و اقتصادی شدن ابطال معاملات برای خریداران است.
خریدار بورس کالا در صورت ابطال معامله، با جریمه ۵ درصدی مواجه است. این جریمه در حالت عادی باید مانع از فسخ معامله شود؛ اما اگر قیمت محصول در هفته بعد بیش از ۵ درصد پایینتر بیاید، معادله اقتصادی برای خریدار تغییر میکند.
برای مثال، اگر کالایی با قیمت ۱۰۰ معامله شده باشد و قیمت آن در عرضه بعدی به ۹۳ برسد، پرداخت ۵ واحد جریمه و خرید مجدد در قیمت ۹۳، از نظر اقتصادی میتواند برای خریدار جذاب باشد؛ البته مشروط به رعایت مقررات و امکان عملی ابطال و خرید مجدد.
بنابراین در بازاری که فشار نزولی بر قیمت ایجاد شده، جریمه ۵ درصدی لزوماً بازدارندگی مطلق ندارد.
قیمت پایینتر، همیشه به معنای بازار ارزانتر نیست
آنچه طی دو هفته اخیر در بورس کالا رخ داده، از ابطال معاملات ورق تا محدودیت خرید شمش و افزایش میزان پیشدریافت، نشان میدهد تمرکز سیاستگذار بیش از گذشته به سمت مدیریت تقاضا رفته است، با هدف فشار قیمتی بر معاملات.
مسئله اینجاست که با محدودکردن تقاضای بورسی، الزاماً تقاضای واقعی زنجیره فولاد کاهش پیدا نمیکند. در نتیجه ممکن است قیمت روی تابلو پایین بیاید، اما عوامل بنیادی بازار همچنان در سطوح بالاتری قرار داشته باشند.
از این منظر، ریسک اصلی سیاست فعلی، جایگزینشدن «کاهش تقاضای مؤثر» با «کاهش تقاضای واقعی» و در نهایت تبدیل بورس کالا از محل کشف قیمت به ابزاری برای کنترل قیمت است.
اگر این روند ادامه پیدا کند، باید منتظر افزایش فاصله میان قیمت کشفشده در بورس کالا، قیمت واقعی بازار و هزینه اقتصادی تولید بود؛ شکافی که در نهایت میتواند خود را در معاملات خارج از بورس، بازار آزاد و حاشیه زنجیره فولاد نشان دهد.
در نهایت، سؤال اصلی این نیست که آیا قیمت پایین آمده است؟ سؤال این است که قیمت پایین آمده چون بازار ضعیف شده، یا چون تقاضای بازار اجازه پیدا نکرده خودش را نشان دهد؟
منبع: اندیشکده فولاد و صنایع معدنی ایران
دیدگاهتان را بنویسید