


به گزارش فولادنیوز، کارخانه ذوب آهن اصفهان بهعنوان یکی از قدیمیترین تولیدکنندگان فولاد کشور و مجموعهای که آن را «مادر صنعت فولاد ایران» مینامند، در زنجیره تولید محصولات فولادی از جمله تیرآهن، میلگرد، ریل و سایر مقاطع ساختمانی و صنعتی فعالیت میکند. سکان هدایت این کارخانه تاریخی از آذرماه ۱۴۰۳ در دستان «اردشیر افضلی» قرار دارد؛ با این حال، کارنامهای که اکنون پس از گذشت نزدیک به دو سال از این مدیریت به جا مانده، تصویری نگرانکننده از وضعیت این میراث بااهمیت، ارائه میدهد.
ذوب آهن توانسته بود در ۶ ماهه نخست سال مالی ۱۴۰۴، در مجموع ۶ هزار و ۹۵۰ میلیارد تومان سود خالص شناسایی کند، اما صورتهای مالی دوره مشابه در سال ۱۴۰۵ از تغییر مسیر عملکرد شرکت حکایت دارد؛ تغییری بیش از ۱۶ هزار میلیارد تومان در عملکرد خالص شرکت که ذوبآهن را با سقوطی آزاد مواجه کرده است!
بررسی ارقام منتشرشده نشان میدهد، رشد درآمد فروش نهتنها به بهبود سودآوری منجر نشده، بلکه افزایش هزینههای تولید و عملیاتی، بخش اصلی درآمد شرکت را بلعیده و در نهایت ذوب را وارد محدوده زیان کرده است.
واگرایی درآمد و هزینه؛ رشد فروش محدود بود اما هزینه تولید شتابان افزایش یافت
درآمد فروش ذوبآهن اصفهان در ۶ ماهه منتهی به شهریور ۱۴۰۵ به ۳۵ هزار و ۲۴۱ میلیارد تومان رسید؛ این رقم در ۶ ماهه منتهی به شهریور ۱۴۰۴ معادل ۳۰ هزار و ۱۱۴ میلیارد تومان بود. به این ترتیب، درآمد حاصل از فروش شرکت در مقایسه با دوره مشابه سال گذشته ۱۷ درصد افزایش یافت. با وجود این رشد، بررسی بهای تمامشده نشان میدهد افزایش درآمد از این محل، نتوانسته هزینههای تولید را پوشش دهد.
بهای تمامشده کالای فروشرفته ذوب در ۶ ماهه منتهی به شهریور ۱۴۰۵ به ۳۶ هزار و ۲۱۷ میلیارد تومان رسید؛ در حالی که این رقم در ۶ ماهه منتهی به شهریور ۱۴۰۴ برابر با ۲۹ هزار و ۱۵ میلیارد تومان بود. بنابراین، هزینه تولید محصولات فروختهشده در مقایسه سالانه ۲۵ درصد افزایش یافته است؛ رشدی که ۸ واحد درصد بیشتر از نرخ افزایش فروش شرکت است.

ریشه این واگرایی و جهش هزینهها را باید در مشکلات ساختاری و عملکرد ضعیف تولیدی شرکت جستوجو کرد. کارشناسان معتقدند که خلاف بسیاری از فولادسازان کشور که از روش احیای مستقیم و کوره قوس الکتریکی استفاده میکنند، تکنولوژی ذوبآهن مبتنی بر «کوره بلند» است؛ روشی که وابستگی شدیدی به تامین مستمر زغالسنگ ککشو و کک متالورژی دارد.
ذوب آهن از اهداف تولید فولاد خام، شمش و ریل جاماند
در کنار این چالش ساختاری، افت ملموس تولید نیز بهعنوان یک کاتالیزور مخرب در افزایش هزینهها عمل کرده است؛ بهطوریکه در نیمه نخست امسال، تولید فولاد خام و شمش آماده تنها حدود ۵۴ درصد برنامه و تولید ریل تنها حدود ۲۱ درصد برنامه پیشبینیشده محقق شده است. طبیعی است، کاهش شدید تولید در مجموعهای با هزینههای ثابت سنگین، مستقیما بهای تمامشده هر واحد محصول را بهشدت بالا میبرد.
سقوط سود ناخالص ذوب از ۱۰۹۹ میلیارد تومان به ۹۷۶ میلیارد تومان
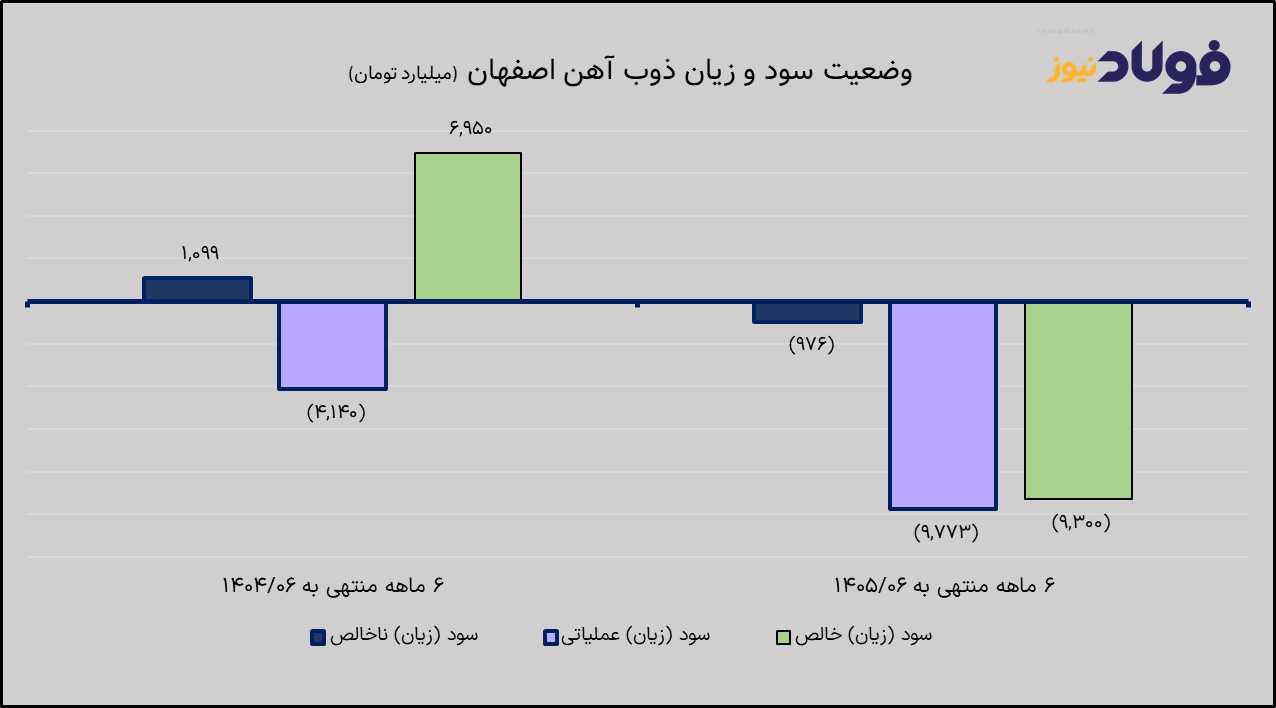
نتیجه این واگرایی، تغییر وضعیت سود ناخالص ذوبآهن بوده است. شرکت در ۶ ماهه منتهی به شهریور ۱۴۰۴ توانسته بود هزار و ۹۹ میلیارد تومان سود ناخالص ثبت کند، اما در ۶ ماهه منتهی به شهریور ۱۴۰۵ با زیان ناخالص ۹۷۶ میلیارد تومانی مواجه شد. به بیان دیگر، بهای تمامشده محصولات فروختهشده از درآمد حاصل از فروش فراتر رفته و فعالیت اصلی شرکت حتی پیش از محاسبه هزینههای اداری و مالی نیز زیانده شده است.
رشد ۳۴ درصدی هزینههای عمومی، اداری و تشکیلاتی ذوبآهن
هزینههای عمومی، اداری و تشکیلاتی ذوبآهن در ۶ ماهه منتهی به شهریور ۱۴۰۵ به ۳ هزار و ۷۴۵ میلیارد تومان رسید؛ در حالی که این هزینهها در ۶ ماهه منتهی به شهریور ۱۴۰۴ معادل ۲ هزار و ۷۸۵ میلیارد تومان بود. به این ترتیب، مخارج عمومی و اداری شرکت در مقایسه با دوره مشابه سال گذشته ۳۴ درصد افزایش یافت؛ رقمی که از رشد فروش و بهای تمامشده نیز بیشتر است.
افزایش ۱۰۶ درصدی خالص هزینههای عملیاتی ذوب
در همین حال، خالص سایر درآمدها و هزینههای عملیاتی شرکت از منفی ۲ هزار و ۴۵۵ میلیارد تومان در ۶ ماهه منتهی به شهریور ۱۴۰۴ به منفی ۵ هزار و ۵۲ میلیارد تومان در ۶ ماهه منتهی به شهریور ۱۴۰۵ رسید. افزایش ۱۰۶ درصدی هزینه خالص این سرفصل، فشار دیگری بر عملکرد عملیاتی ذوب وارد کرده است.
جهش ۱۳۶ درصدی زیان عملیاتی ذوبآهن در نیمه نخست امسال
مجموع این تحولات باعث شد زیان عملیاتی شرکت از ۴ هزار و ۱۴۰ میلیارد تومان در ۶ ماهه منتهی به شهریور ۱۴۰۴ به ۹ هزار و ۷۷۳ میلیارد تومان در ۶ ماهه منتهی به شهریور ۱۴۰۵ افزایش پیدا کند. به این ترتیب، زیان عملیاتی ذوبآهن در مقایسه با مدت مشابه سال گذشته ۱۳۶ درصد بیشتر شده است. این روند نشان میدهد مشکل شرکت صرفا به افزایش بهای تمامشده محدود نیست و هزینههای اداری و سایر اقلام عملیاتی نیز در تشدید زیان نقش داشتهاند.
سقوط درآمدهای غیرعملیاتی ذوب
هزینههای مالی ذوبآهن در ۶ ماهه منتهی به شهریور ۱۴۰۵ به یک هزار و ۲۱۱ میلیارد تومان رسید؛ در حالی که این رقم در ۶ ماهه منتهی به شهریور ۱۴۰۴ معادل یک هزار و ۶۷ میلیارد تومان بود. بنابراین، هزینه تامین مالی شرکت در مقایسه سالانه ۱۳ درصد افزایش داشته است. هرچند سرعت رشد این هزینه از افزایش زیان عملیاتی کمتر بوده، اما در شرایطی که شرکت با زیان قابلتوجهی در فعالیت اصلی خود روبهروست، این مخارج نیز فشار مضاعفی بر نتیجه نهایی وارد میکنند.
از سوی دیگر، خالص سایر درآمدها و هزینههای غیرعملیاتی ذوبآهن از ۱۲ هزار و ۷۲۱ میلیارد تومان در ۶ ماهه منتهی به شهریور ۱۴۰۴ به هزار و ۶۸۵ میلیارد تومان در ۶ ماهه منتهی به شهریور ۱۴۰۵ کاهش یافت. این تغییر به معنای افت ۸۷ درصدی این سرفصل است.
اهمیت این کاهش زمانی مشخص میشود که عملکرد سال گذشته شرکت بررسی شود. ذوبآهن در ۶ ماهه نخست سال ۱۴۰۴ با وجود ثبت زیان عملیاتی ۴ هزار و ۱۴۰ میلیارد تومانی، به کمک شناسایی ۱۲ هزار و ۷۲۱ میلیارد تومان درآمد خالص غیرعملیاتی، توانسته بود نتیجه نهایی خود را به سود برساند. اما در دوره جاری، کاهش شدید این درآمدها دیگر امکان جبران زیان عملیاتی را فراهم نکرده است.
بازگشت ذوب به زیان خالص ۹ هزار میلیارد تومانی
در نهایت، ذوبآهن اصفهان در ۶ ماهه منتهی به شهریور ۱۴۰۵ زیان خالص ۹ هزار و ۳۰۰ میلیارد تومانی ثبت کرد؛ این در حالی است که شرکت در ۶ ماهه منتهی به شهریور ۱۴۰۴، بالغ بر ۶ هزار و ۹۵۰ میلیارد تومان سود خالص شناسایی کرده بود. به این ترتیب، عملکرد خالص شرکت با تغییر ۲۳۴ درصدی مواجه شده و ذوب از محدوده سودآوری به زیان رسیده است.
مقایسه صورتهای مالی نشان میدهد سودآوری ذوبآهن در نیمه نخست سال گذشته تا حد زیادی به درآمدهای غیرعملیاتی وابسته بوده و فعالیت عملیاتی شرکت حتی در آن دوره نیز زیانده بوده است. در نیمه نخست ۱۴۰۵، همزمان با افزایش زیان عملیاتی و افت شدید درآمدهای غیرعملیاتی، این ضعف در نتیجه نهایی نیز آشکار شده است.
در مجموع نیز رشد فروش نتوانسته وضعیت مالی ذوبآهن را بهبود دهد؛ زیرا بهای تمامشده سریعتر از درآمد افزایش یافته و هزینههای عملیاتی نیز روند صعودی داشتهاند. از سوی دیگر، اتکای عملکرد سال گذشته به درآمدهای غیرعملیاتی، در دوره جاری با کاهش این درآمدها دیگر کارساز نبوده است. بنابراین، مساله اصلی ذوبآهن فقط افزایش هزینهها نیست؛ بلکه ناتوانی در ایجاد حاشیه سود از محل فروش محصولات و وابستگی نتیجه نهایی به درآمدهای خارج از فعالیت اصلی، دو موضوعی هستند که در صورتهای مالی این شرکت به چشم میآیند.
پنهان کردن ضعفهای مدیریتی پشت نقاب جنگ
با آشکار شدن این حجم از زیان، ممکن است شرایط جنگی، محدودیتهای انرژی و مشکلات حملونقل بهعنوان مقصران اصلی این سقوط معرفی شوند. بیشک نمیتوان تاثیر مخرب اختلال در مسیرهای بینالمللی، دشواری واردات و توقف محمولههای کک را که فشار مضاعفی بر تولید وارد کردهاند، نادیده گرفت. اما واقعیت این است که جنگ تنها «ضربه آخر» را بر پیکره این شرکت وارد کرد.
نسبت دادن تمام این فاجعه مالی به تنشهای ژئوپلیتیک، در واقع چشمپوشی از مشکلاتی است که سالها پیش از بحران اخیر شکل گرفتهاند و بهانهای است تا ضعفهای عمیق مدیریتی پشت نقاب جنگ پنهان بماند. همانطور که در بررسی سرفصلهای مالی مشخص شد، بحران ذوبآهن پیش از این درگیریها آغاز شده بود. شرکتی که در نیمه نخست سال گذشته (در شرایطی بهمراتب باثباتتر) نیز از محل فعالیت اصلی خود زیان عملیاتی میساخت و صرفا با تکیه بر درآمدهای غیرعملیاتی ضعفهای خود را میپوشاند، نشان میدهد که از یک بیماری ساختاری مزمن رنج میبرد.
باید توجه داشت که شرکت ذوبآهن اصفهان تنها یک بنگاه اقتصادی و محدود به یک ناحیه جغرافیایی نیست؛ ذوب آهن، بخش مهمی از تاریخ صنعت ایران، نمادی از گامهای کشور به سوی توسعه و میراث نسلهای گذشته و آینده است. امروز ذوب آهن بیش از حمایتهای شعاری، نیازمند بازنگری در روشهای مدیریتی، اصلاح ساختار هزینهها، تامین پایدار مواد اولیه، افزایش بهرهوری، و تصمیمهای شجاعانه مدیریتی است.
دیدگاهتان را بنویسید