


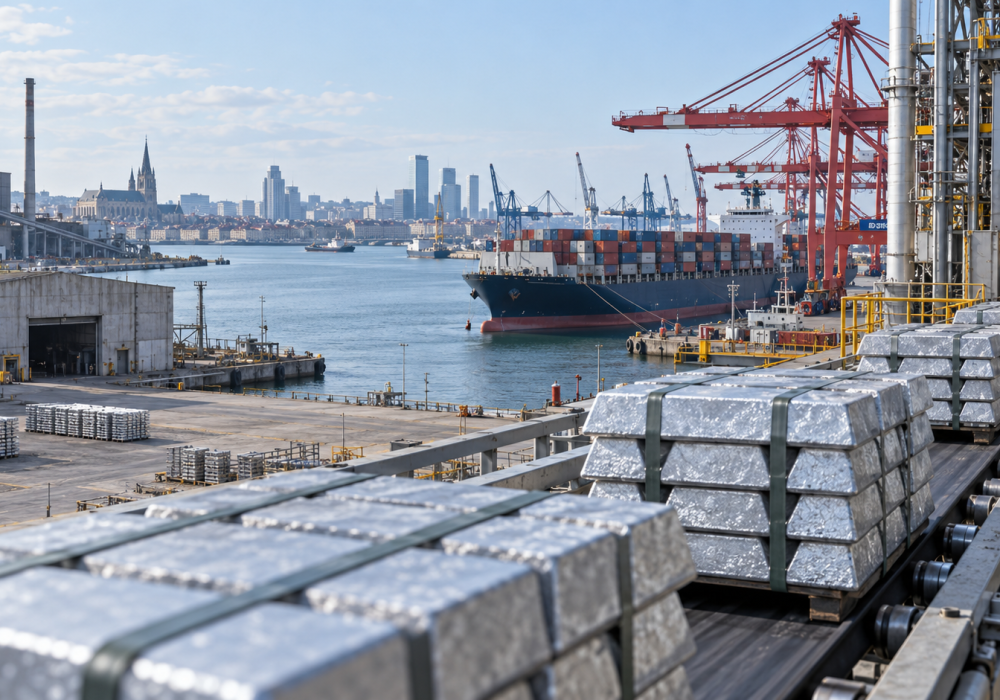
غرب سالهاست برای کاهش وابستگی خود به چین در زنجیره مواد معدنی، برنامهریزی میکند؛ اما تحولات بازار روی نشان میدهد، این وابستگی نهتنها کاهش نیافته، بلکه از خاکهای نادر و فلزات باتری به فلزی معمولیتر اما حیاتی برای صنایع فولادی رسیده است. اکنون محمولههای چینی روی هستند که کمبود انبارهای بورس فلزات لندن را جبران میکنند و جلوی تشدید بحران در بازار غرب را میگیرند.

به گزارش فولادنیوز، روی در نگاه اول، جایگاهی مانند لیتیوم، کبالت یا عناصر نادر خاکی در منازعات ژئوپلیتیکی ندارد. با این حال، حذف این فلز از زنجیره صنعتی میتواند بخش بزرگی از تولید فولاد گالوانیزه، خودرو، تجهیزات ساختمانی و زیرساختهای انتقال برق را مختل کند.
مهمترین کاربرد روی، ایجاد پوششی روی فولاد برای جلوگیری از زنگزدگی است؛ بنابراین هر اختلالی در عرضه آن مستقیماً به هزینه و دوام محصولات فولادی منتقل میشود.
اتفاق تازه بازار روی از همین زاویه اهمیت دارد. چین که در گذشته یکی از واردکنندگان بزرگ روی تصفیهشده بود، در سال ۲۰۲۶ به تأمینکننده بازاری تبدیل شده که غرب دیگر نمیتواند بهتنهایی آن را متعادل کند!
چرخش تاریخی چین در تجارت روی
صادرات روی تصفیهشده چین در ماه اوت به ۴۰ هزار و ۶۶۸ تن رسید؛ رقمی که دومین رکورد ماهانه این کشور در نزدیک به ۲۰ سال محسوب میشود. صادرات اوت در مقایسه با ماه قبل ۳۴۰.۳۶ درصد افزایش یافت و نسبت به مدت مشابه سال گذشته نیز جهشی کمسابقه داشت. همزمان، واردات چین به دو هزار و ۳۸۹ تن کاهش پیدا کرد.
مجموع صادرات چین در ۸ ماهه نخست سال به حدود ۷۰ هزار و ۷۰۰ تن رسید و این کشور در این دوره به میزان ۴ هزار و ۳۸۸ تن صادرکننده خالص روی شد. چنین تغییری برای بازاری که چین را معمولاً در نقش خریدار میدید، یک جابهجایی ساده تجاری نیست؛ نشانه انتقال بیشتر قدرت عرضه به شرق آسیاست.
بخش زیادی از این صادرات راهی سنگاپور، هنگکنگ و کائوسیونگ تایوان شده است؛ نقاطی که به شبکه انبارهای بورس فلزات لندن متصلاند. از نیمه اوت تاکنون حدود ۳۵ هزار تن روی وارد انبارهای هنگکنگ شده و ورودی به انبارهای سنگاپور و کائوسیونگ نیز بهترتیب به ۲۱ هزار و ۲۵۰ تن و ۱۶ هزار و ۷۲۵ تن رسیده است.
چین چگونه بورس لندن را آرام کرد؟
پیش از رسیدن محمولههای چینی، بازار روی در بورس فلزات لندن تحت فشار جدی قرار داشت. موجودی پایین بود و خریدارانی که فلز را برای تحویل فوری میخواستند، حاضر بودند بهای بسیار بیشتری نسبت به قراردادهای سهماهه بپردازند. در اواخر اوت، اختلاف قیمت نقدی و سهماهه برای مدتی به ۲۱۵ دلار در هر تن رسید؛ علامتی روشن از کمبود فلز قابل تحویل.
افزایش صادرات چین موجودی ثبتشده بورس لندن را از کف ۸۸ هزار تنی نیمه اوت به ۱۲۶ هزار و ۹۷۵ تن رساند؛ بالاترین میزان از ژوئن سال گذشته. ورود این فلز قیمت سهماهه روی را نیز از اوج چهارساله چهار هزار و ۶۵ دلار به حدود سه هزار و ۷۱۵ دلار در هر تن عقب راند.
با وجود این، بحران کاملاً پایان نیافته است. روی نقدی همچنان حدود ۶۰ دلار بیشتر از تحویل سهماهه قیمت دارد. به بیان ساده، چین توانسته بازار را آرام کند، اما کمبود ساختاری غرب را از بین نبرده است. اگر صادرات چین متوقف شود، فشار میتواند دوباره و با سرعت به قیمتها بازگردد.
غرب معدن کم ندارد؛ توان ذوب را از دست میدهد
ریشه وابستگی غرب فقط در کمبود معدن نیست. تولید جهانی روی معدنی در نیمه نخست سال ۲۰۲۶ حدود ۲.۶ درصد کاهش یافت و رقابت ذوبخانهها برای خرید کنسانتره را شدیدتر کرد. در همین دوره، چین واردات کنسانتره خود را افزایش داد و تولید روی تصفیهشده آن ۵.۹ درصد بالا رفت؛ اما تولید کشورهای دیگر ۳.۴ درصد کاهش یافت.
این ارقام تفاوت مهمی را نشان میدهند. چین تنها ذخایر معدنی یا ظرفیت تولید در اختیار ندارد؛ در حلقهای سرمایهگذاری کرده که ماده معدنی را به فلز قابلمصرف تبدیل میکند. غرب در مقابل، بهدلیل برق گران، کمبود خوراک و سقوط دستمزد فرآوری، بخشی از توان ذوب خود را از دست میدهد.
ذوبخانه «بودل» در هلند نمونه روشنی از این وضعیت است. این واحد با ظرفیت سالانه ۳۱۵ هزار تن، اکنون تحت بازبینی راهبردی قرار گرفته است. شرکت نایراستار اعلام کرده بودل هر سال زیان میدهد و افزایش هزینه انرژی، کار را برای سال آینده دشوارتر خواهد کرد. دولت هلند نیز در بودجه ۲۰۲۷، حمایت موردانتظار برای کاهش هزینه شبکه برق صنایع انرژیبر را لحاظ نکرده است. نتیجه بررسی ممکن است آینده یکی از ظرفیتهای مهم ذوب روی اروپا را تغییر دهد.
وابستگی فراتر از خاکهای نادر
کشورهای غربی معمولاً وابستگی معدنی به چین را با آهنرباهای دائمی، عناصر نادر خاکی و باتری خودروهای برقی توضیح میدهند؛ اما بازار روی نشان میدهد مساله عمیقتر است. چین اکنون از یکسو سهم بیشتری از کنسانتره موجود در جهان را جذب میکند، از سوی دیگر ظرفیت ذوب خود را بالا میبرد و در نهایت زمانی که بورس لندن با کمبود روبهرو میشود، فلز موردنیاز آن را تحویل میدهد. این روند، یعنی وابستگی غرب تنها به آنچه از زمین چین استخراج میشود محدود نیست. وابستگی واقعی به مجموعهای از برق، سرمایه، خوراک، کارخانه، شبکه تجاری و موجودی انبار شکل گرفته است. غرب ممکن است معدن داشته باشد، اما اگر نتواند آن ماده را با هزینه رقابتی به فلز تبدیل کند، همچنان به کارخانههای چینی محتاج خواهد ماند.
تجربه روی یک هشدار روشن است؛ امنیت زنجیره تأمین با افتتاح چند معدن یا وضع تعرفه بر واردات ساخته نمیشود. تا زمانی که ذوبخانههای غربی زیر فشار انرژی گران تعطیل شوند و ظرفیت چین توسعه یابد، هر بحران تازهای در بازار فلزات میتواند جایگاه پکن را تقویت کند. چین امروز کمبود روی غرب را نجات میدهد، اما همین نقش نجاتدهنده، فردا میتواند به قدرتمندترین اهرم فشار آن تبدیل شود.
دیدگاهتان را بنویسید