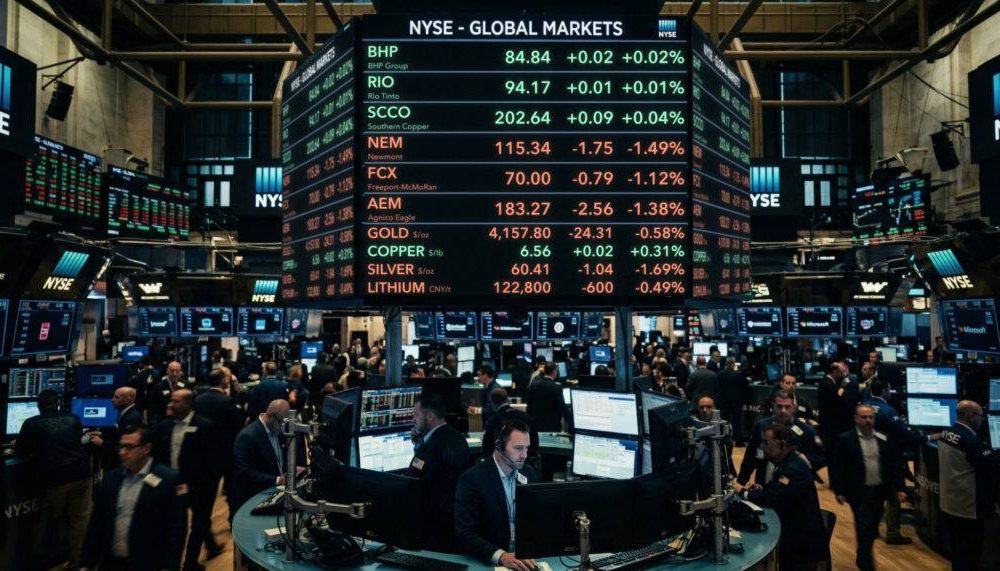
ارزش ۵۰ شرکت معدنی برتر جهان در پایان ماه سپتامبر با افت سنگین ۲۶۴ میلیارد دلاری به ۲.۲۶ تریلیون دلار رسید تا دومین افت ماهانه بزرگ تاریخ این ردهبندی ثبت شود.

به گزارش فولادنیوز، افت کمسابقه سپتامبر که بخش عمده جهش ۳۵۷ میلیارد دلاری ماه آگوست را بلعید، تحت فشار مستقیم افت ۶.۴ درصدی بهای طلا پس از افزایش نرخ بهره آمریکا، سقوط بیش از ۲۰ درصدی کامودیتیهای باتری (لیتیوم) و حوادث عملیاتی در معادن بزرگ جهان رخ داد.
عقبنشینی طلا سودهای آگوست را پس گرفت
بازار طلا که پیشران رشد تاریخی ماه گذشته بود، در سپتامبر موتور محرک افت ارزش سهام شد. با افزایش نرخ بهره فدرال رزرو برای نخستین بار از سال ۲۰۲۳، تقویت دلار و افزایش بازدهی اوراق قرضه، قراردادهای آتی شمش طلا در نیویورک با افت ۶.۴ درصدی به ۴,۱۵۸ دلار در هر اونس رسید. این اصلاح قیمتی موجب شد شرکتهای استخراج طلا ۷۹ میلیارد دلار از ارزش بازار خود را از دست بدهند (افت ۱۲.۷ درصدی).
در این میان، افت سهام به دلیل چالشهای عملیاتی در برخی شرکتها مضاعف شد؛ کاهش پیشبینی تولید در «کینراس» (Kinross) افت ۲۱.۳ درصدی و کاهش هدف تولید «شاندونگ گلد» افت ۲۷.۸ درصدی را به همراه داشت. همچنین، پیشنهاد غیرمنتظره ۲۷ میلیارد دلاری «گلد فیلدز» برای خرید «نورترن استار» که از سوی شرکت استرالیایی رد شد، افت ۲۱ درصدی سهام گلد فیلدز را در طول ماه رقم زد.
نوسان در بازار مس؛ حوادث عملیاتی و ابهامات قانونی
بازار مس ماه را با افت اندک و در سطح ۶.۵۶ دلار بر پوند (۱۴,۵۰۰ دلار بر تن) به پایان برد، اما ارزش سهام مسسازان ۷.۶ درصد (معادل ۴۴ میلیارد دلار) آب رفت. در این بخش:
بیاچپی (BHP): با از دست دادن ۲۶.۴ میلیارد دلار (۱۱ درصد) بزرگترین افت دلاری ردهبندی را ثبت کرد؛ امری که پس از حادثه مرگبار و تعلیق عملیات در معدن «اسکوندیدا» رخ داد.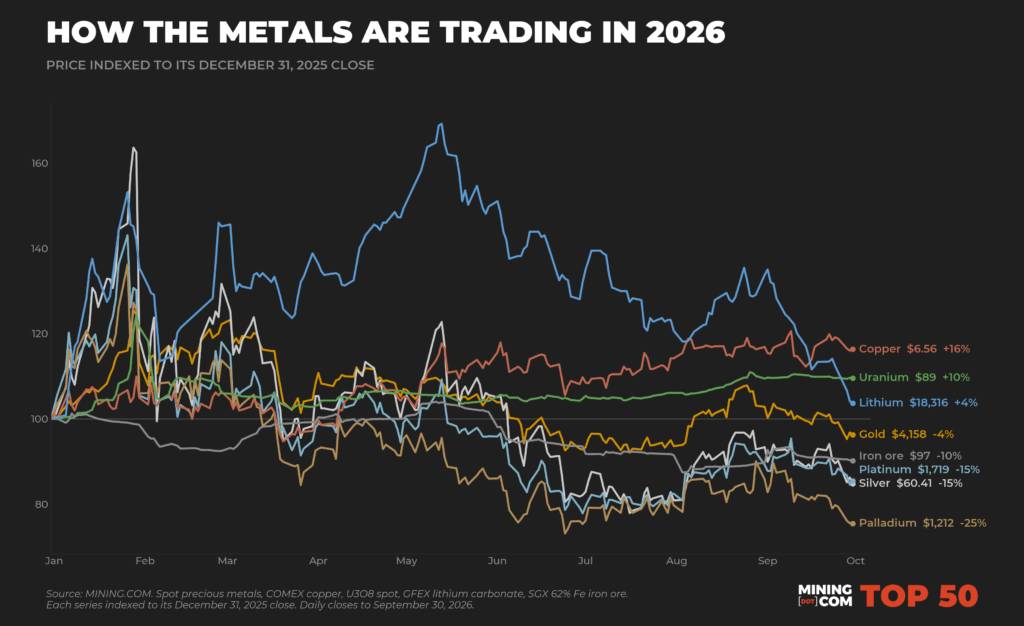
ساوترن کاپر (Southern Copper): علیرغم افت ۳ درصدی، با تثبیت ارزش ۱۷۱ میلیارد دلاری، جایگاه دوم جهان را از ریو تینتو ربود.
فرست کوانتوم (First Quantum): پس از انتشار شروط گزارش دولتی برای بازگشایی مشروط معدن «کوبری پاناما»، افت سنگین ۱۹.۲ درصدی را تجربه کرد.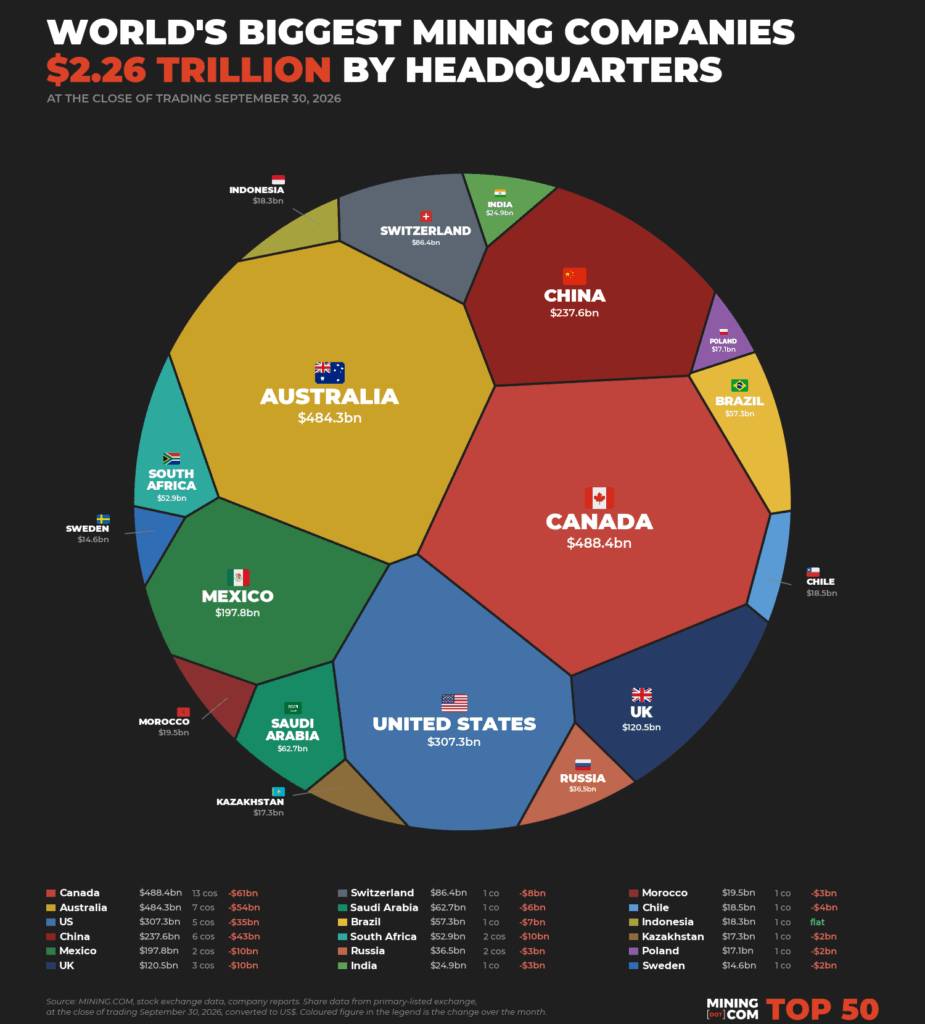
بحران لیتیوم و خروج بازیگران باتری از ردهبندی جهانی
بخش لیتیوم با ثبت افت ۲۲.۵ درصدی قراردادهای آتی در بورس گوانگژو و سقوط به ۱۸,۳۰۰ دلار بر تن، ضعیفترین کارنامه ماه را ثبت کرد. اصلاح دادههای انبارداری چین و جهش آمار موجودی به ۱۷۵ هزار تن، موج سنگینی از فروش هیجانی را ایجاد کرد که به افت بیش از ۲۰ درصدی سهام غولهایی چون «آلبمارل» و «گانفنگ» انجامید. با این افت، تنها «SQM» از میان تولیدکنندگان لیتیوم در فهرست ۵۰ شرکت برتر باقی ماند و صندلیهای خالی به دو معدنکار طلا (اندوور و آلاموس گلد) واگذار شد.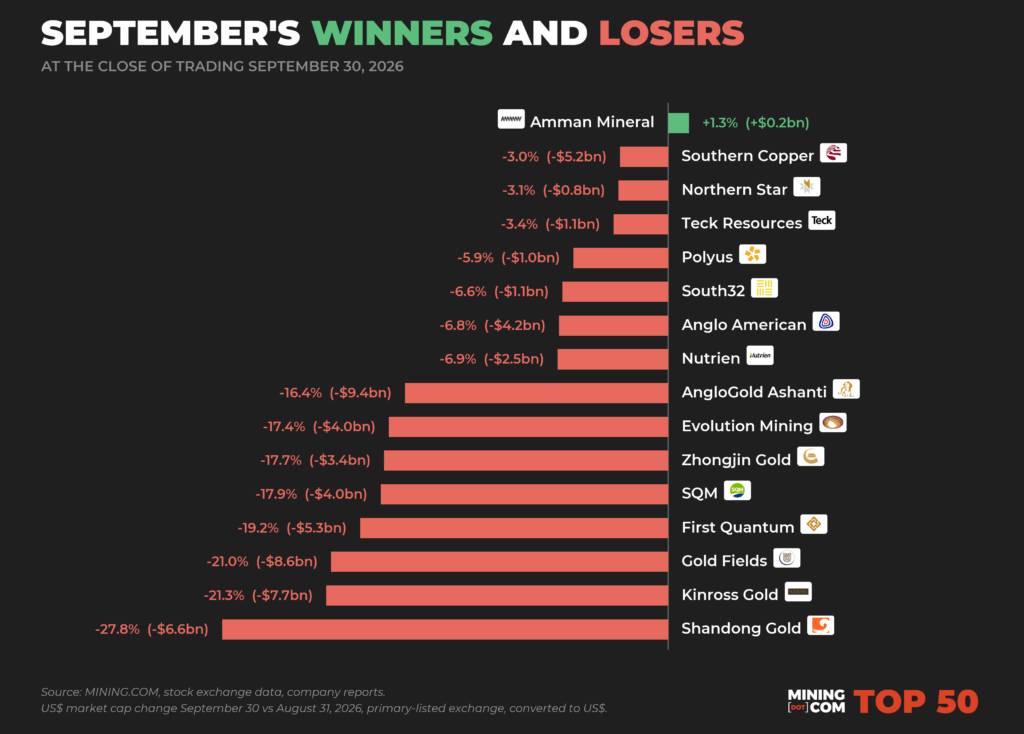
موقعیت چین، استرالیا و کانادا در جغرافیای معدن
۶ شرکت چینی حاضر در جدول، زیان سنگین ۴۳ میلیارد دلاری را تجربه کردند که ۱۹ میلیارد دلار آن مربوط به «زیجین ماینینگ» به دلیل درگیری در بازارهای طلا و مس بود. از سوی دیگر، افت سهام BHP باعث شد کانادا با ۴۸۸ میلیارد دلار بار دیگر از استرالیا (۴۸۴ میلیارد دلار) سبقت گرفته و باارزشترین قطب سهام معدنی جهان شود.
با وجود افت شدید سپتامبر، تحلیلگران تأکید دارند که تصویر کلان ۲۰۲۶ همچنان مثبت است؛ سهماهه سوم امسال ۱۰۷ میلیارد دلار بالاتر از آغاز فصل بسته شد و ارزش کل ۵۰ غول معدنی هنوز ۱۱۸ میلیارد دلار بیشتر از پایان سال گذشته است. بیش از ۳۰ شرکت از این فهرست در سال ۲۰۲۶ رکوردهای تاریخی ثبت کردهاند، هرچند شرکتهای چینی راه درازتری برای بازیابی اوجهای قبلی در پیش دارند.
منبع: معدن نیوز
دیدگاهتان را بنویسید