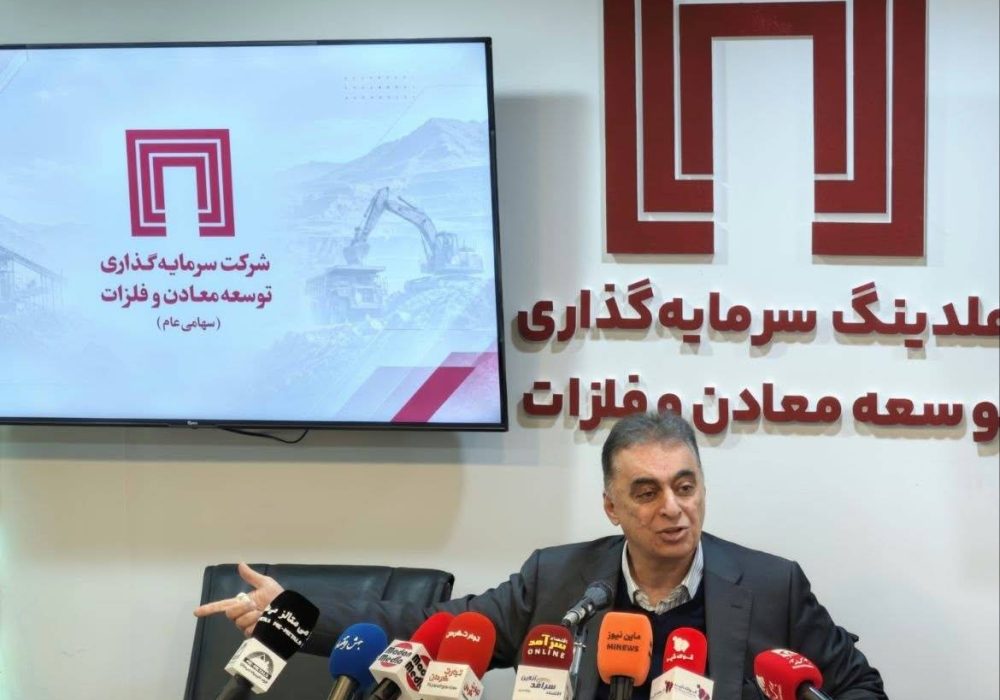

به گزارش فولادنیوز، اردشیر سعدمحمدی، مدیرعامل شرکت سرمایهگذاری توسعه معادن و فلزات (ومعادن) با بیان اینکه ارزش فعلی سهام «ومعادن» در مقایسه با داراییهای آن بسیار پایین است، اظهار کرد: اگر تنها سهام شرکتهای بورسی متعلق به هلدینگ را با قیمتهای فعلی بازار محاسبه کنیم، ارزش آنها بهمراتب بیشتر از ارزش روز خود شرکت در تابلوی بورس خواهد بود؛ در حالی که داراییها و سرمایهگذاریهای غیربورسی مجموعه نیز باید به این ارزش افزوده شوند.
ارزش ۲۰۰ همتی سهام «ومعادن» در شرکت ملی مس
سعدمحمدی برای تبیین ارزش داراییهای بورسی این هلدینگ به سهام شرکت ملی صنایع مس ایران اشاره کرد و گفت: «ومعادن» تنها پنج درصد از سهام شرکت ملی مس را در اختیار دارد. ارزش این شرکت در بازار حدود چهار هزار همت است که پنج درصد آن معادل ۲۰۰ همت میشود. بنابراین تنها ارزش سهام متعلق به «ومعادن» در شرکت ملی مس، حدود ۲۰۰ همت است.
وی افزود: نسبت قیمت به خالص ارزش داراییهای «ومعادن» یا P/NAV حدود ۴۴ درصد است که به اعتقاد من، نشاندهنده فاصله قابلتوجه ارزش بازار سهام شرکت با ارزش داراییهای آن است.
مدیرعامل «ومعادن» با اشاره به چشمانداز سرمایهگذاری در سهام این شرکت اظهار کرد: از نظر من، سهام «ومعادن» برای افرادی که با افق سرمایهگذاری چندساله به بازار نگاه میکنند و قصد نگهداری سهام را دارند، بسیار ارزشمند است و ریسک بسیار پایینی دارد.
وی ادامه داد: اگر پروژههای توسعهای مجموعه که برای بهرهبرداری از آنها در سال ۱۴۰۷ برنامهریزی شده است، به نتیجه برسند و وارد مدار تولید شوند، گردش مالی و سودآوری هلدینگ به ارقام متفاوتی خواهد رسید و ظرفیت قابلتوجهی برای افزایش ارزش سهام در سالهای آینده ایجاد خواهد شد.
داراییهای غیربورسی «ومعادن» در ارزش پرتفوی بورسی لحاظ نشدهاند
سعدمحمدی با تأکید بر اینکه ارزش داراییهای هلدینگ تنها به سهام شرکتهای بورسی محدود نمیشود، اظهار کرد: علاوه بر پرتفوی بورسی مجموعه که ارزش آن حدود ۴۴۰ همت برآورد میشود، شرکتها و سرمایهگذاریهای غیربورسی متعددی نیز در اختیار داریم که ارزش آنها در این محاسبات لحاظ نشده است.
وی با اشاره به برخی از این داراییها گفت: برای مثال، ارزش کارشناسی شرکت کک طبس حدود ۸۰ میلیون یورو است، اما این شرکت در بورس حضور ندارد و ارزش آن در محاسبات مربوط به پرتفوی بورسی «ومعادن» منعکس نشده است.
مدیرعامل «ومعادن» افزود: شرکت گسترش کاتالیست ایرانیان، شرکت فولاد اردبیل و پروژههای اقلید و کردستان نیز از جمله داراییها و سرمایهگذاریهایی هستند که در بورس حضور ندارند. تنها در شرکت فولاد اردبیل تاکنون حدود ۷۵ میلیون یورو سرمایهگذاری انجام شده است.
وی با بیان اینکه ارزش داراییهای غیربورسی مجموعه نیز قابلتوجه است، اظهار کرد: اگر ارزش روز این داراییها را محاسبه و به پرتفوی بورسی اضافه کنیم، ارزش کل داراییهای هلدینگ افزایش چشمگیری خواهد یافت. ارزش این سرمایهگذاریها باید در کنار داراییهای بورسی مجموعه مورد توجه قرار گیرد.
سعدمحمدی تأکید کرد: وقتی ارزش سهام بورسی متعلق به «ومعادن» حدود ۴۴۰ همت است و در کنار آن، داراییهای ارزشمند غیربورسی نیز وجود دارد، این پرسش مطرح میشود که چرا ارزش روز خود هلدینگ در بازار سرمایه حدود ۲۵۵ همت است.
پیشبینی افزایش سودآوری «ومعادن» در سال جاری
مدیرعامل شرکت سرمایهگذاری توسعه معادن و فلزات با اشاره به وضعیت سودآوری مجموعه اظهار کرد: سود هلدینگ در سال گذشته نزدیک به ۱۸ همت بوده و برآورد ما این است که در سال جاری نسبت به سال گذشته به سود بسیار مناسبتری دست پیدا کنیم.
وی با تأکید بر ضرورت توجه به ماهیت فعالیت هلدینگهای مالی گفت: عملکرد مالی «ومعادن» را نباید مستقیماً با شرکتهایی مانند گلگهر و چادرملو مقایسه کرد. سودی که این شرکتها در گزارشهای ششماهه شناسایی میکنند، ناشی از فعالیتهای عملیاتی آنهاست؛ در حالی که «ومعادن» یک هلدینگ مالی است و نحوه شناسایی سود آن تفاوت دارد.
سعدمحمدی توضیح داد: سود نهایی هلدینگهای مالی در پایان سال مالی و پس از مشخص شدن سود شرکتهای زیرمجموعه و میزان سود تقسیمی آنها تعیین میشود. بنابراین نمیتوان سود ششماهه این هلدینگها را ملاک ارزیابی عملکرد سالانه آنها قرار داد و این موضوع درباره تمامی هلدینگهای مالی صدق میکند.
وی همچنین درباره تأثیر تغییرات نرخ ارز بر سودآوری شرکتها اظهار کرد: با افزایش چشمگیر نرخ ارز، نسبت سود ریالی به ارزشهای ارزی میتواند در ظاهر ضعیفتر شود. در مقابل، شرکتهای صادراتمحور، از جمله شرکتهای فعال در صنعت مس، به دلیل برخورداری از درآمدهای صادراتی و متناسب با سهم صادرات از کل تولید، میتوانند ارزش سود خود را بیشتر حفظ کنند.
بخش قابلتوجهی از سود «ومعادن» صرف افزایش سرمایه شرکتهای سرمایهپذیر میشود
سعدمحمدی در تشریح محدودیتهای مالی هلدینگ اظهار کرد: از سود نزدیک به ۱۸ همتی شرکت در سال گذشته، بخشی میان سهامداران تقسیم شده و حدود ۱۰ همت برای مجموعه باقی مانده است. با این حال، تمام این منابع برای اجرای مستقیم پروژههای هلدینگ در دسترس نیست؛ زیرا بخشی از آن باید صرف مشارکت در افزایش سرمایه شرکتهای سرمایهپذیر شود.
وی افزود: شرکتهایی مانند صبانور، چادرملو، گلگهر، گهرزمین و شرکت ملی صنایع مس ایران برنامههای افزایش سرمایه دارند و «ومعادن» برای حفظ سهام و کرسیهای مدیریتی خود در این شرکتها، ناگزیر به مشارکت در افزایش سرمایه آنهاست.
مدیرعامل «ومعادن» با اشاره به منابع اختصاصیافته به صبانور گفت: طی دو سال گذشته، حدود دو تا سه همت برای افزایش سرمایه صبانور اختصاص دادهایم؛ زیرا این شرکت پروژههای متعددی در حوزه کنسانتره، گندلهسازی و اکتشاف در دست اجرا دارد.
وی همچنین درباره شرکت تجلی توسعه معادن و فلزات اظهار کرد: تجلی در حال حاضر ۱۴ پروژه در دست اجرا دارد و تنها در سال جاری پنج همت افزایش سرمایه برای این شرکت انجام شده است. با توجه به مالکیت ۵۸ درصدی «ومعادن» در تجلی، سهم ما از این افزایش سرمایه نزدیک به سه همت بوده است.
سعدمحمدی ادامه داد: گلگهر نیز برای سال جاری درخواست افزایش سرمایهای در حدود ۲۵ همت داشته است. بنابراین منابع باقیمانده از سود هلدینگ، علاوه بر تأمین مالی پروژههای خود مجموعه، باید پاسخگوی تعهدات مربوط به افزایش سرمایه شرکتهای سرمایهپذیر نیز باشد.
وی تأکید کرد: بخش قابلتوجهی از منابع مالی «ومعادن» برای حفظ سهام و تأمین مالی طرحهای توسعهای شرکتهای سرمایهپذیر مصرف میشود و این موضوع در کنار حجم بالای پروژههای در دست اجرا، محدودیتهایی برای تأمین مالی و سرعت پیشرفت طرحهای هلدینگ ایجاد میکند.
محدودیتهای قانونی دریافت تسهیلات برای «ومعادن»
مدیرعامل شرکت سرمایهگذاری توسعه معادن و فلزات با اشاره به دیگر موانع تأمین مالی پروژهها اظهار کرد: «ومعادن» بهعنوان یک نهاد مالی، امکان دریافت مستقیم تسهیلات بانکی را ندارد و بر اساس مقررات مربوط به نهادهای مالی، تسهیلات باید از طریق شرکتهای زیرمجموعه دریافت شود.
وی توضیح داد: در چنین شرایطی، شرکتهای زیرمجموعه برای دریافت تسهیلات اقدام میکنند و هلدینگ باید ضمانت آنها را بر عهده بگیرد. این فرایند در برخی شرکتها که سهامداران دولتی نیز در ترکیب مالکیت آنها حضور دارند، پیچیدهتر میشود؛ زیرا برای صدور ضمانت باید مجوزهای لازم از سازمان خصوصیسازی دریافت شود.
سعدمحمدی تأکید کرد: این الزامات قانونی موجب طولانی شدن فرایند تأمین مالی پروژهها میشود و مشکلات و پیچیدگیهای خاص خود را دارد. بنابراین در ارزیابی سرعت اجرای طرحهای توسعهای «ومعادن»، باید محدودیتهای قانونی و مالی ناشی از ماهیت فعالیت این هلدینگ نیز در نظر گرفته شود.
ضرورت افزایش شفافیت درباره ارزش واقعی داراییهای «ومعادن»
سعدمحمدی با اشاره به اهمیت اطلاعرسانی درباره ارزش داراییها و سرمایهگذاریهای هلدینگ گفت: شاید بخشی از مسئولیت فاصله میان ارزش بازار سهام «ومعادن» و ارزش داراییهای آن متوجه خود ما باشد؛ زیرا به اندازه کافی نشستهای خبری و جلسات تشریح عملکرد برگزار نکردهایم تا ارزش واقعی مجموعه برای فعالان بازار سرمایه روشن شود.
وی افزود: باید جلسات بیشتری با اصحاب رسانه برگزار کنیم و درباره شرکتهای ارزشمندی که در اختیار داریم، اما ارزش آنها در تابلوی بورس منعکس نشده است، توضیحات بیشتری ارائه دهیم تا شناخت دقیقتری از ظرفیتهای اقتصادی و ترکیب داراییهای مجموعه ایجاد شود.
چشمانداز جهش ارزش «ومعادن» طی سه تا چهار سال آینده
مدیرعامل شرکت سرمایهگذاری توسعه معادن و فلزات با اشاره به آثار بهرهبرداری از طرحهای توسعهای بر ارزش اقتصادی مجموعه اظهار کرد: با ورود پروژههای در دست اجرا به مدار تولید، گردش مالی و سودآوری هلدینگ افزایش خواهد یافت و آثار این روند در عملکرد سال جاری و سال آینده نیز مشخص خواهد شد.
سعدمحمدی در پایان خاطرنشان کرد: بر اساس ریلگذاری انجامشده و راهبردی که برای توسعه مجموعه تدوین کردهایم، معتقدم «ومعادن» طی سه تا چهار سال آینده به هلدینگی بسیار بزرگتر و ارزشمندتر تبدیل خواهد شد. با تکمیل پروژهها و ورود ظرفیتهای جدید به چرخه تولید، نقش این مجموعه در اقتصاد و تولید کشور نیز پررنگتر خواهد شد و آثار اقتصادی سرمایهگذاریهای انجامشده در سالهای آینده نمایان میشود.
دیدگاهتان را بنویسید