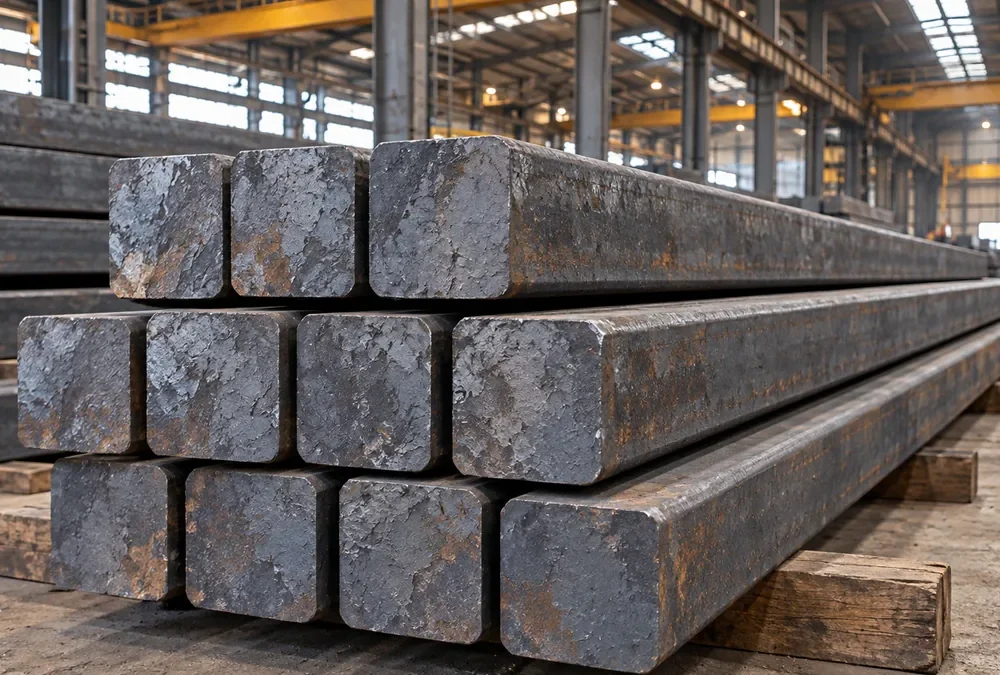

به گزارش فولادنیوز، اختلالات طولانیمدت در مسیرهای لجستیکی سنتی، در ابتدا موجب کمبود شمش در امارات شد و نوردکاران را ناچار کرد گزینههای جایگزین تأمین را برای حفظ تولید بررسی کنند. این وضعیت باعث ورود شمش از مبادی غیرمتعارف به بازار شد؛ بهویژه روسیه و ایران که در کنار تأمینکنندگان شناختهشده آسیایی قرار گرفتند. تنوعبخشی به مسیرهای تأمین همچنین با احتمال ارسال محمولهای ۳۰ هزار تنی شمش از بندر پوتی گرجستان به فجیره امارات همراه بوده است؛ موضوعی که متال اکسپرت از آن مطلع شده است.
شمش چینی همچنان یکی دیگر از گزینههای مهم تأمین محسوب میشود؛ بهویژه با تأیید صلاحیت تولیدکنندگان بیشتری براساس سیستم ارزیابی و تأیید کیفی امارات (ECAS). پیشنهادهای اخیر برای شمش چینیِ مورد تأیید، عمدتاً در محدوده ۵۶۰ تا ۵۷۰ دلار به ازای هر تن CFR بنادر امارات گزارش شده است. با این حال، تفاوت در برنامههای حمل، شرایط تحویل و الزامات دریافت گواهیهای لازم همچنان بر تصمیمگیری خریداران تأثیر میگذارد.
در همین حال، بازار داخلی شمش امارات روند متفاوتی را دنبال میکند. شمش تولید داخل با استفاده از کوره القایی اخیراً با قیمت تقریبی ۶۱۶ تا ۶۲۰ دلار به ازای هر تن، تحویل ابوظبی معامله شده است؛ در حالی که تأمینکنندگان عمانی و شارجهای، محصولات خود را با قیمت حدود ۶۴۵ تا ۶۵۰ دلار به ازای هر تن پیشنهاد کردهاند، اما این پیشنهادها با استقبال محدودی از سوی خریداران مواجه شدهاند.
با این حال، کاهش فعالیت خرید عمدتاً ناشی از فروش ضعیف میلگرد و فشار بر قیمتها بوده است، نه افزایش رقابت از سوی واردات. با تداوم فشار بر تقاضای محصولات نهایی فولادی، نوردکاران تمایلی به خرید موجودی اضافی با قیمتهای فعلی داخلی و منطقهای ندارند؛ بهویژه زمانی که نیازهای فوری تولید خود را پیشتر تأمین کردهاند.
این دو تحول، شرایط غیرمعمول ناشی از اختلالات مداوم لجستیکی را منعکس میکنند. از یک سو، کمبود مواد اولیه، خریداران را به بررسی مبادی تأمین کمتر متداول سوق داده و باعث شده است انتخاب مبدأ شمش در مقایسه با موجود بودن کالا و قابلیت اطمینان از تحویل، اهمیت کمتری پیدا کند.
از سوی دیگر، فروش ضعیف میلگرد، خریدهای جدید از منابع داخلی را محدود کرده است؛ حتی در شرایطی که تأمینکنندگان همچنان پیشنهادهای فروش خود را حفظ کردهاند.
بنابراین، افزایش حضور شمش روسیه، ایران و چین در بازار امارات لزوماً نباید بهعنوان فشار مستقیم بر تولیدکنندگان داخلی تفسیر شود. این وضعیت بیشتر نشاندهنده تنوعبخشی به مسیرهای تأمین در نتیجه مشکلات ایجادشده در مسیرهای تجاری سنتی است.
خریداران اکنون انعطاف بیشتری در انتخاب مبدأ کالا نشان میدهند، مشروط بر اینکه محصول با مشخصات فنی موردنیاز مطابقت داشته باشد و تحت شرایط عملیاتی قابلقبول تحویل داده شود.
در مجموع، بازار شمش امارات همچنان با عدم توازن میان ترتیبات تأمین و نیاز واقعی مصرف روبهرو است. در حالی که اختلالات لجستیکی همچنان موجب گرایش به منابع تأمین غیرمتعارف شدهاند، تقاضای ضعیف میلگرد باعث احتیاط خریداران در تأمین مواد اولیه شده است.
به اعتقاد متال اکسپرت، احتمالاً این دو روند تا زمانی که مسیرهای سنتی تأمین به ثبات برسند و مصرف فولاد در بخش پاییندستی بهبود یابد، همزمان ادامه خواهند داشت.
منبع: استیلپرایس
دیدگاهتان را بنویسید