


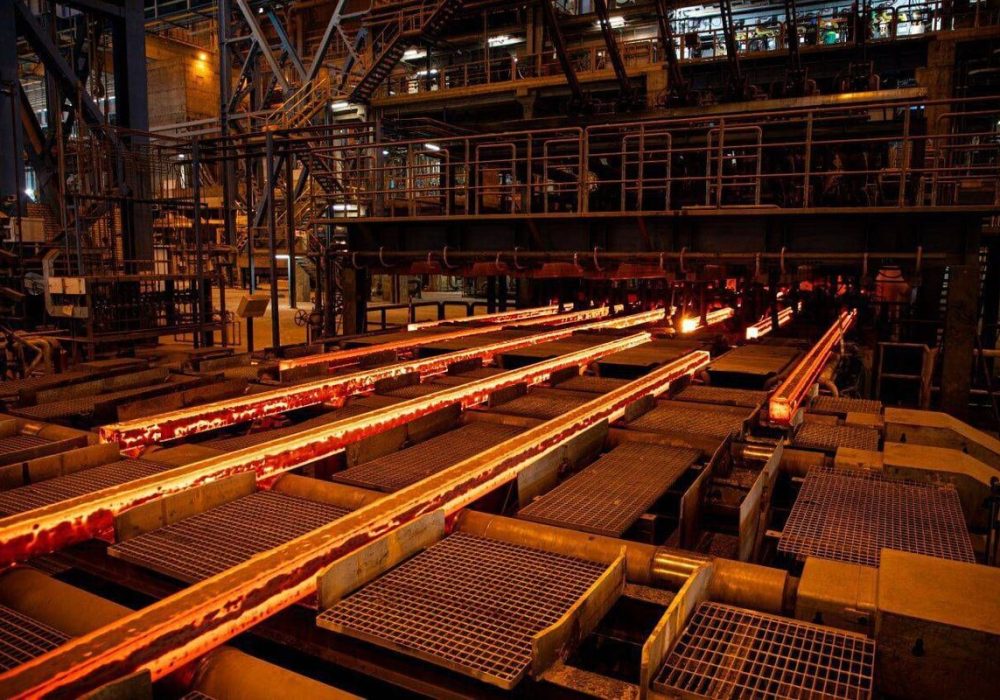

به گزارش فولادنیوز، مؤسسه اقتصاد انرژی و تحلیل مالی (IEEFA) در گزارشی، گاز ککسازی (Coke Oven Gas – COG) و توسعه برق تجدیدپذیر را راهکاری برای کاهش هزینهها و آلایندگی در مسیر تولید آهن کمکربن معرفی کرد. این پیشنهاد در شرایطی مطرح شده که افزایش هزینه تأمین گاز طبیعی، فولادسازان جهان را به بررسی مسیرهای جایگزین برای تولید آهن اسفنجی (Direct Reduced Iron – DRI) واداشته است.
چالش گاز طبیعی در پروژههای آهن اسفنجی
براساس این مطالعه، شمار پروژههای اعلامشده و در حال ساخت تولید آهن اسفنجی از سال ۲۰۲۰ تاکنون بیش از ۵۰ درصد افزایش یافته است. با وجود این استقبال، وابستگی بخش عمده این طرحها به گاز طبیعی، تأمین سوخت و توجیه اقتصادی آنها را با چالش روبهرو کرده است.
این مسئله در اتحادیه اروپا، چین و هند که بخشی از نیاز گازی خود را از طریق واردات گاز طبیعی مایع (LNG) تأمین میکنند، اهمیت بیشتری دارد. نوسان و افزایش قیمت گاز در این مناطق میتواند هزینه تولید آهن اسفنجی را بالا ببرد و رقابتپذیری این فناوری را تحت تأثیر قرار دهد.
کارشناسان این مؤسسه معتقدند استفاده از برق تجدیدپذیر در کارخانههای فولادسازی موجود، امکان راهاندازی واحدهای آهن اسفنجی با آلایندگی کمتر را فراهم میکند و وابستگی به گاز طبیعی و دیگر سوختهای فسیلی را نیز کاهش میدهد.
گاز ککسازی؛ جایگزین گاز طبیعی در احیای مستقیم
یکی از راهکارهای پیشنهادی مطالعه، هدایت گاز ککسازی به واحدهای تولید آهن اسفنجی است. این گاز محصول جانبی تولید کک از زغالسنگ ککشو است و به دلیل داشتن ترکیبات هیدروژن و متان، در فرآیند احیای مستقیم آهن قابل استفاده است.
به اعتقاد کارشناسان، بهکارگیری این گاز در واحدهای DRI ضمن کاهش هزینه تأمین سوخت، انتشار آلایندهها را محدود میکند و گذار تدریجی شرکتهای فولادی به هیدروژن سبز را ممکن میسازد.
این رویکرد در صنعت فولاد سابقه دارد. از دهه ۱۹۹۰ تا سال ۲۰۱۴، در هند برای کاهش هزینههای تأمین گاز طبیعی و زغالسنگ ککشو، از گاز ککسازی در تولید آهن اسفنجی استفاده میشد. از سال ۲۰۲۳ نیز دو شرکت بزرگ فولادسازی چین این روش را دوباره به کار گرفتهاند.
آزادسازی گاز ککسازی با برق تجدیدپذیر
براساس این گزارش، جایگزینی نیروگاههای برق اختصاصی با منابع تجدیدپذیر و برقیسازی کورههای پیشگرم و بازگرمایش میتواند هزینههای کارخانههای دارای کوره بلند را در این مناطق کاهش دهد. در بسیاری از این کارخانهها، بخشی از گاز ککسازی برای تولید برق و تأمین حرارت مصرف میشود. با جایگزینی این مصارف با برق تجدیدپذیر، این گاز آزاد و به واحدهای احیای مستقیم منتقل میشود.
به این ترتیب، فولادسازان بدون افزایش مصرف گاز طبیعی میتوانند از ظرفیت موجود گاز ککسازی برای تولید آهن اسفنجی بهره ببرند. این راهکار علاوه بر کاهش هزینه انرژی، استفاده مؤثرتر از محصولات جانبی فرآیند ککسازی را نیز ممکن میکند.
کاهش ۱۰ تا ۱۵ درصدی مصرف زغالسنگ ککشو
محاسبات IEEFA نشان میدهد گسترش تولید آهن اسفنجی با گاز ککسازی، حتی در شرایط بالا بودن قیمت گاز طبیعی، میتواند مصرف زغالسنگ ککشو را در اتحادیه اروپا، چین و هند حدود ۱۰ تا ۱۵ درصد کاهش دهد.
چنین کاهشی میتواند بر بازار جهانی زغالسنگ ککشو اثرگذار باشد و ریسکهای تازهای را از سمت تقاضا برای کشورهای صادرکننده این ماده، از جمله استرالیا، ایجاد کند. از این منظر، توسعه فناوریهای جایگزین در زنجیره فولاد، علاوه بر ساختار هزینه تولیدکنندگان، الگوی تقاضا و تجارت مواد اولیه این صنعت را نیز تغییر میدهد.
نمونه عملی؛ طرح تیسنکروپ در دویسبورگ
این گزارش برای توضیح قابلیت اجرای راهکار، به طرح شرکت تیسنکروپ (Thyssenkrupp) در شهر دویسبورگ آلمان اشاره میکند. این شرکت قصد دارد واحدی با ظرفیت سالانه ۲.۵ میلیون تن آهن اسفنجی در این مجموعه راهاندازی کند.
براساس محاسبات IEEFA، جایگزینی منابع تولید برق با انرژی تجدیدپذیر و برقیسازی کورههای بازگرمایش در این کارخانه میتواند گاز ککسازی کافی برای راهاندازی واحد احیای مستقیم را آزاد کند. این برآورد نشان میدهد واحد DRI بدون استفاده از گاز طبیعی بهرهبرداری میشود و انتشار مستقیم آلایندهها حدود ۱۰ درصد کاهش مییابد.
با این حال، اجرای این طرح به ظرفیت قابلتوجهی انرژی خورشیدی نیاز دارد و برآوردها از لزوم احداث حدود ۲.۸ گیگاوات نیروگاه خورشیدی حکایت دارد.
محدودیتهای فنی و اقتصادی راهکار
این رویکرد با وجود مزایای اقتصادی و زیستمحیطی، محدودیتهایی هم دارد. نیاز به ظرفیت بالای تولید برق تجدیدپذیر از چالشهای اصلی است. ابهام در مقررات واردات انرژی در اتحادیه اروپا و موقتی بودن راهکار نیز در گزارش مطرح شده است؛ زیرا گاز ککسازی همچنان محصول جانبی فرآوری زغالسنگ است و نمیتواند راهکار نهایی کربنزدایی صنعت فولاد باشد.
با این حال، IEEFA تأکید میکند که این فناوری در دوره گذار میتواند هزینهها و انتشار آلایندهها را کاهش دهد و زمینه حرکت به سمت تولید آهن با هیدروژن سبز و فرآیندهای نزدیک به انتشار صفر را فراهم کند.
لاشلان رایت (Lachlan Wright)، تحلیلگر IEEFA و نویسنده این مطالعه، معتقد است فولادسازان برای کاهش وابستگی به کوره بلند و حرکت به روشهای کمکربن، الزاماً نباید وابستگی جدیدی به گاز طبیعی ایجاد کنند. به گفته وی، توسعه انرژیهای تجدیدپذیر و برقیسازی هدفمند فرآیندهای صنعتی میتواند ریسک نوسانات قیمت گاز را کاهش دهد و زیرساخت لازم برای تولید آهن با انتشار نزدیک به صفر را فراهم کند.
پیشبینی تقاضای ۵۰۰ میلیون تنی آهن اسفنجی تا ۲۰۵۰
همزمان با گسترش پروژههای آهن اسفنجی در جهان، پیشبینیها از رشد قابلتوجه تقاضا برای این محصول حکایت دارد. براساس برآوردهای مؤسسه میدرکس (Midrex)، تقاضای جهانی آهن اسفنجی تا سال ۲۰۳۵ به ۲۶۰ میلیون تن و تا سال ۲۰۵۰ به ۵۰۰ میلیون تن میرسد.
کربنزدایی صنعت فولاد، توسعه تولید فولاد از طریق کورههای قوس الکتریکی (Electric Arc Furnace – EAF) و محدودیت عرضه قراضه باکیفیت، از مهمترین عوامل رشد این تقاضا به شمار میروند.
براساس همین پیشبینی، اروپا، خاورمیانه و شمال آفریقا (MENA) در سال ۲۰۳۵ بیش از نیمی از تقاضای جهانی آهن اسفنجی را به خود اختصاص میدهند. این موضوع اهمیت توسعه فناوریهای تولید آهن اسفنجی با هزینه رقابتی و انتشار کربن کمتر را در این مناطق دوچندان میکند.
منبع: معدن پرس
دیدگاهتان را بنویسید