
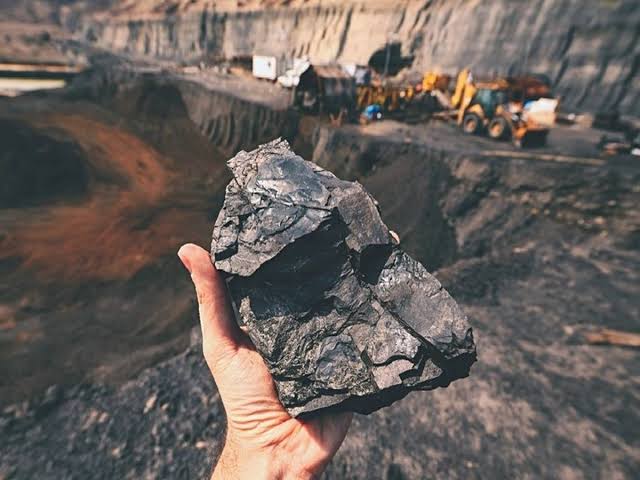
تازهترین گزارش مؤسسه بینالمللی پلاتس (Platts) نشان میدهد که برزیل، یکی از غولهای تولید و صادرات سنگ آهن جهان، با بحرانی روبهرو شده که ابعاد آن تا همین یک سال پیش کمتر قابل تصور بود.

به گزارش فولادنیوز، افزایش قیمت جهانی سوخت در پی جنگ خاورمیانه، رشد شدید هزینه حملونقل دریایی و کاهش همزمان قیمت سنگ آهن، فشار کمسابقهای بر صنعت معدن برزیل وارد کرده است؛ بهگونهای که تعدادی از شرکتهای معدنی ناچار به کاهش تولید یا توقف کامل فعالیت شدهاند.
هزینه حمل تقریباً ۲ برابر شد
بر اساس گزارش پلاتس، هزینه حمل دریایی سنگ آهن از بندر توبارائو برزیل به چینگدائو چین، با کشتیهای فلهبر کیپسایز، از ۲۱٫۷۵ دلار به ازای هر تن در ابتدای ژانویه به ۴۳٫۳۵ دلار در ۲۲ سپتامبر افزایش یافت؛ رشدی نزدیک به ۱۰۰ درصد در کمتر از ۹ ماه!
هرچند این نرخ در ۱۶ اکتبر به ۳۰٫۲۰ دلار کاهش یافت، همچنان بهمراتب بالاتر از سطح پیش از جنگ آمریکا و ایران قرار دارد. در همین دوره، قیمت سنگآهن نیز کاهش یافته است.
شاخص IODEX پلاتس از ۱۰۵٫۵۰ دلار در ابتدای سال به ۹۰٫۹۰ دلار در ۱۶ اکتبر رسید که نشاندهنده افت ۱۳٫۸ درصدی است. قیمت این ماده معدنی در ۱۵ اکتبر حتی به ۸۹٫۷۵ دلار، پایینترین سطح دو سال اخیر، سقوط کرد. به این ترتیب، تولیدکنندگان برزیلی همزمان با کاهش درآمد صادراتی و افزایش هزینه انتقال محصول به بازارهای آسیایی مواجه شدهاند.
توقف فعالیت معادن
گروه معدنی J. Mendes در هفتم اکتبر فعالیت واحد JMN خود را متوقف کرد و اعلام داشت که هزینههای بالای لجستیکی، ادامه تولید را از نظر اقتصادی غیرقابلتوجیه کرده است.
شرکت Cabo Verde Mineração، تولیدکننده سنگآهن پرعیار، نیز در سپتامبر تولید خود را به دلیل افزایش هزینه حمل جادهای و سوخت متوقف کرد. شرکتهای Usiminas، CSN Mineração و Itaminas نیز تولید خود را کاهش داده یا بخشی از فعالیتهایشان را موقتاً متوقف کردهاند.
خولیو نری، از مدیران انجمن معدن برزیل، تأکید میکند که بزرگترین تأثیر افزایش قیمت انرژی بر صنعت سنگآهن این کشور، در هزینه حملونقل نمایان شده است.
واله نیز مصون نماند
شرکت واله (Vale)، بزرگترین تولیدکننده سنگآهن برزیل، با استفاده از قراردادهای پوشش ریسک قیمت نفت توانسته بخشی از فشار هزینهها را کنترل کند. این برنامه در سهماهه دوم سال حدود ۱۰۰ میلیون دلار منفعت اقتصادی برای شرکت ایجاد کرده است.
با اینحال، هزینه جامع تولید و تحویل سنگآهن دانهریز و گندله واله به ۶۱٫۶۰ دلار به ازای هر تن رسید که نسبت به سال گذشته ۱۸ درصد افزایش نشان میدهد.
دولت برزیل نیز با پرداخت یارانه گازوئیل به میزان مجموعاً ۳٫۵۲ رئال به ازای هر لیتر تلاش کرده فشار هزینهها را کاهش دهد؛ اما آینده این حمایتها در آستانه انتخابات ریاستجمهوری نامشخص است.
درس برزیل برای ایران
اگرچه مشکلات معادن ایران بیشتر با محدودیت تأمین و توزیع سوخت ارتباط دارد و بحران برزیل عمدتاً ناشی از افزایش قیمت انرژی و حملونقل است، پیامد اقتصادی هر دو میتواند مشابه باشد: افزایش هزینه تولید، کاهش سودآوری و تعطیلی معادن کوچکتر.
تجربه برزیل نشان میدهد که حتی برخورداری از ذخایر عظیم معدنی نیز بدون انرژی قابلاتکا و شبکه حملونقل رقابتی، تضمینی برای ادامه تولید اقتصادی نیست.
سنگآهنیها چقدر دوام میآورند؟
احتمالا پرسشی که اکنون با آن روبرو هستیم این نیست که یک معدن چقدر سود میسازد بلکه این است که چقدر دوام خواهد آورد. افزایش بهای سوخت و کاهش همزمان قیمت جهانی سنگآهن پرسش مهمی را پیش روی فعالان این صنعت قرار داده است: شرکتهای معدنی تا چه زمانی میتوانند فشار فزاینده هزینهها و کاهش درآمد را تحمل کنند؟
شرکتهای سنگآهنی ایران، با وجود تمام مشکلاتی که از آنها آگاه هستیم، همچنان از برخی جهات در حاشیه امنتری (Safe Side) نسبت به تولیدکنندگان صادراتمحور برزیل قرار دارند. بخش قابلتوجهی از تولید سنگآهن کشور در بازار داخلی و در زنجیره فولاد مصرف میشود و بنابراین وابستگی مستقیم کمتری به هزینههای سنگین حملونقل دریایی و نوسانات بازار صادراتی دارد؛ حتی در شرایطی که صادرات امکانپذیر باشد.
از سوی دیگر، قیمتگذاری سنگآهن در بازار داخلی ایران کاملاً شناور و تابع مستقیم نوسانات روزانه بازار جهانی نیست. سازوکارهای قیمتگذاری داخلی و ارتباط آنها با زنجیره فولاد، نوعی حاشیه اطمینان برای برخی تولیدکنندگان ایجاد کرده است؛ هرچند این سازوکارها لزوماً به معنای سودآوری بیشتر یا حمایت یکسان از تمام معادن نیستند.
با اینحال، این حاشیه امن دائمی نیست. کمبود سوخت، افزایش هزینه استخراج، فرسودگی ماشینآلات، محدودیت تأمین قطعات و مشکلات حملونقل داخلی میتوانند بهتدریج مزیتهای موجود را از بین ببرند. تجربه برزیل هشداری است که حتی بزرگترین تولیدکنندگان سنگآهن جهان نیز در برابر افزایش مستمر هزینهها مصون نیستند.
پرسش اصلی برای معادن ایران شاید این نباشد که امروز چقدر سودآورند، بلکه این باشد که تا چه زمانی میتوانند مزیتهای فعلی خود را حفظ کنند.
منبع: استیل پرایس
دیدگاهتان را بنویسید