
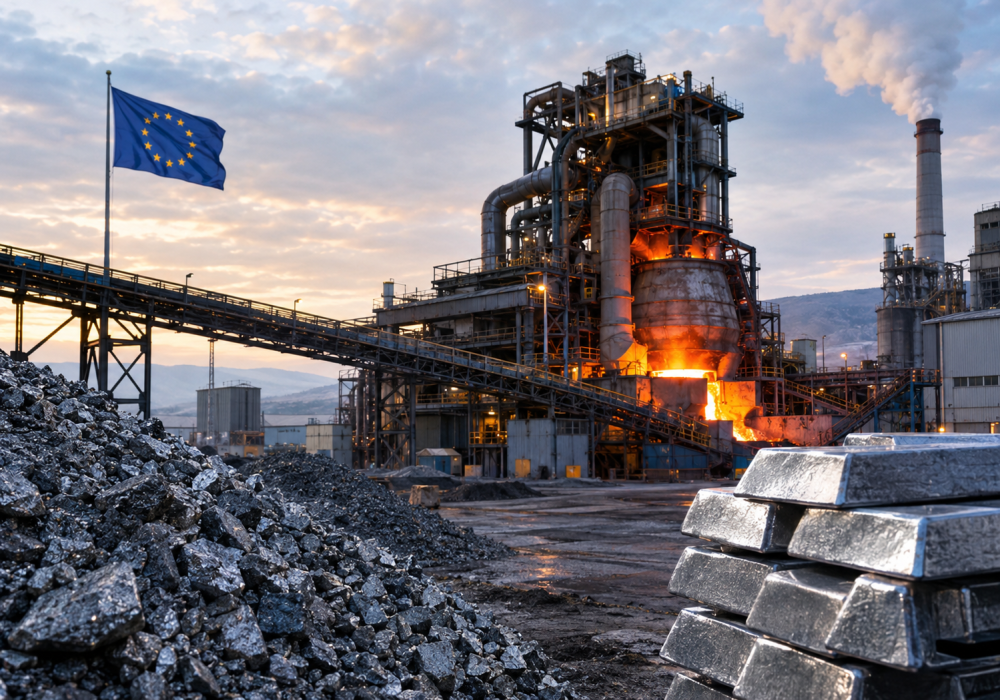
بحران عرضه کنسانتره روی، افزایش هزینه انرژی و افت درآمد حاصل از فرآوری مواد معدنی، صنعت ذوب روی در کشورهای غربی را تحت فشار فزایندهای قرار داده است. در حالیکه تولیدکنندگان چینی با افزایش تولید و صادرات سهم بیشتری از بازار جهانی را به دست میآورند، ذوبخانههای اروپایی با خطر کاهش تولید و تعطیلی روبهرو شدهاند؛ وضعیتی که میتواند وابستگی غرب به فلزات چینی را تشدید کند.

به گزارش فولادنیوز، صنعت جهانی روی در سال ۲۰۲۶ با بحرانی روبهرو شده که ریشه آن تنها در کمبود مواد اولیه یا افزایش قیمت انرژی نیست، بلکه به اختلال در اقتصاد فرآوری فلزات پایه بازمیگردد. کاهش دسترسی به کنسانتره روی، افت هزینههای دریافتی ذوبخانهها بابت فرآوری مواد معدنی و افزایش هزینههای عملیاتی، حاشیه سود تولیدکنندگان غربی را بهشدت محدود کرده است.
بر اساس گزارشهای منتشرشده در بازار جهانی فلزات، تولید روی تصفیهشده در کشورهای غربی در نیمه نخست سال ۲۰۲۶ نسبت به مدت مشابه سال گذشته ۳.۴ درصد کاهش یافته است. این افت تولید در شرایطی رخ میدهد که بازار با محدودیت عرضه مواجه است و بخشی از ظرفیتهای ذوب نیز به دلیل فشارهای اقتصادی در معرض کاهش فعالیت قرار دارند.
در این میان، وضعیت کارخانه بودل در هلند به یکی از مهمترین نشانههای بحران تبدیل شده است. شرکت نیراستار در ۲۴ سپتامبر ۲۰۲۶ اعلام کرد که بررسی راهبردی فعالیتهای این مجموعه را آغاز کرده است؛ تصمیمی که پس از ارزیابی شرایط رقابتی کارخانه و سیاستهای بودجهای دولت هلند برای سال ۲۰۲۷ اتخاذ شد.
این شرکت اعلام کرده است که صنعت ذوب روی در سطح جهان با شرایط بسیار دشواری مواجه است. رقابت شدید برای تأمین مواد اولیه، هزینه بالای انرژی در اروپا و فشار ناشی از ظرفیت مازاد تولید در چین، ادامه فعالیت کارخانههای غربی را دشوار کرده است. نتیجه این وضعیت میتواند بازنگری در ساختار فعالیتها و تصمیمگیری درباره آینده برخی واحدهای تولیدی باشد.
چرا ذوب روی دیگر سودآور نیست؟
یکی از عوامل اصلی بحران، کاهش هزینههای فرآوری و پالایش کنسانتره روی است؛ هزینهای که در صنعت فلزات با عنوان هزینه تصفیه شناخته میشود و بخش مهمی از درآمد ذوبخانهها را تشکیل میدهد.
در زنجیره تولید روی، شرکتهای معدنی کنسانتره تولید میکنند و آن را برای تبدیلشدن به فلز قابلمصرف در اختیار ذوبخانهها قرار میدهند. ذوبخانهها در ازای انجام این فرآیند، هزینه تصفیه دریافت میکنند. زمانی که عرضه کنسانتره کاهش مییابد، رقابت میان کارخانهها برای خرید مواد اولیه تشدید میشود و قدرت چانهزنی معدنکاران افزایش پیدا میکند.
در چنین شرایطی، ذوبخانهها ممکن است برای تأمین خوراک خود هزینه بیشتری بپردازند، درحالیکه درآمد حاصل از فرآوری متناسب با افزایش هزینههایشان رشد نمیکند. این وضعیت به فشردهشدن حاشیه سود و در مواردی به زیاندهشدن فعالیتها منجر میشود.
گزارشها نشان میدهد که هزینه نقدی تصفیه کنسانتره روی در بازار نقدی چین، با تحویل در مقصد و احتساب هزینه حمل، در ۹ اکتبر به محدوده منفی ۱۱۵ تا منفی ۱۵۰ دلار به ازای هر تن رسید. این سطح کمسابقه، شدت رقابت برای دسترسی به مواد اولیه و تغییر توازن قدرت میان معدنکاران و واحدهای فرآوری را نشان میدهد.
البته هزینههای تصفیه منفی به معنای آن نیست که تمام ذوبخانهها الزاماً زیانده هستند؛ زیرا درآمد حاصل از فلزات همراه، محصولات جانبی و شرایط قراردادهای خرید کنسانتره نیز در سودآوری مؤثر است. بااینحال، چنین ارقامی نشان میدهد که درآمد سنتی حاصل از فرآوری بهتنهایی برای حفظ جذابیت اقتصادی این فعالیت کافی نیست.
انرژی گران، فشار مضاعف بر کارخانههای اروپایی
هزینه انرژی نیز بحران را تشدید کرده است. ذوب و پالایش فلزات از فعالیتهای انرژیبر محسوب میشوند و افزایش بهای برق و سایر نهادههای تولید میتواند مزیت اقتصادی کارخانههایی را که با هزینههای بالاتر فعالیت میکنند، از بین ببرد.
در اروپا، این مشکل با رقابت تولیدکنندگان چینی ترکیب شده است. کارخانههایی که به مواد اولیه مناسب دسترسی دارند و از هزینههای عملیاتی پایینتری برخوردارند، امکان بیشتری برای حفظ تولید و حضور در بازار صادراتی خواهند داشت.
در مقابل، ذوبخانههای اروپایی باید همزمان با هزینه بالای انرژی، محدودیت تأمین کنسانتره و کاهش درآمد فرآوری مقابله کنند. این فشارها در شرایطی ادامه دارد که سرمایهگذاری در ظرفیتهای جدید نیز به دلیل نامشخصبودن چشمانداز سودآوری با ریسک بیشتری همراه شده است.
پرونده کارخانه بودل نشان میدهد که مشکل صرفاً به نوسانات کوتاهمدت قیمت روی محدود نیست. بررسی راهبردی این مجموعه پس از ارزیابی شرایط رقابتی و هزینههای داخلی هلند آغاز شده و آینده آن میتواند بر عرضه منطقهای فلز روی اثر بگذارد. نتیجه این بررسی قرار است پیش از پایان سال ۲۰۲۶ مشخص شود.
چین چگونه از بحران غرب بهره میبرد؟
درحالیکه تولیدکنندگان غربی با محدودیتهای ساختاری مواجهاند، چین در حال تقویت موقعیت خود در بازار جهانی روی است. افزایش تولید و صادرات این کشور باعث شده است بخشی از کمبود فلز در بازارهای بینالمللی از طریق عرضه چین جبران شود.
طبق گزارش رویترز، چین در اوت ۲۰۲۶ حدود ۴۰ هزار و ۶۶۸ تن روی صادر کرد؛ رقمی که دومین میزان بالای صادرات ماهانه این کشور در دو دهه گذشته محسوب میشود. این تحول در شرایطی رخ داده که چین برای مدت طولانی یکی از واردکنندگان مهم روی تصفیهشده بود و اکنون به صادرکننده خالص این فلز تبدیل شده است.
افزایش صادرات چین به معنای تغییر در جغرافیای عرضه روی است. درحالیکه بخشی از ظرفیت تولید غرب کاهش یافته، تولیدکنندگان چینی توانستهاند از فرصتهای موجود در بازارهای بینالمللی استفاده کنند و فلز بیشتری را به انبارهای بورس فلزات لندن در هنگکنگ، سنگاپور و کائوشیونگ منتقل کنند.
با اینحال، افزایش صادرات چین را نباید به معنای رفع کامل بحران عرضه دانست. ورود محمولههای جدید میتواند فشار کوتاهمدت بر موجودی انبارها را کاهش دهد، اما مشکل ساختاری صنعت ذوب غرب همچنان پابرجاست. اگر هزینه تولید در اروپا بالا بماند و دسترسی به کنسانتره محدود باشد، افزایش عرضه از چین لزوماً به احیای ظرفیتهای تولیدی غرب منجر نخواهد شد.
پیامدهای تعطیلی ذوبخانهها برای بازار جهانی
کاهش ظرفیت ذوب روی در غرب میتواند پیامدهایی فراتر از عملکرد مالی چند شرکت داشته باشد. نخستین پیامد، افزایش وابستگی مصرفکنندگان صنعتی به واردات فلز تصفیهشده است. روی در تولید فولاد گالوانیزه، حفاظت از سازههای فولادی در برابر خوردگی و صنایع خودروسازی و ساختمانی کاربرد گستردهای دارد. بنابراین، کاهش ظرفیت فرآوری میتواند امنیت تأمین این فلز را برای صنایع پاییندستی به موضوعی راهبردی تبدیل کند.
دومین پیامد، افزایش حساسیت بازار به اختلالات تجاری و ژئوپلیتیکی است. هرچه سهم کمتری از تولید در کارخانههای مستقر در کشورهای غربی انجام شود، تغییر سیاستهای صادراتی کشورهای عرضهکننده یا اختلال در حملونقل بینالمللی میتواند اثر بیشتری بر دسترسی مصرفکنندگان به فلز داشته باشد.
سومین پیامد، دشوارترشدن احیای ظرفیتهای ازدسترفته است. تعطیلی یک ذوبخانه تنها به توقف تولید در کوتاهمدت محدود نمیشود؛ بازگشت به مدار تولید ممکن است به سرمایهگذاری جدید، قراردادهای پایدار تأمین مواد اولیه، انرژی رقابتی و اطمینان از وجود بازار فروش نیاز داشته باشد.
از این منظر، بحران کنونی آزمونی برای سیاست صنعتی کشورهای غربی نیز محسوب میشود. اگر حفظ ظرفیت فرآوری فلزات پایه برای امنیت زنجیره تأمین اهمیت دارد، سیاستگذاران باید میان هزینه حمایت از تولید داخلی و ریسک وابستگی بیشتر به واردات توازن برقرار کنند.
آینده صنعت روی به کدام سمت میرود؟
چشمانداز صنعت روی به چند عامل وابسته است؛ از جمله روند تولید معادن، وضعیت قراردادهای تأمین کنسانتره، هزینه انرژی و میزان صادرات چین. افزایش عرضه مواد اولیه میتواند فشار بر هزینههای تصفیه را کاهش دهد، اما بازگشت سودآوری به ذوبخانههای غربی احتمالاً به بهبود همزمان چند متغیر نیاز دارد.
در کوتاهمدت، صادرات بیشتر چین میتواند بخشی از کمبود فلز تصفیهشده را جبران کند. بااینحال، اگر ظرفیتهای غربی بهطور مستمر کوچکتر شوند، بازار جهانی روی بیش از گذشته به تصمیمهای تولیدی و تجاری چین وابسته خواهد شد.
در نهایت، بحران روی نشان میدهد که برخورداری از معادن یا ظرفیت اسمی تولید فلز بهتنهایی برای تضمین امنیت صنعتی کافی نیست. تداوم فعالیت زنجیره تولید به اقتصادیبودن فرآوری، دسترسی پایدار به مواد اولیه و انرژی و امکان رقابت در بازار جهانی بستگی دارد. اگر این شرایط فراهم نشود، تعطیلی ذوبخانهها میتواند از یک مشکل تجاری به چالشی بلندمدت برای امنیت تأمین فلزات در غرب تبدیل شود.
دیدگاهتان را بنویسید