


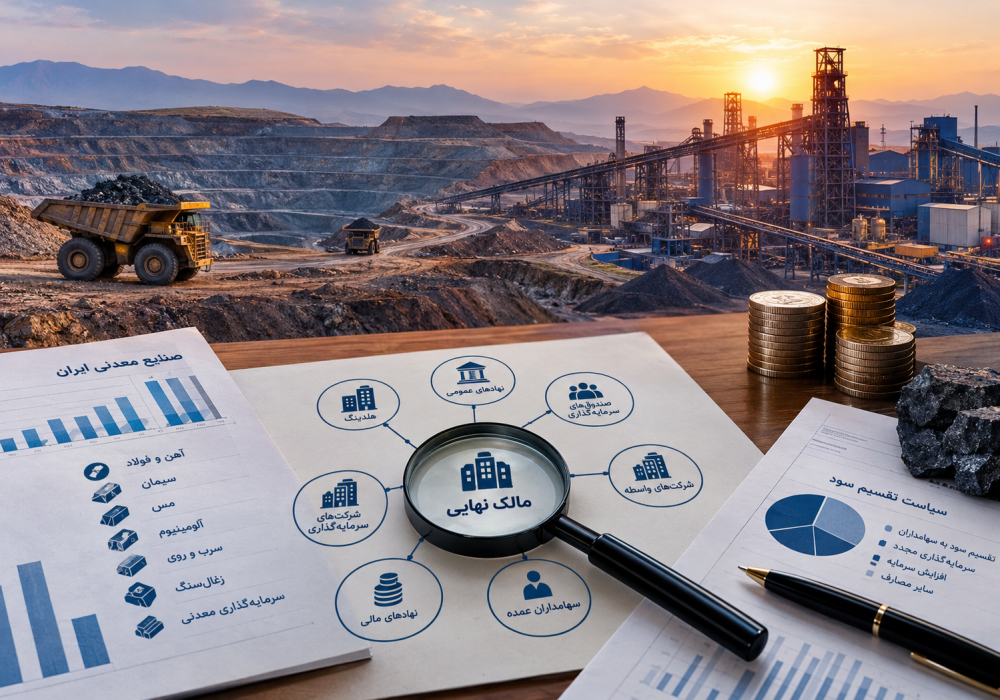
مرکز پژوهشهای مجلس در گزارشی درباره ساختار مالکیت و نظام تصمیمگیری در صنایع معدنی، از پیچیدگی شبکه سهامداری شرکتهای بزرگ و ضرورت شناسایی ذینفعان نهایی پرده برداشته است. بررسی ۱۰۰ شرکت بورسی و شناسایی ۱۳ شرکت واسطه پرتکرار نشان میدهد که برای شناخت مراکز واقعی قدرت در این صنایع، نمیتوان تنها به فهرست سهامداران مستقیم بسنده کرد؛ بلکه باید ارتباط میان مالکیت، نفوذ مدیریتی و سیاست تقسیم سود را نیز در نظر گرفت.

به گزارش فولادنیوز، ساختار مالکیت شرکتهای بزرگ معدنی و صنعتی ایران، پیچیدهتر از آن است که بتوان با مشاهده فهرست سهامداران عمده، به تصویری روشن از مراکز قدرت در این بنگاهها رسید. در برخی شرکتها، مالکیت از طریق زنجیرهای از شرکتهای واسطه، هلدینگهای سرمایهگذاری و نهادهای اقتصادی شکل گرفته است؛ ساختاری که تشخیص ذینفع نهایی و میزان نفوذ هر بازیگر در تصمیمهای کلان را دشوار میکند.
مالکیت در صنایع معدنی؛ فراتر از فهرست سهامداران
گزارش مرکز پژوهشهای مجلس با عنوان «شناسایی ذینفعان نهایی و تحلیل نظام تصمیمگیری در زنجیره صنایع معدنی کشور؛ چارچوب مفهومی و روششناسی پژوهش» به همین مساله پرداخته است. این گزارش با بررسی ساختار سهامداری شرکتهای بورسی فعال در زنجیرههای معدنی، تلاش میکند ارتباط میان مالکیت رسمی، قدرت مدیریتی و نحوه تخصیص منابع مالی را روشن کند.
اهمیت این موضوع از آنجا ناشی میشود که در شرکتهای بزرگ و سرمایهبر، تصمیمهایی مانند سرمایهگذاری، تامین مالی، توسعه ظرفیت تولید و تقسیم سود، مستقیما بر مسیر فعالیت بنگاه و آینده زنجیره تولید اثر میگذارند. بنابراین، شناخت نهادهایی که در عمل بر این تصمیمها نفوذ دارند، یکی از پیشنیازهای ارزیابی عملکرد و سیاستگذاری در صنایع معدنی است.
بر اساس گزارش، ممکن است یک نهاد اقتصادی سهم محدودی از یک شرکت داشته باشد، اما از طریق مالکیت در شرکتهای دیگر و حضور نمایندگانش در هیئتمدیره، نفوذ قابل توجهی در تصمیمگیری آن پیدا کند. در چنین شرایطی، درصد مالکیت مستقیم بهتنهایی معیار مناسبی برای سنجش قدرت واقعی سهامدار نیست.
۱۰۰ شرکت بورسی زیر ذرهبین مرکز پژوهشها
در این پژوهش، ۱۰۰ شرکت بورسی فعال در زنجیرههای معدن و صنایع معدنی شناسایی شدهاند. دامنه بررسی، زنجیرههای آهن و فولاد، سیمان، مس، آلومینیوم، سرب و روی، زغالسنگ و شرکتهای سرمایهگذاری حوزه معدن را در بر میگیرد.
ساختار مالکیت این شرکتها بر اساس زنجیره سهامداری و ترکیب هیئتمدیره بررسی شده و روند سودآوری، تقسیم سود و افزایش سرمایه آنها نیز در چارچوب تحلیل قرار گرفته است.
این رویکرد، تفاوت مهمی با بررسی متعارف فهرست سهامداران دارد. در روش متعارف، سهامدار عمده هر شرکت مشخص میشود؛ اما در چارچوب مورد استفاده مرکز پژوهشهای مجلس، مسیر مالکیت از سهامدار مستقیم تا ذینفع نهایی دنبال میشود تا ارتباط میان شرکتهای واسطه و مالکان اصلی مشخص شود.
در این فرایند، اگر یک شرکت واسطه در چندین زنجیره سهامداری حضور داشته باشد، تلاش میشود سهم آن در مالکیت نهایی تجمیع شود تا یک مالک اقتصادی به دلیل استفاده از چند واسطه، چندین بار بهعنوان بازیگری مستقل محاسبه نشود.
این مساله برای تحلیل صنایع معدنی اهمیت دارد؛ زیرا مالکیت در این بخش تنها به رابطه میان یک سهامدار و یک شرکت محدود نیست و ارتباطات میان هلدینگها، شرکتهای سرمایهگذاری و نهادهای مختلف نیز در شکلگیری ساختار قدرت نقش دارند.
۱۳ شرکت واسطه و شبکه بههمپیوسته مالکیت
یکی از یافتههای گزارش، شناسایی ۱۳ شرکت واسطه است که در زنجیره مالکیت شرکتهای مختلف، بهویژه در صنایع آهن و فولاد و سیمان، تکرار شدهاند.
در میان این موارد، شرکتهای سرمایهگذاری استانی سهام عدالت با ۳۳ مورد تکرار و شرکت سیمان فارس و خوزستان با ۱۷ مورد تکرار، بیشترین حضور را در زنجیرههای آهن و فولاد و سیمان داشتهاند.
بر اساس جزئیات گزارش، از ۳۳ مورد تکرار شرکتهای سرمایهگذاری استانی سهام عدالت، ۱۵ مورد به زنجیره آهن و فولاد و ۱۸ مورد به صنعت سیمان مربوط است.
تکرار این شرکتها در زنجیرههای مالکیت به این معنا نیست که آنها لزوما در همه شرکتهای مورد بررسی، کنترل مدیریتی دارند؛ بلکه نشان میدهد برای تحلیل دقیقتر مالکیت، باید ارتباطات میان شرکتها و جایگاه آنها در شبکه سهامداری بررسی شود.
در ساختارهای چندلایه، ممکن است یک نهاد از طریق چند شرکت مختلف در مجموعهای از بنگاهها سهامدار باشد. اگر این روابط بهدرستی شناسایی نشوند، تحلیل مالکیت میتواند به برآوردی ناقص از تمرکز قدرت منجر شود.
از این منظر، اهمیت شناسایی شرکتهای واسطه صرفا در شمارش آنها خلاصه نمیشود؛ بلکه این اطلاعات میتواند به بازسازی شبکه مالکیت و مشخص شدن پیوندهای میان بازیگران بزرگ اقتصادی کمک کند.
با این حال، گزارش حاضر بیشتر بر معرفی روش شناسایی و تحلیل این ارتباطات تمرکز دارد و بهتنهایی برای نتیجهگیری درباره میزان کنترل نهایی هر نهاد بر کل صنایع معدنی کافی نیست.
قدرت واقعی سهامداران کجا شکل میگیرد؟
یکی از محورهای مهم گزارش، تفکیک میان میزان مالکیت سهام و میزان نفوذ در تصمیمگیری است. بر اساس چارچوب پژوهش، قدرت سهامداران در اداره شرکتها از دو مسیر اصلی شکل میگیرد: قدرت رایدهی در مجمع عمومی و نفوذ در هیئتمدیره.
مجمع عمومی عادی سالیانه درباره صورتهای مالی و تصمیمهای کلان شرکت رایگیری میکند. در مقابل، هیئتمدیره در تهیه صورتهای مالی، ارائه گزارش عملکرد، پیشنهاد سیاستهای مالی و طراحی تصمیمهای مربوط به سرمایهگذاری و توسعه نقش دارد.
در نتیجه، سهم مالکیت تنها یکی از عوامل تعیینکننده در ساختار قدرت شرکت است. ترکیب هیاتمدیره، جایگاه مدیرعامل، ریاست هیاتمدیره و حضور اعضای موظف نیز میتواند در ارزیابی میزان نفوذ هر ذینفع موثر باشد.
گزارش برای سنجش این نفوذ، چارچوبی مبتنی بر سه ویژگی قدرت اعمال اراده، مشروعیت نهادی و فوریت اثرگذاری ارائه میکند. در این مدل، قدرت اعمال اراده به میزان دسترسی به اطلاعات کلیدی، منابع و اختیارات اجرایی مربوط است و وزن آن ۰٫۴۵ در نظر گرفته شده است.
این روش تلاش میکند ارزیابی نفوذ سهامداران را از قضاوتهای صرفا توصیفی فراتر ببرد و به شاخصهایی قابل مقایسه تبدیل کند. به این ترتیب، امکان بررسی تفاوت میان مالکیت رسمی و جایگاه واقعی بازیگران در تصمیمگیری فراهم میشود.
البته این مدل، یک چارچوب تحلیلی برای ارزیابی نفوذ نهادی است و نباید نتایج آن را بدون بررسی اطلاعات هر شرکت، معادل اثبات مالکیت حقوقی یا کنترل قطعی یک سهامدار دانست.
۸ خوشه نهادی برای شناخت مراکز قدرت
مرکز پژوهشهای مجلس برای کاهش پیچیدگی شبکه مالکیت، ذینفعان نهایی را در قالب هشت خوشه نهادی دستهبندی کرده است. در این رویکرد، بازیگران بر اساس ویژگیهای مشترک در مالکیت، ارتباطات ساختاری و نقشهای همسو در حاکمیت شرکتی در گروههای مشخص قرار میگیرند.
هدف از این دستهبندی، ارائه تصویری منسجمتر از ساختار قدرت در صنایع معدنی و امکان مقایسه میان بازیگران مختلف است. به جای آنکه صدها رابطه سهامداری بهصورت جداگانه بررسی شوند، میتوان ارتباطات و نقش نهادهای همگروه را در یک چارچوب مشترک تحلیل کرد.
از منظر سیاستگذاری، چنین تصویری میتواند به ارزیابی تمرکز قدرت در زنجیرههای معدنی و بررسی نحوه توزیع نقشهای مدیریتی کمک کند. همچنین زمینهای برای تحلیل ارتباط میان ساختار مالکیت و رفتار اقتصادی شرکتها فراهم میآورد.
با این حال، شناسایی میزان نفوذ هر خوشه نهادی در کل صنایع معدنی، نیازمند بررسی نتایج تفصیلی و دادههای شرکتهای مورد مطالعه است. صرف معرفی این دستهبندی برای تعیین اینکه کدام نهاد بیشترین قدرت را در اختیار دارد، کافی نیست.
تقسیم سود؛ انتخابی میان منافع سهامداران و توسعه شرکت
یکی از مهمترین بخشهای اقتصادی پژوهش، بررسی رابطه میان ساختار مالکیت و سیاست تقسیم سود است. این موضوع در صنایع معدنی و فلزی، به دلیل سرمایهبر بودن فعالیتها و نیاز مستمر به تامین مالی طرحهای توسعهای، اهمیت ویژهای دارد.
تصمیم درباره تقسیم سود میتواند بر میزان منابع باقیمانده در شرکت برای اجرای پروژههای جدید، افزایش ظرفیت تولید و تامین مالی سرمایهگذاریهای آتی اثر بگذارد. پرداخت سود به سهامداران بهخودیخود به معنای تضعیف توسعه نیست؛ همانطور که نگهداری منابع در شرکت نیز لزوما به سرمایهگذاری موثر منجر نمیشود. ارزیابی این تصمیم به وضعیت مالی بنگاه، کیفیت طرحهای توسعهای و نحوه استفاده از منابع بستگی دارد.
با این حال، بررسی سیاست تقسیم سود در کنار ساختار مالکیت میتواند نشان دهد که ترجیحات اقتصادی سهامداران عمده تا چه اندازه بر نحوه تخصیص منابع شرکت اثر میگذارد.
گزارش برای تحلیل این موضوع دو شاخص معرفی میکند: شاخص شدت سیاست تقسیم سود با عنوان D و شاخص نسبت بازگشت منابع با عنوان BR.
شاخص D، شدت تقسیم سود را در سه سطح حداقلی، متوسط و حداکثری طبقهبندی میکند. شاخص BR نیز برای تحلیل میزان بازگشت منابع به شرکت و تمایز میان خروج نقد واقعی و شرایطی به کار میرود که بخشی از منابع مجددا به بنگاه بازمیگردد.
ترکیب این دو شاخص امکان میدهد شرکتهایی که نسبت تقسیم سود مشابهی دارند، اما از نظر جریان نقدی و بازگشت منابع رفتار متفاوتی نشان میدهند، از یکدیگر تفکیک شوند.
در ماتریس ارائهشده در گزارش، سیاست تقسیم سود میتواند واقعی، منعطف یا ناپایدار توصیف شود. تقسیم سود واقعی به معنای خروج پایدار و کامل منابع نقدی است؛ در وضعیت منعطف، بخشی از منابع دوباره به شرکت بازمیگردد و در وضعیت ناپایدار، بازگشت قابل توجه منابع مانع از تحقق کامل خروج نقد میشود.
این طبقهبندی، مبنایی برای بررسی ارتباط میان نفوذ سهامداران و سیاست تخصیص منابع فراهم میکند. با این حال، گزارش حاضر چارچوب تحلیل این رابطه را معرفی میکند و نباید نمونههای طبقهبندی آن را بهعنوان نتیجه قطعی درباره عملکرد تمام شرکتهای معدنی تلقی کرد.
محدودیت اطلاعاتی؛ شرکتهای غیربورسی خارج از دامنه بررسی
با وجود دامنه گسترده پژوهش، محدودیت مهم آن به تمرکز بر شرکتهای بورسی مربوط است. برخی از بازیگران بزرگ زنجیرههای معدنی در بورس حضور ندارند و اطلاعات مالی و مالکیتی خود را بهصورت عمومی منتشر نمیکنند.
در نتیجه، بررسی شرکتهای بورسی بهتنهایی نمیتواند تصویر کاملی از ساختار مدیریت و تصمیمگیری در تمام زنجیرههای معدنی کشور ارائه دهد.
این محدودیت از آن جهت مهم است که ارتباطات اقتصادی و مالکیتی شرکتهای بورسی با بنگاههای غیربورسی ممکن است بر تحلیل ساختار قدرت و تخصیص منابع اثر بگذارد.
مرکز پژوهشهای مجلس بر همین اساس، طراحی چارچوب تحلیلی مستقلی برای بررسی ساختار مدیریتی و سیاستهای توسعهای شرکتهای غیربورسی را ضروری میداند.
تکمیل این چارچوب میتواند به افزایش جامعیت اطلاعات درباره ذینفعان نهایی و بهبود ارزیابی سیاستهای مالی و سرمایهگذاری در صنایع معدنی کمک کند.
شفافیت مالکیت؛ پیششرط پاسخگویی و توسعه صنعتی
پیام اصلی گزارش مرکز پژوهشهای مجلس این است که شناخت صنایع معدنی تنها از مسیر بررسی تولید، فروش و سودآوری شرکتها امکانپذیر نیست. برای ارزیابی دقیقتر عملکرد این صنایع، باید مشخص شود چه کسانی در نهایت از منافع اقتصادی شرکتها بهرهمند میشوند، چه نهادهایی بر تصمیمهای کلان آنها نفوذ دارند و منابع مالی چگونه میان تقسیم سود و توسعه فعالیتها تخصیص مییابد.
شناسایی ۱۰۰ شرکت بورسی، بررسی ۱۳ شرکت واسطه پرتکرار و دستهبندی ذینفعان در هشت خوشه نهادی، اجزای اصلی چارچوبی هستند که با هدف شفافتر کردن این روابط طراحی شده است.
اهمیت این چارچوب در آن است که میتواند مبنایی برای تحلیل تمرکز قدرت، ارزیابی رفتار اقتصادی سهامداران و بررسی ارتباط میان ساختار مالکیت و سیاستهای توسعه سرمایهای باشد.
با این حال، برای تبدیل این چارچوب به ابزاری موثر در سیاستگذاری، تکمیل اطلاعات مربوط به شرکتهای غیربورسی و انتشار نتایج تفصیلی درباره ساختار مالکیت و رفتار مالی شرکتها ضروری است.
در نهایت، مساله اصلی تنها این نیست که چه نهادی چه میزان سهام در اختیار دارد؛ بلکه این است که مالکیت چگونه به قدرت تصمیمگیری تبدیل میشود و این قدرت چه اثری بر مسیر تخصیص منابع و توسعه صنایع معدنی میگذارد.
دیدگاهتان را بنویسید