



از عدم بازگشت ارز صادراتی تا فرار مالیاتی و اخلال در رقابت تجاری، کارتهای اجارهای نشان میدهند که ضعف اعتبارسنجی در نظام تجارت خارجی چگونه میتواند هزینههای سنگینی به اقتصاد ایران تحمیل کند.

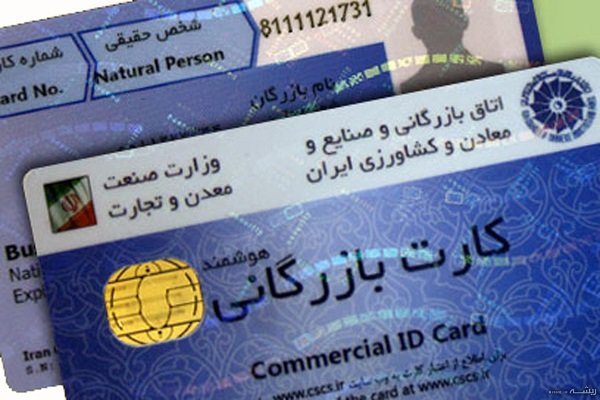
به گزارش فولادنیوز، کارت بازرگانی قرار است مجوز ورود فعالان اقتصادی به عرصه تجارت خارجی باشد؛ ابزاری برای شناسایی صادرکنندگان و واردکنندگان، ثبت معاملات و نظارت بر جریان کالا و ارز. با این حال، استفاده از کارتهای بازرگانی اجارهای و یکبارمصرف، این ابزار قانونی را در مواردی به پوششی برای پنهانکردن هویت فعال اقتصادی واقعی و فرار از تعهدات مالیاتی و ارزی تبدیل کرده است.
اهمیت این موضوع زمانی روشنتر میشود که بدانیم پیامدهای آن به یک تخلف اداری محدود نیست؛ عدم بازگشت ارز صادراتی، دشوارشدن وصول مالیات، ایجاد بدهیهای انباشته و تضعیف رقابت میان صادرکنندگان، تنها بخشی از هزینههای این پدیده برای اقتصاد ایران است.
خبرگزاری تسنیم در گزارشی در ۱۸ مرداد ۱۴۰۵، با استناد به اظهارات مسئولان قضایی و بانکی، به ابعاد این مساله پرداخت. بر اساس این گزارش، حدود ۳۰۰ نفر از استفادهکنندگان از کارتهای اجارهای که بیش از ۲ میلیارد یورو صادرات انجام داده، اما ارز حاصل از آن را بازنگردانده بودند، شناسایی و به مراجع قضایی معرفی شده بودند. همچنین بیش از ۱۰۰ صادرکننده واقعی مرتبط با این الگو شناسایی شدهاند. این آمار نشان میدهد که بررسی صرف نام دارنده کارت برای شناسایی مسئول واقعی معاملات کافی نیست.
کارت بازرگانی یکبارمصرف چیست؟
کارت بازرگانی مجوزی است که امکان انجام فعالیتهای تجاری مشمول مقررات مربوط را فراهم میکند. اصطلاح کارت یکبارمصرف، عنوانی رایج برای کارتهایی است که از آنها برای انجام معاملات محدود یا حجیم استفاده میشود، بدون آنکه دارنده اسمی کارت لزوماً همان شخصی باشد که تصمیمهای اقتصادی را میگیرد و از منافع معامله بهرهمند میشود.
در الگوی متداول سوءاستفاده، فرد یا شرکتی که قصد صادرات دارد، بهجای استفاده از کارت متعلق به خود، از کارت شخص دیگری استفاده میکند. این شخص ممکن است در ازای دریافت مبلغی، کارت خود را در اختیار دیگری قرار داده باشد یا از ابعاد واقعی فعالیتی که به نام او ثبت میشود، اطلاع کافی نداشته باشد.
در چنین شرایطی، صادرات به نام دارنده کارت ثبت میشود، اما مدیریت واقعی معامله، دریافت درآمد و تصمیمگیری درباره ارز حاصل از آن ممکن است در اختیار شخص دیگری باشد. در نتیجه، هنگام مطالبه مالیات یا پیگیری تعهدات ارزی، شناسایی ذینفع واقعی دشوار میشود.
البته باید میان همه دارندگان کارتهای جدید یا صادرکنندگان کوچک و متخلفان تفاوت قائل شد. جدیدبودن کارت یا نداشتن سابقه طولانی تجاری، بهتنهایی نشانه تخلف نیست؛ مساله اصلی، واگذاری غیرقانونی کارت، پنهانکردن ذینفع واقعی و استفاده از این سازوکار برای فرار از تعهدات قانونی است.
چرا کارتهای یکبارمصرف شکل میگیرند؟
فرار از بازگرداندن ارز صادراتی
یکی از مهمترین انگیزههای استفاده از کارتهای اجارهای، گریز از الزامات بازگشت ارز حاصل از صادرات است. صادرکننده واقعی میتواند با استفاده از کارت متعلق به شخص دیگر، مسئولیت رسمی صادرات را به نام فردی ثبت کند که دارایی، سابقه تجاری یا توان مالی متناسب با ارزش معاملات ندارد.
اگر ارز حاصل از صادرات به چرخه اقتصادی کشور بازنگردد، پیگیری مطالبات ارزی نیز پیچیدهتر میشود؛ بهویژه هنگامی که دارنده کارت توانایی مالی لازم برای جبران تعهدات را نداشته باشد.
خبرگزاری مهر به نقل از بانک مرکزی در گزارشی در مرداد ۱۴۰۵ اعلام کرده بود که حدود ۳۵ درصد از تعهدات ارزی ایفانشده مورد بررسی، به کارتهای بازرگانی اجارهای و یکبارمصرف مربوط بوده است. این رقم، سهم گزارششده این کارتها از تعهدات ایفانشده است و نباید آن را به معنای سهم ۳۵ درصدی آنها از کل صادرات کشور دانست.
فرار مالیاتی و پنهانکردن درآمد واقعی
انگیزه دیگر، دشوارکردن شناسایی درآمد و مطالبه مالیات از شخصی است که واقعاً از معامله سود برده است.
وقتی صادرات به نام فردی ثبت میشود که نه مالک واقعی کالا بوده و نه مدیریت معامله را بر عهده داشته، تطبیق درآمد، هزینه و گردش مالی با فعالیت اقتصادی واقعی پیچیدهتر خواهد شد. در چنین شرایطی، ممکن است دارنده اسمی کارت با بدهی مالیاتی روبهرو شود، درحالیکه شخص بهرهبردار واقعی از دسترس نظام مالیاتی دور بماند.
این سازوکار علاوه بر کاهش احتمالی درآمدهای مالیاتی دولت، هزینه رسیدگی و وصول مطالبات را نیز افزایش میدهد.
ضعف اعتبارسنجی و نظارت پیش از صدور کارت
کارت اجارهای صرفاً محصول رفتار متخلفان نیست؛ ضعف در سازوکارهای شناسایی و اعتبارسنجی نیز میتواند زمینه گسترش آن را فراهم کند.
اگر صدور و تمدید کارت بدون ارزیابی کافی سابقه مالیاتی، ظرفیت تجاری، توان مالی و عملکرد ارزی متقاضی انجام شود، امکان ثبت معاملات بزرگ به نام اشخاص فاقد اهلیت اقتصادی افزایش مییابد.
بررسیهای گزارششده از سوی بانک مرکزی نیز بر همین مساله تأکید دارند که صدور کارت بدون اعتبارسنجی مؤثر، به افرادی که سابقه و توان متناسب با فعالیت تجاری ندارند، امکان ورود به معاملات صادراتی را میدهد.
کارتهای اجارهای چه خسارتی به اقتصاد ایران وارد میکنند؟
نخستین خسارتی که کارتهای بازرگانی یکبارمصرف به اقتصاد کشور وارد میکنند، کاهش دسترسی اقتصاد به ارز صادراتی است. در شرایطی که اقتصاد ایران برای تأمین نیازهای تولیدی، واردات مواد اولیه و تجهیزات و مدیریت بازار ارز به منابع ارزی نیاز دارد، بازنگشتن ارز صادراتی میتواند فشار بر منابع در دسترس را افزایش دهد. البته همه تعهدات ایفانشده الزاماً به معنای خروج دائمی ارز نیستند؛ بااینحال، عدم بازگشت ارز در مهلت مقرر، دسترسی به این منابع را مختل میکند.
دومین خسارت، تضعیف درآمدهای مالیاتی است. اگر درآمد واقعی معامله از دید نظام مالیاتی پنهان بماند، امکان وصول کامل مالیات کاهش مییابد. در این حالت، دولت علاوه بر ازدستدادن بخشی از درآمدهای احتمالی، ناچار است منابع بیشتری برای شناسایی و پیگیری بدهیها صرف کند.
سومین آنها، برهمخوردن رقابت میان صادرکنندگان است. صادرکنندهای که هزینههای قانونی خود را میپردازد، تعهدات ارزی را انجام میدهد و فعالیت شفافی دارد، در موقعیت یکسانی با رقیبی قرار نمیگیرد که با پنهانکردن هویت واقعی و شانهخالیکردن از تعهدات، هزینههای خود را کاهش میدهد. این وضعیت میتواند به زیان فعالان اقتصادی شناسنامهدار و تضعیف انگیزه سرمایهگذاری مولد تمام شود.
چهارمین خسارت، افزایش بدهیهای غیرقابل وصول است. هنگامی که کارت به نام فردی فاقد دارایی یا توان مالی کافی صادر شده باشد، مطالبه مالیات، جرایم یا تعهدات ارزی از دارنده اسمی ممکن است به نتیجه نرسد. در چنین شرایطی، فاصله میان مسئولیت ثبتشده و بهرهبرداری واقعی، پیگیری حقوق دولت را دشوارتر میکند.
پنجمین گره اقتصادی کارتهای بازرگانی یکبارمصرف افزایش ریسک فساد و پولشویی است. استفاده از اشخاص صوری برای ثبت معاملات، شفافیت زنجیره مالکیت و گردش وجوه را کاهش میدهد. این مساله میتواند تشخیص منشاء پول، ارتباط میان شرکتها و هویت بهرهبرداران واقعی را دشوار کند؛ هرچند اجارهایبودن کارت بهتنهایی اثباتکننده پولشویی نیست.
قانون چه میگوید و مسئولیت با کیست؟
ماده ۳۳ مکرر ۲ قانون مبارزه با قاچاق کالا و ارز، واگذاری و بهرهبرداری از کارت بازرگانی دیگری در قالبهای ممنوعشده را هدف قرار داده و برای انتقالدهنده و بهرهبردار مجازاتهایی پیشبینی کرده است.
این ضمانتهای اجرایی میتواند شامل جریمه نقدی، ابطال کارت و مسئولیت جبران خسارت دولت باشد. چنانچه رفتار ارتکابی با تخلفات یا جرایم دیگری مانند عدم ایفای تعهدات ارزی همراه شود، موضوع ممکن است مشمول مقررات مرتبط دیگری نیز قرار گیرد. تشخیص عنوان قانونی و مجازات نهایی، به جزئیات پرونده و احراز تخلف از سوی مراجع صالح بستگی دارد.
در این میان، مسئولیت پیشگیری تنها بر عهده یک نهاد نیست. وزارت صنعت، معدن و تجارت، اتاقهای بازرگانی، سازمان امور مالیاتی، گمرک و بانک مرکزی، هرکدام بخشی از اطلاعات موردنیاز برای شناسایی فعالیت اقتصادی واقعی را در اختیار دارند. نبود تبادل مؤثر این اطلاعات میتواند به ایجاد شکاف نظارتی منجر شود.
راهکار مقابله موثر چیست؟
مقابله مؤثر با کارتهای یکبارمصرف باید از مرحله صدور و تمدید آغاز شود. نخستین اقدام، اعتبارسنجی متناسب با ریسک است؛ به این معنا که حجم تجارت مجاز هر فعال اقتصادی با سابقه، توان مالی، ظرفیت فعالیت و عملکرد ارزی او تناسب داشته باشد.
دومین اقدام، اتصال اطلاعات گمرکی، مالیاتی و ارزی برای شناسایی مغایرتهاست. اگر حجم صادرات یک کارت بهطور ناگهانی افزایش یابد یا اطلاعات مالیاتی و تجاری آن با یکدیگر همخوان نباشند، سامانههای نظارتی باید بتوانند پرونده را برای بررسی بیشتر علامتگذاری کنند.
سومین اقدام، شناسایی ذینفع نهایی است؛ یعنی مشخص شود چه شخص یا شرکتی کالا را تأمین کرده، معامله را مدیریت کرده و از درآمد آن بهره برده است. بدون این شفافیت، ممکن است مسئولیت رسمی بر عهده فردی قرار گیرد که کنترل واقعی بر معامله نداشته است.
در کنار این اقدامات، برخورد قضایی با انتقالدهندگان و بهرهبرداران متخلف ضروری است. بااینحال، محدودیتهای تجاری نباید به شکلی طراحی شوند که صادرکنندگان تازهکار و سالم را از بازار خارج کنند. راهحل مؤثر، ایجاد سازوکاری است که ورود فعالان جدید را ممکن نگه دارد، اما اجازه ندهد کارت فاقد اعتبار و پشتوانه به ابزاری برای انتقال مسئولیت تبدیل شود.
کارتهای بازرگانی یکبارمصرف؛ نشانهای از ضعف در شفافیت و اعتبارسنجی تجارت خارجی
کارتهای بازرگانی یکبارمصرف را باید نشانهای از ضعف در شفافیت و اعتبارسنجی تجارت خارجی دانست؛ پدیدهای که در صورت استفاده برای فرار از تعهدات ارزی و مالیاتی، میتواند به منابع عمومی، رقابت سالم و اعتماد به نظام تجاری آسیب برساند.
آمارهای اعلامشده درباره سهم این کارتها در تعهدات ارزی ایفانشده و شناسایی صادرکنندگان مرتبط با صادرات بدون بازگشت ارز، ضرورت اصلاح سازوکارهای نظارتی را برجسته میکند. بااینحال، مقابله پایدار با این پدیده صرفاً با مسدودکردن کارتها یا افزایش مجازاتها حاصل نمیشود.
راهحل اساسی، شفافکردن هویت بهرهبردار واقعی، اعتبارسنجی پیشینی، تبادل اطلاعات میان دستگاهها و پیگیری همزمان تخلف و منافع حاصل از آن است. هدف نهایی باید آن باشد که تجارت رسمی برای فعال اقتصادی سالم آسانتر و استفاده از هویت صوری برای فرار از مسئولیت، دشوارتر و پرهزینهتر شود.
دیدگاهتان را بنویسید