
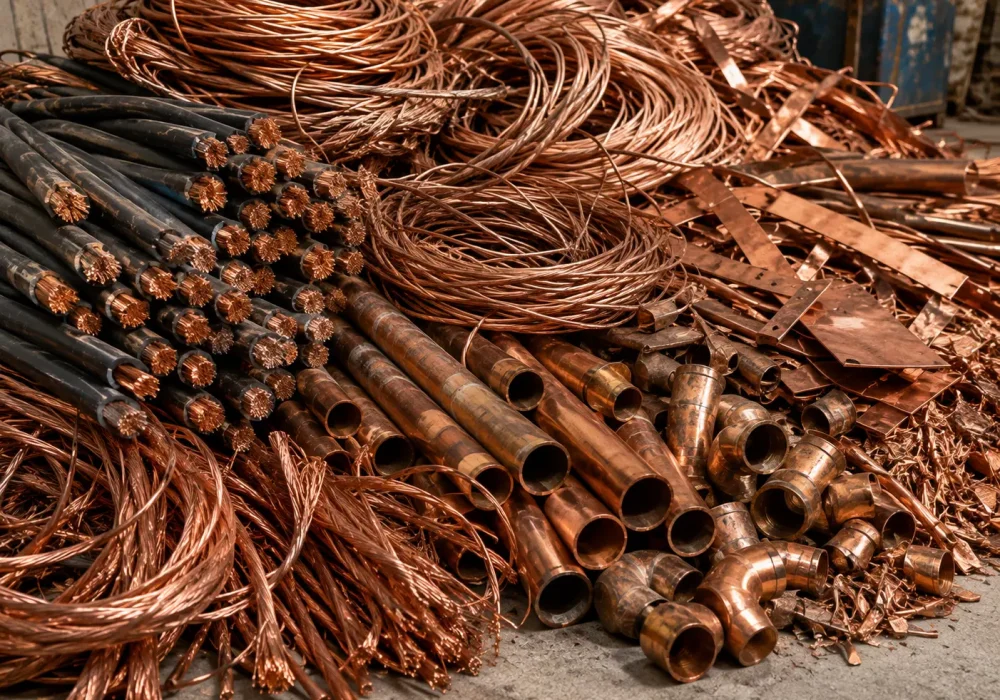
سختگیری در کنترل صورتحسابهای مالیاتی و کاهش عرضه وارداتی، تامین آند مس از مواد بازیافتی در چین را محدود کرده است. واردات آند مس این کشور در آگوست ۲۰۲۶ با افت ماهانه ۱۵/۸ درصدی به ۶۴۵۰۰ تن رسید، در حالی که واردات شمش مس قرمز ۱۶ درصد افزایش یافت. پیشبینی میشود کمبود خوراک و افزایش تعمیرات کارخانههای ذوب در ماههای اکتبر و نوامبر، نرخ پالایش آند مس را در سطوح پایین نگه دارد.

به گزارش فولادنیوز، بازار آند مس چین در ماههای اخیر تحت فشار محدودیت تامین مواد اولیه و مشکلات مربوط به مقررات مالیاتی قرار داشته است. در این شرایط، کاهش واردات از برخی مبادی اصلی و افزایش تقاضای کارخانههای ذوب برای تامین موجودی پیش از تعمیرات دورهای، بر توازن عرضه و تقاضا اثر گذاشته است. چشمانداز بازار نیز نشان میدهد که محدودیت عرضه احتمالا در ماه اکتبر ادامه خواهد داشت.
در سپتامبر ۲۰۲۶، سیاستهای کنترلی چین در زمینه صورتحسابهای مالیاتی تغییر محسوسی نداشت و اختلاف قیمت ضایعات مس با مالیات و بدون مالیات همچنان ادامه یافت. این موضوع اصلیترین مانع افزایش عرضه آند مس تولیدشده از ضایعات بود. در بخش تقاضا، کارخانههای ذوب برای تامین نیاز پیش از تعمیرات متمرکز و تعطیلات روز ملی چین، خرید مواد اولیه را جلو انداختند و تقاضای خرید در بازار را در سطح بالایی نگه داشتند.
بر اساس قیمتهای بازار فلزات شانگهای (SMM)، میانگین ماهانه نرخ پالایش مس بلیستر در جنوب چین بین ۸۰۰ تا ۹۰۰ یوان بهازای هر تن (حدود ۱۲۰ تا ۱۳۵ دلار) و نرخ پالایش آند مس در چین بین ۵۵۰ تا ۶۵۰ یوان بهازای هر تن (حدود ۸۲ تا ۹۸ دلار) بود. هر دو شاخص در سطوح پایین و با ثبات نسبی قرار داشتند.
دادههای گمرکی نشان میدهد واردات آند مس چین در آگوست ۲۰۲۶ به ۶۴۵۰۰ تن رسید که نسبت به ماه قبل ۱۵/۸ درصد کاهش، اما در مقایسه با مدت مشابه سال گذشته ۴/۸۵ درصد افزایش داشت. مجموع واردات این محصول از ژانویه تا آگوست به ۵۴۶ هزار تن رسید که ۴/۰۷ درصد بیشتر از مدت مشابه سال قبل بود.
چین در آگوست ۲۰۲۶ همچنین ۴۰ هزار تن شمش مس قرمز یا شمش مس تصفیهشده وارد کرد. این رقم نسبت به ماه قبل ۱۶ درصد افزایش و در مقایسه با آگوست سال گذشته ۷ درصد کاهش داشت. مجموع واردات این محصول از ژانویه تا آگوست به ۳۴۴۶۰۰ تن رسید که ۱۲ درصد بیشتر از مدت مشابه سال قبل بود.
از نظر مبادی وارداتی، محمولههای ورودی از بنادر کشورهای عمده تولیدکننده آفریقایی هم در مقایسه با ماه قبل و هم نسبت به سال گذشته کاهش یافت، در حالی که واردات از مالزی بهطور چشمگیری افزایش پیدا کرد. این رشد به افزایش ظرفیتهای جدید استفاده از ضایعات مس در این کشور نسبت داده میشود.
کاهش عرضه آفریقا در آگوست عمدتا دو دلیل داشت. نخست، این ماه با پایان فصل بارندگی در آفریقا همزمان بود و تعمیرات برنامهریزیشده تامینکنندگان آند مس در زامبیا نیز ظرفیت حملونقل و تولید ذوب را محدود کرد. دوم، ساختار وارونگی قیمت مس در بورس فلزات لندن (LME) در طول آگوست چندین بار تغییر کرد و همراه با منفی بودن حاشیه سود واردات، تمایل معاملهگران به واردات را کاهش داد و سفارشهای خرید نقدی وارداتی را محدود کرد.
انتظار میرود نقش جنوب شرق آسیا بهعنوان مرکز انتقال و فرآوری ضایعات مس در آینده تقویت شود؛ ازاینرو، تاثیر فزاینده این منطقه بر عرضه مواد اولیه بازیافتی چین باید در بلندمدت زیر نظر باشد. بازار فلزات شانگهای پیشبینی میکند عدم تعادل میان عرضه و تقاضا در بازار مس بلیستر در اکتبر ۲۰۲۶ بهسختی برطرف شود و افزایش نرخ پالایش نیز محدود بماند.
در بخش عرضه، انتظار میرود مقررات سختگیرانه مربوط به صورتحسابهای مالیاتی در اکتبر ادامه یابد و مشکلات مرتبط با این اسناد همچنان بزرگترین مانع تامین آند مس از ضایعات باشد. برخی تامینکنندگان آند مس نیز ظرفیتهای پالایش خود را وارد مدار خواهند کرد که میتواند عرضه آند مس تولیدشده از سنگ معدن را تا حدی کاهش دهد.
هزینه حملونقل از آفریقا همچنان بالا است و ساختار قیمت قراردادهای آتی و بازار نقدی در فاصله آگوست تا سپتامبر برای واردات نامساعد بود؛ در نتیجه، حاشیه سود واردات بهشدت منفی شد. همزمان با ادامه تعمیرات کارخانههای ذوب تامینکننده در زامبیا، انتظار میرود واردات آند مس در نیمه دوم سال تحت فشار باقی بماند و ظرفیت رشد ماهانه آن محدود باشد.
در بخش تقاضا، نرخهای فرآوری کنسانتره مس در بازار نقدی به پایینترین سطوح جدید رسید، قیمت اسید سولفوریک کاهش یافت و زیان کارخانههای ذوب افزایش پیدا کرد. چندین کارخانه ذوب نیز از اکتبر تا نوامبر وارد دوره تعمیرات متمرکز خواهند شد؛ موضوعی که تقاضا برای تامین موجودی آند مس را در سطح بالایی نگه میدارد.
منبع: فلزات آنلاین
دیدگاهتان را بنویسید