
به گزارش فولادنیوز، تحلیل بازار جهانی فولاد با توجه به تحرکات چین در بازارهای بینالمللی و تعرفههای دونالد ترامپ بر محصولات مختلف نگرانیهای زیادی را نشان میدهد.
امیدها مبنی بر اینکه نشست سالانه پارلمان چین، تحرک اقتصادی قابل توجهی برای تقویت کالاها به ارمغان خواهد آورد، فروکش کردهاند؛ چرا که پکن عمدتاً ادامه سیاستهای تحرک ملایم سال گذشته را وعده داده است.
خبر اصلی مبنی بر تعیین هدف رشد اقتصادی در حدود ۵ درصد و وعدههای افزایش مصرف و مقابله با پیامدهای تشدید جنگ تجاری با ایالات متحده، نویدبخش بود.
با این حال، نشست پارلمان این هفته به مراتب از نوع اعلامیههای تحریکی که میتوانست به بازارهای کالا اطمینان دهد که چین – به عنوان بزرگترین خریدار منابع طبیعی جهان – در سال ۲۰۲۵ شاهد رشد معنادار واردات خواهد بود، فاصله داشت.
در عوض، محتملتر است که روندهای مشاهده شده در سال ۲۰۲۴ ادامه یابد؛ روندی که در آن برخی کالاها بهتر عمل میکنند اما داستان کلی هنوز تنها رشد اندکی را نشان میدهد.
فولاد
برای کسانی که امیدوار بودند تمرکز بر افزایش مخارج مصرفکننده به نحوی تقاضای قویتری برای فولاد ایجاد کند، خبر چندان خوشایند نیست.
برای اولین بار در پنج سال گذشته، چین برنامهای برای کاهش تولید فولاد خام در سال ۲۰۲۵ را در گزارشی پیشنویسی از برنامهریز اقتصادی دولتی ارائه داد.
اگرچه گزارش هدف دقیقی برای تولید فولاد مشخص نکرد، احتمالاً تولید بیش از ۱ میلیارد تن متریک نخواهد بود؛ سطحی که از سال ۲۰۱۹ تولید فولاد چین در اطراف آن نوسان داشته است.
اگر تولید فولاد از ۱.۰۰۵ میلیارد تن ثبتشده در سال ۲۰۲۴ کاهش یابد، احتمالاً واردات سنگ آهن و زغال پخته (کک) – دو ماده اولیه کلیدی – تحت تأثیر قرار خواهد گرفت.
سنگ آهن، زغال سنگ
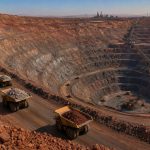
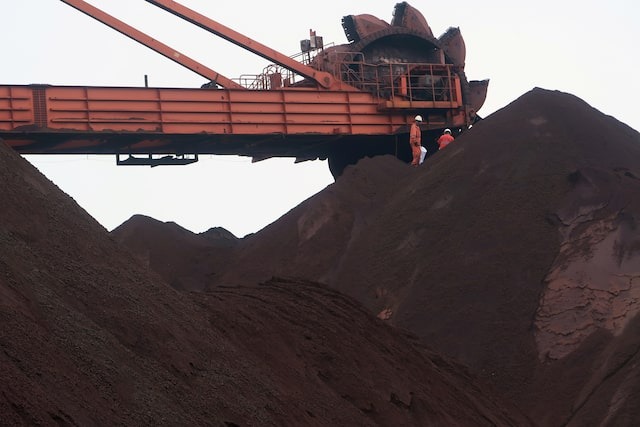
چین حدود ۷۵ درصد از سنگ آهن دریایی جهانی را خریداری میکند، اما واردات در سال ۲۰۲۵ با شروع ضعیفی همراه است.
ورود سنگ آهن در فوریه به گفته تحلیلگران از Kpler به ۸۳.۹۲ میلیون تن تخمین زده شده است؛ این رقم، کمترین مجموع ماهانه از آوریل ۲۰۱۹ بوده و نسبت به ۱۰۴.۳۴ میلیون تن ژانویه کاهش یافته است.
تعطیلات سال نو چینی ممکن است بر واردات فوریه تأثیر گذاشته باشد، اما ترکیب این رقم با برآورد ژانویه Kpler، میانگین روزانه ورود سنگ آهن در دو ماه اول سال را به ۳.۱۹ میلیون تن رسانده؛ عددی که نسبت به ۳.۳۹ میلیون تن سال ۲۰۲۴ کاهش یافته است.
زغال سنگ نیز کالای دیگری است که تاکنون در سال ۲۰۲۵ با چالش مواجه شده است؛ به گفته Kpler، واردات دریایی چین از زغال سنگ در تمامی درجات به ۲۹.۸۲ میلیون تن تخمین زده شده است – کمترین میزان از فوریه ۲۰۲۴ و پایینتر از ۳۵.۹ میلیون تن ژانویه.
این ضعف در واردات زغال سنگ احتمالاً بازتابی از قیمتهای پایین داخلی است که منجر به افزایش موجودی و کاهش تقاضا برای سوخت وارداتی شده است.
مس، آلومینیوم و نقره
اگر خبری مثبت برای کالاها در اعلامیههای چین این هفته وجود داشت، مرتبط با حوزههای مرتبط با انتقال انرژی بود.
کمیسیون ملی توسعه و اصلاح در بیانیهای در روز چهارشنبه اعلام کرد که چین قصد دارد مزرعههای بادی فراساحلی جدیدی توسعه دهد و ساخت «پایگاههای انرژی نوین» در مناطق صحرایی غربی کشور را تسریع کند.
تمرکز مداوم بر ایجاد ظرفیتهای انرژی تجدیدپذیر، برای تقاضای چین از فلزاتی مانند مس، آلومینیوم و نقره – که در تولید پنلهای خورشیدی استفاده میشوند – خبر مثبتی است.
قراردادهای مس در بورس شانگهای در آغاز معاملات روز پنجشنبه با افزایش تا ۱.۱ درصد به ۷۷,۹۹۰ یوان (۱۰,۷۵۷ دلار) در هر تن، نسبت به پایان سال گذشته ۵.۲ درصد رشد داشتهاند؛ در حالی که قراردادهای آتی آلومینیوم افزایش نسبتاً ملایمی به میزان ۰.۵٪ داشتهاند.
در حالی که خوشبینیهایی درباره تقاضا برای فلزات در چین به دلیل تعهد مداوم به ساخت ظرفیتهای انرژی تجدیدپذیر و افزایش سهم NEVs وجود دارد، بخش املاک مسکونی همچنان نگرانیهایی را ایجاد میکند.
نگرانی بزرگتر تأثیر بالقوه جنگهای تجاری است که توسط دولت رئیسجمهور جدید آمریکا، دونالد ترامپ، آغاز شدهاند؛ جنگهایی که تهدید میکنند رشد جهانی را کند و تورم را افزایش دهند.
دیدگاهتان را بنویسید