هزینه تولید در صنایع معدن و فولاد، فقط به قیمت استخراج سنگ آهن، مصرف گاز و برق یا دستمزد نیروی انسانی محدود نمیشود. گاهی فاصله میان معدن و کارخانه، هزینه رساندن مواد اولیه به واحدهای تولیدی، یا دشواری انتقال محصول نهایی به بازارهای صادراتی بهویژه در مورد ایران، به عاملی تعیینکننده در سود و زیان شرکتها تبدیل میشود. اکنون با افزایش ریسکهای نظامی در آبراهههای حیاتی نظیر تنگههای هرمز و بابالمندب و افزایش جهانی قیمت انرژی، فشار هزینه حملونقل بیش از پیش خودنمایی میکند.

به گزارش فولادنیوز، در شرایطی که تحریمها، محدودیتهای حملونقل و نااطمینانیهای منطقهای، تجارت خارجی ایران را تحت فشار قرار دادهاند، جابهجایی مواد معدنی و محصولات فولادی دیگر صرفا یک فعالیت پشتیبان نیست، بلکه به یکی از ریسکهای اصلی این صنعت تبدیل شده است.
این مساله در زنجیره فولاد اهمیت بیشتری دارد؛ زنجیرهای که از استخراج سنگآهن آغاز میشود، با تولید کنسانتره، گندله و آهن اسفنجی ادامه پیدا میکند و در نهایت به تولید فولاد و محصولات نهایی میرسد. در تمام این مراحل، مواد باید میان معادن، کارخانههای فرآوری، واحدهای احیا، فولادسازیها، انبارها، بنادر و بازارهای مصرف جابهجا شوند. هر گونه اختلال در این مسیر، میتواند هزینه تمامشده محصول را افزایش دهد و حتی برنامه تولید واحدهایی را که از نظر تجهیزات و ظرفیت تولید مشکلی ندارند، مختل کند.
تحریمها و محدودیت مسیرهای تجاری ایران
ریسک حملونقل در ایران، فقط به افزایش کرایه کامیون یا هزینه جابهجایی ریلی محدود نیست. تحریمها و محدودیتهای تجارت خارجی، دسترسی به مسیرهای حملونقل، خدمات بیمهای، شرکتهای کشتیرانی و شبکههای پرداخت بینالمللی را نیز دشوارتر کردهاند. در چنین شرایطی، صادرکننده یا واردکننده ممکن است برای انتقال یک محموله، علاوه بر کرایه اصلی، هزینههای بیشتری برای انتخاب مسیر جایگزین، هماهنگی با واسطهها، انبارداری و پوشش ریسک متحمل شود.
به گفته کیوان جعفری طهرانی، کارشناس ارشد حوزه معدن و صادرات مواد معدنی، محدودیتهای حملونقل دریایی و هوایی و اضافهشدن بخش ریلی به دامنه تحریمها، انعطافپذیری ایران برای استفاده از مسیرهای جایگزین را کاهش داده است. این محدودیتها میتوانند از کاهش درآمدهای صادراتی فراتر بروند و تامین مواد اولیه و استمرار فعالیت خطوط تولید را نیز تحت تاثیر قرار دهند.
افزایش فاصله میان هزینه واقعی تولید و برآوردهای اولیه
برای شرکتهای معدنی و فولادی، چنین وضعیتی به معنای افزایش فاصله میان هزینه واقعی تولید و هزینهای است که در محاسبات اولیه در نظر گرفته شده است. ممکن است یک تولیدکننده محصول خود را با قیمت رقابتی در کارخانه آماده کرده باشد، اما وقتی هزینه انتقال آن به مقصد، بیمه، زمان انتظار و ریسک تاخیر به محاسبات اضافه شود، مزیت قیمتی محصول کاهش پیدا کند.
توقف یا کاهش ظرفیت تولید؛ پیامد اختلال در حملونقل
از سوی دیگر، اختلال در حمل مواد اولیه میتواند به توقف یا کاهش ظرفیت تولید منجر شود. در صنعت فولاد، تامین بهموقع گندله و آهن اسفنجی برای بسیاری از واحدها اهمیت حیاتی دارد. اگر مواد اولیه در زمان مقرر به کارخانه نرسد، هزینه توقف تجهیزات، اختلال در برنامه تولید و تاخیر در تحویل سفارشها نیز به هزینه حملونقل اضافه خواهد شد.
فاصله معدن تا کارخانه؛ هزینهای که در قیمت نهایی دیده میشود
بخش دیگری از مشکل به ساختار جغرافیایی زنجیره معدن و فولاد در ایران بازمیگردد. معادن، واحدهای فرآوری، کارخانههای فولادسازی و مراکز مصرف لزوما در یک منطقه قرار ندارند. بنابراین، انتقال مواد اولیه و محصولات میانی در بسیاری از موارد به حملونقل جادهای یا ریلی وابسته است.
در این میان، انتخاب شیوه حمل اهمیت اقتصادی دارد. حمل ریلی برای جابهجایی حجم بالای مواد معدنی میتواند مزیت داشته باشد، اما بهرهگیری از این ظرفیت به دسترسی مناسب معدن و کارخانه به شبکه ریلی، امکانات بارگیری و تخلیه و هماهنگی برنامه حرکت واگنها وابسته است.
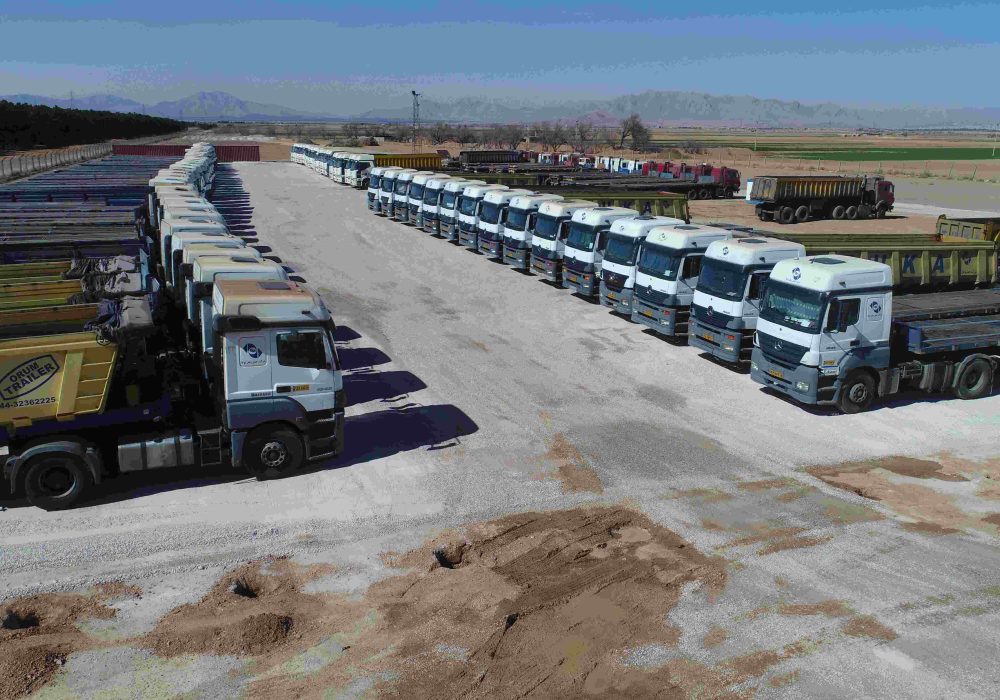
در مقابل، حمل جادهای انعطافپذیری بیشتری دارد، اما هزینه سوخت، استهلاک ناوگان، دستمزد راننده و محدودیت ظرفیت کامیونها میتواند هزینه جابهجایی محمولههای سنگین را افزایش دهد. به همین دلیل، صرف نزدیکبودن یک معدن به کارخانه نیز لزوما به معنای برخورداری از هزینه حمل پایین نیست. کیفیت جاده، زیرساخت بارگیری، ظرفیت ناوگان و امکان استفاده از مسیرهای جایگزین هم در هزینه نهایی نقش دارند.
این مساله برای تولیدکنندگانی که حاشیه سود محدودی دارند، حساستر است. افزایش هزینه حمل ممکن است در ابتدا سهم کوچکی از هزینه تولید به نظر برسد، اما وقتی در چند مرحله از زنجیره تکرار شود، اثر آن بر قیمت تمامشده قابل توجه خواهد بود. سنگآهن باید به واحد فرآوری برسد، کنسانتره و گندله به کارخانههای بعدی منتقل شوند و محصولات فولادی نیز در نهایت به مراکز مصرف یا مبادی صادراتی برسند. بنابراین، افزایش هزینه جابهجایی تنها یک بار به محصول تحمیل نمیشود.
بازار جهانی فولاد زیر فشار نااطمینانی حملونقل
مشکلات لجستیکی البته به ایران محدود نیست و این روزها گریبان بازارهای جهانی را نیز گرفته است. در بازار جهانی، تنشهای ژئوپلیتیکی، تغییر مسیر کشتیها، افزایش هزینه سوخت و رشد حق بیمه محمولههای پرریسک، حمل مواد اولیه فولاد را نیز گرانتر کردهاند.
گزارش رسانههای بینالمللی از تشدید همزمان بحران در سه مسیر مهم دریایی، یعنی تنگه هرمز، دریای سرخ و دریای سیاه، خبر میدهد. بر اساس این گزارش، نااطمینانی در این مسیرها دسترسی به کشتیها را محدود کرده، زمان تحویل محمولهها را افزایش داده و هزینه حمل مواد اولیه فولاد را بالا برده است. محدودیت جریان گندله احیای مستقیم و سنگآهن نیز فشار بیشتری بر تولید آهن اسفنجی در منطقه خلیج فارس وارد کرده است.
اهمیت این تحولات به این دلیل است که بازار مواد معدنی به شبکهای گسترده از تولیدکنندگان، مصرفکنندگان و شرکتهای حملونقل وابسته است. وقتی یک مسیر دریایی با اختلال مواجه میشود، اثر آن به محمولههایی که مستقیما از آن مسیر عبور میکنند محدود نمیماند. تغییر مسیر کشتیها، تقاضا برای ظرفیت حمل در مسیرهای دیگر را افزایش میدهد و میتواند دسترسی سایر خریداران به کشتی و فضای بارگیری را نیز دشوارتر کند.
در چنین شرایطی، حتی تولیدکنندهای که در منطقهای دور از کانون بحران فعالیت میکند، ممکن است با افزایش نرخ حمل مواجه شود. بازار حملونقل دریایی به هم پیوسته است و کمبود ظرفیت در یک مسیر میتواند تعادل عرضه و تقاضا را در مسیرهای دیگر برهم بزند.
وقتی هزینه حمل از قیمت خرید مهمتر میشود
افزایش هزینه حمل میتواند معادلات تجارت مواد معدنی و فولاد را تغییر دهد. خریدار دیگر فقط قیمت سنگآهن، گندله یا فولاد را مقایسه نمیکند؛ بلکه هزینه نهایی تحویل کالا در مقصد، زمان رسیدن محموله و احتمال تاخیر را نیز در نظر میگیرد.
پیشتر اساندپی گلوبال درباره تجارت فولاد در منطقه خلیج فارس، از دوبرابرشدن هزینه حمل به فجیره و صحار و رسیدن آن به ۷۰ تا ۹۰ دلار به ازای هر تن خبر داده است. این تغییر، فاصله میان قیمت فروش فولاد در مبدا و هزینه واقعی خرید آن در مقصد را افزایش میدهد و میتواند جریان تجارت را به سمت تامینکنندگان یا مسیرهای جایگزین سوق دهد.
برای صادرکنندگان ایرانی، رقابت در چنین بازاری دشوارتر میشود. اگر رقیب بتواند با ناوگان اختصاصی، قراردادهای بلندمدت حمل یا دسترسی مطمئنتر به بنادر، محصول خود را با هزینه کمتری به مشتری برساند، حتی قیمت مناسب محصول ایرانی نیز ممکن است برای حفظ سهم بازار کافی نباشد.
این وضعیت برای خریداران نیز هزینهزاست. کارخانهای که به واردات مواد اولیه وابسته است، ممکن است برای اطمینان از تامین مستمر، ناچار شود موجودی انبار خود را افزایش دهد یا از چند تامینکننده خرید کند. هر دو تصمیم به سرمایه در گردش بیشتری نیاز دارند و هزینه نگهداری موجودی را بالا میبرند.
چگونه ریسک حملونقل به ریسک تولید تبدیل میشود؟
نکته مهم این است که افزایش هزینه حملونقل فقط در صورت رشد مستقیم کرایهها اتفاق نمیافتد. تاخیر در تحویل، نامشخصبودن زمان رسیدن محموله و دشواری برنامهریزی نیز هزینه اقتصادی دارند.
یک گزارش دیگر از اساندپی گلوبال درباره اثر اختلال در تنگه هرمز بر هزینه سنگآهن نشان میدهد که افزایش هزینه سوخت، محدودشدن دسترسی به کشتیها و حق بیمه ریسک جنگ میتوانند هزینه کل زنجیره تامین سنگآهن را افزایش دهند. در سناریوی مورد بررسی این گزارش، افزایش ۱۱.۳ درصدی هزینه پایه جهانی سنگآهن برآورد شده بود.
این شرایط شرکتها را به بازنگری در سیاستهای تامین و حملونقل وادار میکند. قراردادهای کوتاهمدت و وابستگی به یک مسیر یا یک شرکت حملونقل، در بازار پرنوسان میتواند ریسک بیشتری ایجاد کند. در مقابل، تنوعبخشی به مسیرهای حمل، استفاده ترکیبی از حمل ریلی و جادهای، انعقاد قراردادهای بلندمدت و ایجاد ذخایر عملیاتی متناسب با شرایط تولید میتواند بخشی از این فشار را کاهش دهد.
البته اجرای این راهکارها نیز هزینه دارد؛ ایجاد انبارهای بیشتر، سرمایهگذاری در زیرساخت ریلی یا نگهداری موجودی بالاتر، منابع مالی شرکتها را درگیر میکند. بنابراین، هدف، حذف کامل ریسک حملونقل نیست؛ بلکه باید هزینه مدیریت آن در مقایسه با زیان احتمالی ناشی از توقف تولید یا از دستدادن بازار سنجیده شود.
رقابت فولادیها دیگر فقط به کارخانه محدود نیست
افزایش هزینه و ریسک حملونقل، یک واقعیت مهم را برای صنعت معدن و فولاد روشن میکند؛ مزیت رقابتی دیگر فقط به کیفیت محصول، ظرفیت تولید یا قیمت مواد اولیه وابسته نیست. توانایی انتقال مطمئن و اقتصادی کالا نیز بخشی از رقابتپذیری تولیدکنندگان شده است.
برای ایران، این موضوع به دلیل همزمانی محدودیتهای تحریمی، نیاز به صادرات و وابستگی بخشهایی از زنجیره به مسیرهای جادهای، ریلی و دریایی اهمیت بیشتری دارد. اگر هزینه و زمان حملونقل در برنامهریزی تولید و فروش جدی گرفته نشود، بخشی از مزیت تولید داخلی پیش از رسیدن محصول به مشتری از بین میرود.
در بازار جهانی نیز تولیدکنندگانی که به زیرساخت لجستیکی قویتر، شبکه متنوع تامین و ظرفیت حمل مطمئنتری دسترسی دارند، در برابر شوکهای ناگهانی مقاومتر خواهند بود. در مقابل، شرکتهایی که تمام محاسبات خود را بر پایه قیمت روز مواد اولیه و هزینه عادی حمل انجام میدهند، با هر بحران تازه ممکن است با افزایش هزینه، تاخیر در تحویل و کاهش حاشیه سود روبهرو شوند.
اما در مجموع باید تاکید کرده که اکنون مساله صنعت، فقط گرانشدن حملونقل نیست؛ بلکه افزایش هزینه پیشبینیناپذیری است! برای زنجیره فولاد ایران و جهان، توانایی مدیریت این نااطمینانی میتواند به اندازه افزایش ظرفیت تولید یا کاهش مصرف انرژی اهمیت پیدا کند.
دیدگاهتان را بنویسید