دههها توسعه بیوقفه، چین را به بزرگترین تولیدکننده مس تصفیهشده جهان تبدیل کرده است؛ اما موتور عظیم ذوب این کشور اکنون با کمبود همزمان دو خوراک اصلی مواجه شده است. کاهش دسترسی به کنسانتره و قراضه مس، در کنار افت درآمد حاصل از فروش محصولات جانبی، میتواند رشد تولید چین را در سال ۲۰۲۶ به پایینترین سطح از ابتدای قرن برساند.
به گزارش فولادنیوز، صنعت مس چین در سالهای گذشته یک پاسخ تکراری برای کمبود مواد اولیه داشت، مبنی بر اینکه هر زمان عرضه کنسانتره کاهش پیدا میکرد، ذوبخانهها با مصرف بیشتر قراضه بخشی از شکاف خوراک را جبران میکردند و هنگامی که بازار قراضه دچار اختلال میشد، سهم کنسانتره را بالا میبردند. این انعطاف به کارخانهها اجازه میداد ظرفیت تولید خود را حتی در دورههای کمبود حفظ کنند.
در سال ۲۰۲۶، این سازوکار دفاعی کارایی سابق را ندارد. کنسانتره در بازار جهانی کمیاب شده و همزمان تشدید نظارتهای مالیاتی در چین، عرضه قراضه را کاهش داده است. در نتیجه، ذوبخانههای چینی دیگر نمیتوانند کمبود یک نوع خوراک را با افزایش مصرف دیگری جبران کنند. فشار بر مواد اولیه اکنون مستقیماً به خطوط تولید منتقل شده و بعضی کارخانهها را به تمدید تعمیرات یا کاهش فعالیت واداشته است.
برآوردهای وود مکنزی و زیجین تیانفنگ فیوچرز نشان میدهد تولید مس تصفیهشده چین در سال ۲۰۲۶ تنها سه تا ۳.۴ درصد افزایش خواهد یافت؛ درحالیکه رشد تولید در سال گذشته ۱۰.۴ درصد بود. بررسی آمار رسمی نشان میدهد در صورت تحقق این برآورد، صنعت مس چین ضعیفترین رشد خود را از دستکم سال ۲۰۰۰ ثبت میکند.
کارخانه زیاد است اما خوراک نیست!
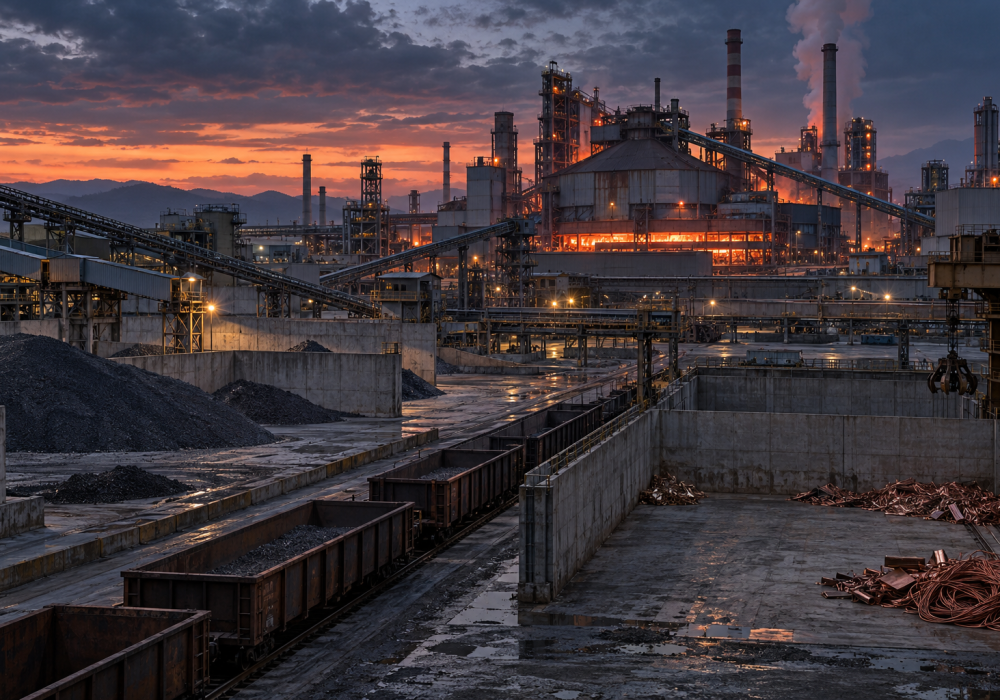
مشکل اصلی صنعت مس چین کمبود ظرفیت نیست. این کشور طی سالهای گذشته سرمایهگذاری سنگینی در احداث و توسعه ذوبخانهها انجام داده و ظرفیت پالایش آن بسیار سریعتر از تولید معادن مس در جهان افزایش یافته است. کارخانههای تازه یکی پس از دیگری وارد مدار شدند، اما رشد استخراج معدنی نتوانست با سرعت توسعه آنها همراه شود.
این عدم تعادل، رقابت میان ذوبخانهها برای خرید کنسانتره را تشدید کرده است. کارمزدهای ذوب و پالایش که معدنکاران در ازای تبدیل کنسانتره به مس تصفیهشده میپردازند، در سال ۲۰۲۶ به نزدیکی صفر رسید و در بعضی معاملات نقدی حتی منفی شد. منفیشدن کارمزد به این معناست که کارخانه، بهجای دریافت پول برای فرآوری کنسانتره، عملاً برای دسترسی به خوراک هزینه میکند.
قیمت بالای خود مس نیز الزاماً به کمک ذوبخانهها نمیآید. بخش عمده درآمد مستقیم حاصل از فروش فلز به مالک کنسانتره تعلق دارد و سود کارخانه از کارمزد فرآوری و بازیابی محصولات جانبی تامین میشود. بنابراین، ممکن است قیمت مس در بازار جهانی بالا باشد، اما واحد ذوب بهدلیل سقوط کارمزدها همچنان با حاشیه سود ضعیف فعالیت کند.
در سال ۲۰۲۵، تولید مس تصفیهشده چین با شتاب بالایی افزایش یافت، درحالیکه رشد تولید معادن جهان بسیار محدود بود. همین فاصله میان توسعه ذوب و استخراج، امروز کارخانهها را با ظرفیت فراوان اما خوراک ناکافی روبهرو کرده است.
قراضه هم به کمک ذوبخانهها نیامد
در گذشته، قراضه مس نقش ضربهگیر را در این بازار داشت. کارخانهها میتوانستند با تغییر ترکیب ورودی، بخشی از کمبود کنسانتره را پوشش دهند؛ اما سختگیری مالیاتی و تشدید کنترل بر معاملات قراضه در چین، عرضه این ماده اولیه را محدود کرده است.
بازار قراضه ساختاری پراکنده دارد و بخش مهمی از معاملات آن توسط تامینکنندگان کوچک انجام میشود. افزایش نظارت بر فاکتورها و مالیات، هزینه و ریسک فعالیت این شرکتها را بالا برده و بخشی از عرضه را از بازار رسمی خارج کرده است. بهاینترتیب، درست در زمانی که ذوبخانهها برای جبران کمبود کنسانتره به قراضه بیشتری نیاز دارند، جریان این خوراک نیز ضعیف شده است.
اثر این فشار قرار است در ماههای پایانی سال آشکارتر شود. هفت ذوبخانه چینی برای اکتبر و نوامبر تعمیرات ۳۰ تا ۶۰روزه برنامهریزی کردهاند. این توقفها ممکن است نزدیک به ۸۰ هزار تن از تولید مس تصفیهشده چین کم کند. هرچند تعمیرات دورهای بخشی طبیعی از فعالیت کارخانههاست، همزمانی آن با کمبود خوراک نشان میدهد واحدهای تولیدی انگیزه چندانی برای بازگشت سریع به ظرفیت کامل ندارند.
افت قیمت اسید، آخرین حاشیه امن را از بین برد
ذوبخانههای چین تا مدتی توانستند زیان ناشی از سقوط کارمزدهای فرآوری را با درآمد محصولات جانبی جبران کنند. مهمترین محصول جانبی ذوب کنسانتره مس، اسید سولفوریک است که در تولید کودهای شیمیایی و بعضی فرآیندهای صنعتی مصرف میشود.
قیمت مناسب اسید سولفوریک، همراه با بازیابی طلا و نقره موجود در کنسانتره، به کارخانهها اجازه میداد حتی با کارمزدهای بسیار پایین به فعالیت ادامه دهند؛ اما قیمت اسید سولفوریک چین تنها در ماه سپتامبر ۱۱ درصد کاهش یافت. این افت یکی از آخرین حاشیههای امن سودآوری را نیز تضعیف کرده است.
وضعیت فعلی نشان میدهد بحران صنعت مس چین دیگر فقط درباره کمبود کنسانتره نیست. کارخانهها از سه جهت تحت فشار قرار گرفتهاند: دسترسی محدود به خوراک معدنی، کاهش عرضه قراضه و افت درآمد محصولات جانبی. ترکیب این سه عامل میتواند ادامه تولید با ظرفیت بالا را برای بخشی از ذوبخانهها غیراقتصادی کند.
اختلال معادن، رقابت را شدیدتر کرد
مشکلات عملیاتی در شماری از معادن بزرگ جهان نیز فشار بر بازار کنسانتره را افزایش داده است. اختلالهای موقت در معادن اسکوندیدا، لاسبامباس و التنینته، نگرانی درباره عرضه کوتاهمدت خوراک را تشدید کردهاند. در بازاری که ظرفیت ذوب از قبل بیشتر از مواد اولیه موجود است، توقف یا کاهش تولید هر معدن بزرگ میتواند رقابت میان کارخانهها را شدیدتر کند.
کاهش رشد تولید چین برای بازار جهانی اهمیت زیادی دارد. چین نهتنها بزرگترین مصرفکننده مس، بلکه مهمترین مرکز تبدیل کنسانتره به فلز تصفیهشده است. کاهش فعالیت کارخانههای این کشور میتواند تنگنای بازار را از بخش معدن به بازار کاتد منتقل کند.
در ماههای گذشته، کمبود عرضه بیشتر در قالب سقوط کارمزدهای ذوب دیده میشد؛ یعنی فشار اصلی را کارخانهها تحمل میکردند، بدون آنکه تولید فلز تصفیهشده الزاماً کاهش یابد. اکنون نشانهها حاکی از آن است که این فشار درحال عبور از صورتهای مالی ذوبخانهها و رسیدن به حجم واقعی تولید است.
مساله صنعت مس چین را میتوان در یک تناقض خلاصه کرد: این کشور بیش از هر زمان دیگری توان ذوب و پالایش دارد، اما مواد اولیه و حاشیه سود لازم برای استفاده کامل از آن را در اختیار ندارد. اگر کمبود همزمان کنسانتره و قراضه ادامه پیدا کند، موتور عظیم ذوب چین نه بهدلیل نبود کارخانه، بلکه به دلیل خالیماندن ورودی کارخانهها کندتر خواهد چرخید.
دیدگاهتان را بنویسید